La semana estuvo dominada por dos pausas y una dimisión: la Fed mantuvo sus tipos el 28 de octubre, el BCE hizo lo mismo el 29 y Christine Lagarde anunció que dejará Fráncfort el 7 de febrero de 2027. Pero el documento más útil para quien financia inmuebles pasó con menos ruido, el 27 de octubre: la encuesta del BCE a 159 bancos muestra una demanda de préstamos para vivienda en retroceso neto del 27 %, el peor acceso a la financiación minorista desde 2011 y un endurecimiento anunciado para el cuarto trimestre. El Grupo VINSIX explica cómo leer esta encuesta y qué cambia para los prestatarios.
Dos pausas que no lo son del todo
La Fed dejó el 28 de octubre su horquilla en el 3,75-4 %. Su presidente, Kevin Warsh, rehusó dar cualquier indicación sobre diciembre, recordó que la inflación supera el objetivo desde hace casi seis años y revisó al alza el crecimiento del primer semestre, del 1,8 % al 2,4 %, con un paro del 4,2 %. Al día siguiente, el Consejo de Gobierno del BCE mantuvo por unanimidad el tipo de depósito en el 2,50 %, tras dos subidas en junio y septiembre. El comunicado señala que « las condiciones de financiación se han endurecido » desde la reunión anterior; Christine Lagarde no observa efectos de segunda ronda, pero deja abierta una subida en diciembre que el mercado descuenta en torno al 80 %. Unas horas antes había anunciado su dimisión con efecto el 7 de febrero de 2027, nueve meses antes del final de su mandato; el Consejo Europeo nombrará a su sucesor por mayoría cualificada.
Las dos pausas cuentan lo mismo: los bancos centrales no han necesitado subir los tipos porque los tipos largos y los bancos comerciales lo han hecho por ellos. Es lo que mide la encuesta publicada el 27 de octubre.
Las cifras de la semana
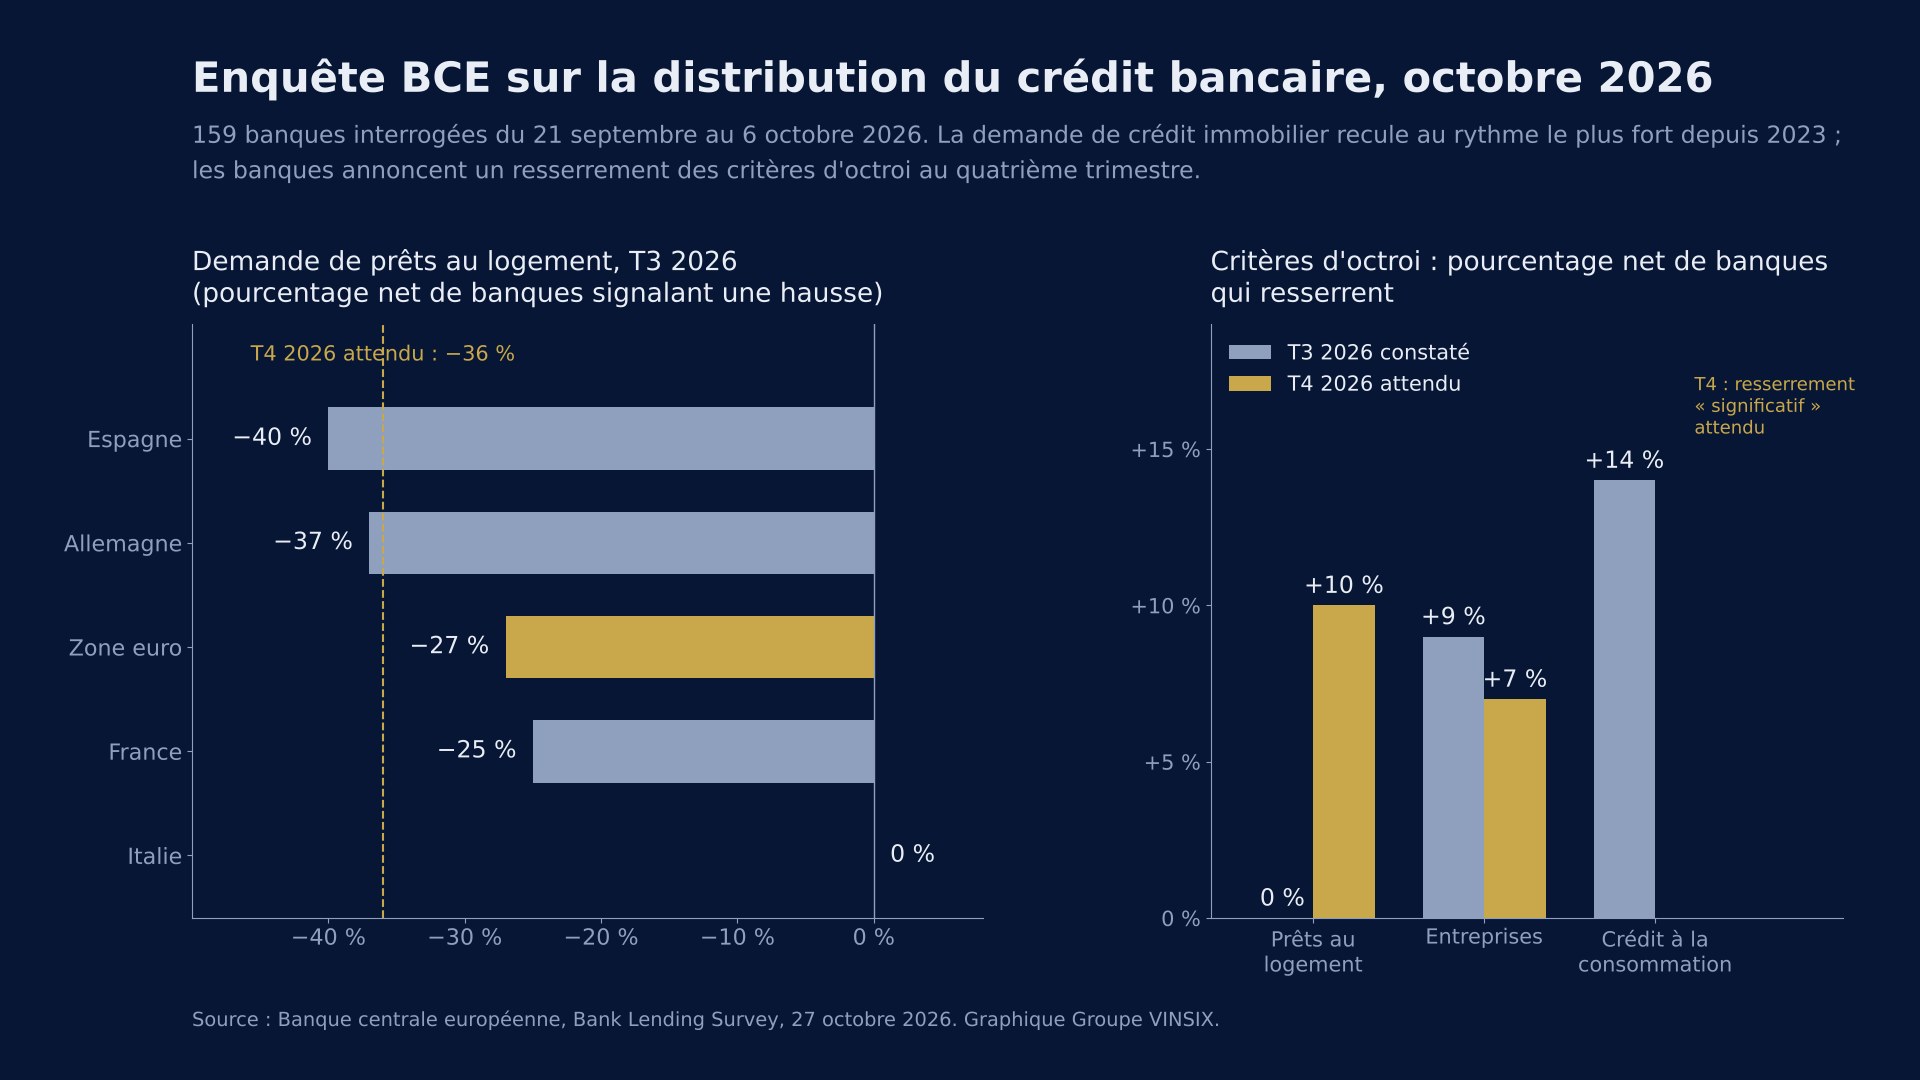
- Encuesta del BCE: demanda de préstamos para vivienda en retroceso neto del 27 % en el tercer trimestre, frente al −15 % del segundo y al −12 % esperado; la mayor caída desde el tercer trimestre de 2023; −36 % previsto para el cuarto trimestre
- Criterios de concesión de hipotecas: sin cambios en el tercer trimestre (0 %), pero un 10 % neto de bancos prevé endurecerlos en el cuarto; proporción de solicitudes rechazadas en aumento neto del 5 %
- Empresas: endurecimiento neto del 9 % (7 % en el segundo trimestre, 5 % esperado, media histórica del 8 %); en Francia, un 27 % neto de bancos endureció sus criterios; crédito al consumo: endurecimiento del 14 %
- Acceso de los bancos a la financiación minorista: deterioro neto del 9 %, el peor desde el inicio de la serie en 2011, por encima del máximo del 7 % del tercer trimestre de 2023
- Inflación de octubre (estimaciones nacionales): Italia 5,4 %, España 4,9 %, Francia 3,4 % (3,8 % armonizada), Alemania 2,8 % gracias a una rebaja temporal de los impuestos sobre los carburantes; estimación de la zona euro el 4 de noviembre, tras el 3,8 % de septiembre
- Francia: tipo medio anunciado a veinte años del 3,66 % en octubre según Pretto, frente al 3,26 % del tercer trimestre; OAT a diez años en el 4,93 % el 30 de octubre, diferencial con el Bund de 159 puntos básicos frente a 172 el día 23
Cómo leer un porcentaje neto
La encuesta del BCE no mide volúmenes sino opiniones. Cada trimestre, 159 bancos de la zona euro, consultados esta vez entre el 21 de septiembre y el 6 de octubre, dicen si han endurecido o relajado sus criterios y si la demanda que reciben ha subido o bajado. El « porcentaje neto » es la diferencia entre la proporción de bancos que responden « sube » y la de los que responden « baja ». Un dato del −27 % en la demanda de hipotecas significa, por tanto, que los bancos que ven caer la demanda superan en 27 puntos a los que la ven crecer. No es una caída del 27 % de la producción; es un consenso bancario, y rara vez es tan nítido: la última lectura comparable data del verano de 2023, en pleno ciclo de subidas anterior.
Dos matices importan. Los bancos esperaban un −12 %: la realidad ha sido más del doble de mala, señal de un giro rápido y no de una erosión lenta. Y los criterios de concesión no se movieron en el tercer trimestre: la demanda se desplomó antes del endurecimiento, no a causa de él, y los bancos citan primero el nivel de los tipos, después la confianza de los hogares.
La media esconde diferencias enormes. En España la demanda alcanza el −40 %: el crédito es allí mayoritariamente a tipo variable, y el euríbor a doce meses, con una media del 3,235 % en octubre frente al 2,187 % de un año antes, ya ha encarecido las cuotas en curso. En Alemania, −37 %, aunque los bancos relajaron ligeramente sus criterios. Francia se sitúa en el −25 %, con criterios estables en vivienda pero un endurecimiento marcado para las empresas, del 27 % neto, el más alto de los cuatro grandes países. Italia es la excepción, con 0 % en ambos lados.
La señal más inquietante no es la demanda
La cifra que los profesionales de la financiación recordarán está en el pasivo de los bancos. Un 9 % neto de entidades declara un acceso deteriorado a la financiación minorista, es decir, a los depósitos de sus clientes: la peor lectura desde que la serie comenzó en 2011, por encima del máximo del 7 % del otoño de 2023. El acceso a los mercados de bonos y monetario también se ha deteriorado, y la reducción del balance del BCE sigue pesando.
¿Por qué es decisivo para el inmobiliario? Porque una hipoteca se financia ante todo con depósitos, mucho más baratos que el mercado. Cuando esos depósitos migran hacia productos mejor remunerados, el banco debe captar recursos de mercado a un coste indexado a los swaps y a la firma de su Estado. La encuesta confirma que los márgenes de las hipotecas se estrecharon en el tercer trimestre, al seguir los baremos con retraso a unos tipos de referencia al alza; recomponer esos márgenes es el verdadero motor del endurecimiento anunciado para el cuarto trimestre, en el que un 10 % neto de bancos prevé endurecer sus criterios en vivienda.
Ejemplo con cifras: el mismo expediente, un trimestre después
Tomemos un hogar que pide 250.000 euros a veinte años, sin seguro. Al tipo medio del tercer trimestre según Pretto, 3,26 %, la cuota es de 1.419 euros y los intereses totales de 90.622 euros. Al tipo anunciado de octubre, 3,66 %, la cuota pasa a 1.471 euros y los intereses a 102.929 euros. Al 4 %, nivel que varios intermediarios esperan para final de año, 1.515 euros y 113.588 euros de intereses. Bajo la norma francesa que limita la tasa de esfuerzo al 35 %, los ingresos netos mensuales necesarios para el mismo expediente pasan de 4.055 a 4.202 euros, y después a 4.328 euros: 273 euros más de ingresos exigidos en un solo trimestre, para un proyecto idéntico. Así es, en concreto, como retrocede la demanda sin que ningún banco haya cambiado todavía sus criterios: una parte de los candidatos deja de cumplir las condiciones y la otra aplaza.
Los datos franceses lo confirman: el Observatorio Crédit Logement/CSA mide una producción en retroceso del 9,2 % interanual en el tercer trimestre y casi una de cada dos hipotecas concedida a veinticinco años. Los hogares alargan para compensar.
Qué cambia la inflación de octubre para diciembre
Las estimaciones nacionales de octubre se han dispersado: 5,4 % en Italia, impulsada por una energía un 31 % más cara que hace un año, 4,9 % en España, 3,4 % en Francia, pero 2,8 % en Alemania gracias a una rebaja temporal de los impuestos sobre los carburantes. Eurostat publicará el dato de la zona euro el 4 de noviembre, esperado entre el 3,7 % y el 4 %, con un Brent cerca de los 110 dólares. Para el BCE, la decisión de diciembre se resume así: una inflación energética que no controla, frente a unas condiciones de crédito que se endurecen solas, algo que su economista jefe, Philip Lane, señaló como un factor capaz de limitar el alcance del endurecimiento necesario. Los mercados de deuda respiraron un poco: la OAT a diez años volvió del 5,05 % al 4,93 % en una semana, y el diferencial con el Bund, de 172 a 159 puntos básicos.
La lectura de VINSIX
VINSIX ha podido constatar este último trimestre, en el análisis de los expedientes que se le someten, el mismo desfase que describe la encuesta: los prestamistas no han cambiado formalmente sus plantillas de análisis, pero las ratios de cobertura exigidas se han elevado por sí solas, por el mero efecto del tipo de salida que se retiene en los comités. En las consultas que el Grupo lanza entre los bancos, la cuestión del coste del pasivo se plantea ya desde el primer contacto, y las entidades cuyos depósitos se erosionan son las primeras en reducir sus importes o en pedir una sindicación.
Tres enseñanzas. De calendario: un endurecimiento anunciado para el cuarto trimestre describe decisiones ya tomadas en los comités de crédito a los que VINSIX acude; un expediente presentado en enero se analizará con esas reglas, no con las de septiembre. De método: cuando los criterios son estables pero los rechazos aumentan, es la calidad del expediente, y no el mercado, lo que marca la diferencia; la puesta en competencia de prestamistas que organiza el Grupo VINSIX busca la entidad cuyo pasivo todavía le permite prestar en las condiciones de ayer. De estructura: cuando el recurso bancario escasea, la estructuración de deuda y la emisión de bonos vuelven a ser alternativas, y las operaciones que el Grupo estructura en 2026 combinan más a menudo que antes un tramo bancario y un tramo de bonos.
El BCE no tocó sus tipos esta semana; sus bancos, en cambio, ya han empezado a cerrar el grifo.
Este artículo presenta un análisis general y no constituye asesoramiento personalizado ni promesa de rentabilidad alguna.
La Redacción — Groupe VINSIX
Fuentes
- Banque centrale européenne — October 2026 euro area bank lending survey, communiqué du 27 octobre 2026
- Banque centrale européenne — The euro area bank lending survey, third quarter of 2026 (rapport complet, détail par pays)
- Econostream — ECB bank lending survey: eurozone banks see further credit tightening as loan demand weakens (27 octobre 2026)
- Boursorama / Reuters — La BCE laisse ses taux inchangés, l'inflation pourrait peser sur la croissance (29 octobre 2026)
- Boursorama / AFP — La BCE laisse ses taux inchangés, Christine Lagarde démissionnera en février (29 octobre 2026)
- Euronews — Christine Lagarde quittera la présidence de la BCE en février, avant la fin de son mandat (29 octobre 2026)
- Federal Reserve — Transcript of Chairman Warsh's press conference, 28 October 2026
- Raisin — Live breakdown of the Fed policy statement, October 2026 (3.75-4.00 % held, unemployment 4.2 %)
- The Private Banker — Euro-zone inflation splits as Italy jumps to 5.4 % and Germany eases to 2.8 % (31 octobre 2026)
- Ideal-Investisseur — Écart OAT / Bund à dix ans, clôtures quotidiennes au 30 octobre 2026
- Rankia — Euríbor hoy 30 de octubre de 2026 (moyennes mensuelles et simulation de révision)
- LeCreditImmo / Pretto — Taux de crédit immobilier en octobre 2026 : 3,66 % sur 20 ans, pourquoi la Banque de France affiche encore 3,32 %
- Empruntis / Observatoire Crédit Logement-CSA — Taux immobiliers : une hausse qui s'accélère ? (troisième trimestre 2026)