La semaine a été dominée par deux statu quo et une démission : la Fed a maintenu ses taux le 28 octobre, la BCE a fait de même le 29, et Christine Lagarde a annoncé qu'elle quitterait Francfort le 7 février 2027. Mais le document le plus utile pour qui finance de l'immobilier est passé plus discrètement, le 27 octobre : l'enquête de la BCE auprès de 159 banques montre une demande de prêts au logement en recul net de 27 %, un accès au financement de détail dégradé comme jamais depuis 2011 et un tour de vis annoncé pour le quatrième trimestre. Le Groupe VINSIX explique comment lire cette enquête, et ce qu'elle change pour les emprunteurs.
Deux pauses qui n'en sont pas
La Fed a laissé le 28 octobre sa fourchette à 3,75-4 %. Son président, Kevin Warsh, a refusé toute indication sur décembre, rappelé que l'inflation dépasse la cible depuis près de six ans et relevé la croissance du premier semestre de 1,8 % à 2,4 %, avec un chômage à 4,2 %. Le lendemain, le Conseil des gouverneurs de la BCE a maintenu à l'unanimité son taux de dépôt à 2,50 %, après deux hausses en juin et en septembre. Le communiqué note que « les conditions de financement se sont durcies » depuis la réunion précédente ; Christine Lagarde ne constate pas d'effets de second tour, mais laisse la porte ouverte à une hausse en décembre, que les marchés valorisent à environ 80 %. Quelques heures plus tôt, elle avait annoncé sa démission pour le 7 février 2027, neuf mois avant le terme de son mandat ; le Conseil européen désignera son successeur à la majorité qualifiée.
Ces deux pauses racontent la même chose : les banques centrales n'ont pas eu besoin de relever leurs taux parce que les taux longs et les banques commerciales l'ont fait à leur place. C'est ce que mesure l'enquête publiée le 27 octobre.
Les chiffres de la semaine
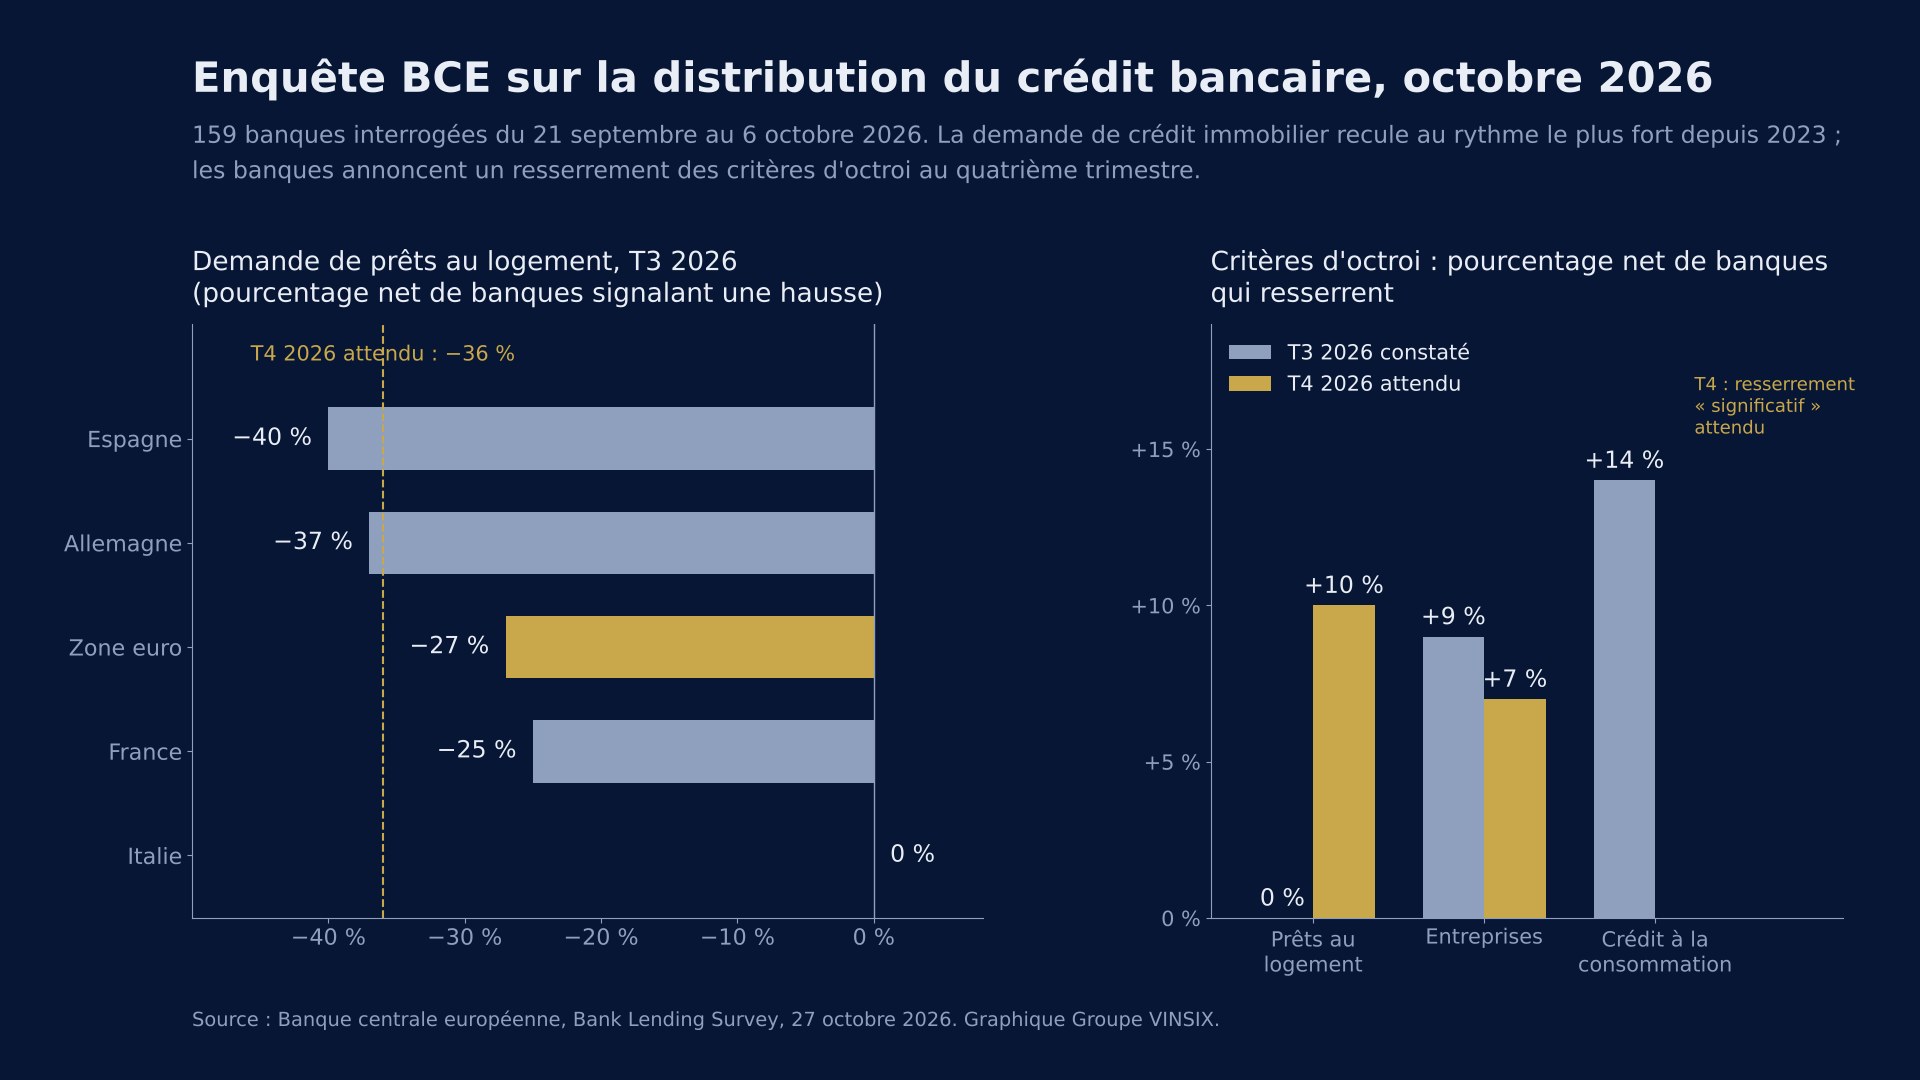
- Enquête BCE : demande de prêts au logement en recul net de 27 % au troisième trimestre, contre −15 % au deuxième et −12 % attendu ; plus forte baisse depuis le troisième trimestre 2023 ; −36 % attendu au quatrième trimestre
- Critères d'octroi des prêts au logement : inchangés au troisième trimestre (0 %), mais 10 % de banques en net prévoient de les durcir au quatrième ; part de demandes rejetées en hausse nette de 5 %
- Entreprises : resserrement net de 9 % (7 % au deuxième trimestre, 5 % attendu, moyenne historique 8 %) ; en France, 27 % de banques en net ont durci leurs critères ; crédit à la consommation : resserrement de 14 %
- Accès des banques au financement de détail : dégradation nette de 9 %, la plus forte depuis le début de la série en 2011, au-dessus du pic de 7 % du troisième trimestre 2023
- Inflation d'octobre (estimations nationales) : Italie 5,4 %, Espagne 4,9 %, France 3,4 % (3,8 % en indice harmonisé), Allemagne 2,8 % grâce à une baisse temporaire des taxes sur les carburants ; estimation de la zone euro le 4 novembre, après 3,8 % en septembre
- France : taux moyen affiché sur vingt ans 3,66 % en octobre selon Pretto, contre 3,26 % au troisième trimestre ; OAT à dix ans 4,93 % le 30 octobre, écart avec le Bund 159 points de base contre 172 le 23
Lire un pourcentage net
L'enquête de la BCE ne mesure pas des volumes mais des opinions. Chaque trimestre, 159 banques de la zone euro, interrogées cette fois du 21 septembre au 6 octobre, disent si elles ont resserré ou assoupli leurs critères, et si la demande reçue a augmenté ou diminué. Le « pourcentage net » est la différence entre la part des banques qui répondent « hausse » et celle qui répondent « baisse » : −27 % signifie que les banques qui voient la demande de prêts au logement reculer dépassent de 27 points celles qui la voient progresser. Ce n'est pas une baisse de 27 % de la production ; c'est un consensus bancaire, rarement aussi net : la dernière lecture comparable date de l'été 2023, au plus fort du cycle de hausse précédent.
Deux subtilités comptent. Les banques avaient anticipé −12 % : la réalité a été plus de deux fois pire, signe d'un retournement rapide plutôt que d'une érosion. Et les critères d'octroi n'ont pas bougé au troisième trimestre : la demande s'est effondrée avant le tour de vis, et non à cause de lui, les banques citant d'abord le niveau des taux, puis la confiance des ménages.
La moyenne cache des écarts considérables. En Espagne, la demande ressort à −40 % : le crédit y est largement à taux variable, et l'Euribor à douze mois, 3,235 % en moyenne en octobre contre 2,187 % un an plus tôt, a déjà renchéri les mensualités en cours. En Allemagne, −37 %, malgré des critères légèrement assouplis. La France se situe à −25 %, avec des critères inchangés sur le logement mais un durcissement marqué sur les entreprises, 27 % en net, le plus élevé des quatre grands pays. L'Italie fait exception, à 0 % des deux côtés.
Le signal le plus inquiétant n'est pas la demande
Le chiffre que les professionnels du financement retiendront se trouve au passif des banques. Un net de 9 % des établissements déclarent un accès dégradé au financement de détail, c'est-à-dire aux dépôts de leurs clients : la pire lecture depuis la création de la série en 2011, au-dessus du pic de 7 % de l'automne 2023. Les accès aux marchés obligataire et monétaire se sont aussi détériorés, et la réduction du bilan de la BCE continue de peser.
Pourquoi est-ce décisif pour l'immobilier ? Parce qu'un prêt à l'habitat se finance d'abord sur les dépôts, bien moins chers que le marché. Quand ces dépôts migrent vers des placements mieux rémunérés, la banque doit lever des ressources de marché à un coût indexé sur les swaps et sur la signature de son État. L'enquête confirme que les marges sur les prêts au logement se sont réduites au troisième trimestre, les barèmes ayant suivi avec retard des taux de référence en hausse ; la restauration de ces marges est le vrai moteur du resserrement annoncé pour le quatrième trimestre, où 10 % des banques en net prévoient de durcir leurs critères sur le logement.
Exemple chiffré : le même dossier, un trimestre plus tard
Prenons un ménage qui emprunte 250 000 euros sur vingt ans, hors assurance. Au taux moyen du troisième trimestre selon Pretto, 3,26 %, la mensualité ressort à 1 419 euros et les intérêts totaux à 90 622 euros. Au taux affiché d'octobre, 3,66 %, 1 471 euros et 102 929 euros. À 4 %, niveau que plusieurs courtiers attendent pour la fin de l'année, 1 515 euros et 113 588 euros. Sous la règle française d'un taux d'effort plafonné à 35 %, le revenu net mensuel nécessaire passe de 4 055 à 4 202 euros, puis à 4 328 euros : 273 euros de revenus supplémentaires exigés en un trimestre, à projet constant. Voilà comment une demande recule sans qu'aucune banque n'ait changé ses critères : une partie des candidats ne remplissent plus les conditions, l'autre diffère.
Les données françaises confirment : l'Observatoire Crédit Logement/CSA mesure une production en recul de 9,2 % sur un an au troisième trimestre et près d'un prêt sur deux accordé sur vingt-cinq ans. Les ménages allongent pour compenser.
Ce que l'inflation d'octobre change pour décembre
Les estimations nationales d'octobre se sont dispersées : 5,4 % en Italie, tirée par une énergie en hausse de 31 % sur un an, 4,9 % en Espagne, 3,4 % en France, mais 2,8 % en Allemagne grâce à une baisse temporaire des taxes sur les carburants. Eurostat publiera le chiffre de la zone euro le 4 novembre, attendu entre 3,7 % et 4 %, avec un Brent proche de 110 dollars. Le choix de décembre se résume ainsi : une inflation de l'énergie que la BCE ne contrôle pas, contre des conditions de crédit qui se resserrent d'elles-mêmes, ce que son économiste en chef Philip Lane a relevé comme un facteur pouvant limiter le resserrement nécessaire. Les marchés obligataires ont un peu respiré : l'OAT à dix ans est revenue de 5,05 % à 4,93 % en une semaine.
Lecture VINSIX
VINSIX a pu constater ce dernier trimestre, dans l'analyse des dossiers qui lui sont soumis, le décalage que décrit l'enquête : les prêteurs n'ont pas officiellement changé leurs grilles, mais les ratios de couverture exigés se sont relevés d'eux-mêmes, par le seul effet du taux de sortie retenu en comité. Dans les consultations lancées par le Groupe auprès des banques, le coût de la ressource est désormais posé dès le premier échange, et les établissements dont les dépôts s'érodent sont les premiers à réduire leurs tickets ou à demander une syndication.
Trois enseignements. De calendrier : un resserrement annoncé pour le quatrième trimestre décrit des décisions déjà prises dans les comités de crédit que VINSIX sollicite ; un dossier présenté en janvier sera instruit sous ces règles, pas sous celles de septembre. De méthode : quand les critères sont stables mais que les rejets augmentent, c'est la qualité du dossier, non le marché, qui fait la différence ; la mise en concurrence des prêteurs que le Groupe VINSIX organise vise à trouver l'établissement dont le passif permet encore de prêter aux conditions d'hier. De structure : quand la ressource bancaire se raréfie, l'arrangement de dette et l'émission obligataire redeviennent des alternatives, et les opérations que le Groupe structure en 2026 combinent plus souvent qu'avant une tranche bancaire et une tranche obligataire.
La BCE n'a pas touché à ses taux cette semaine ; ses banques, elles, ont déjà commencé à fermer le robinet.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Banque centrale européenne — October 2026 euro area bank lending survey, communiqué du 27 octobre 2026
- Banque centrale européenne — The euro area bank lending survey, third quarter of 2026 (rapport complet, détail par pays)
- Econostream — ECB bank lending survey: eurozone banks see further credit tightening as loan demand weakens (27 octobre 2026)
- Boursorama / Reuters — La BCE laisse ses taux inchangés, l'inflation pourrait peser sur la croissance (29 octobre 2026)
- Boursorama / AFP — La BCE laisse ses taux inchangés, Christine Lagarde démissionnera en février (29 octobre 2026)
- Euronews — Christine Lagarde quittera la présidence de la BCE en février, avant la fin de son mandat (29 octobre 2026)
- Federal Reserve — Transcript of Chairman Warsh's press conference, 28 October 2026
- Raisin — Live breakdown of the Fed policy statement, October 2026 (3.75-4.00 % held, unemployment 4.2 %)
- The Private Banker — Euro-zone inflation splits as Italy jumps to 5.4 % and Germany eases to 2.8 % (31 octobre 2026)
- Ideal-Investisseur — Écart OAT / Bund à dix ans, clôtures quotidiennes au 30 octobre 2026
- Rankia — Euríbor hoy 30 de octubre de 2026 (moyennes mensuelles et simulation de révision)
- LeCreditImmo / Pretto — Taux de crédit immobilier en octobre 2026 : 3,66 % sur 20 ans, pourquoi la Banque de France affiche encore 3,32 %
- Empruntis / Observatoire Crédit Logement-CSA — Taux immobiliers : une hausse qui s'accélère ? (troisième trimestre 2026)