El viernes 23 de octubre, Moody's confirmó la calificación Aa3 de Francia, en contra de lo que el mercado había descontado. El respiro es real, pero llega después del movimiento: en dos semanas, la OAT a diez años pasó del 4,74 % al 5,13 %, y los baremos hipotecarios han empezado a seguirla. El Grupo VINSIX describe el mecanismo de transmisión, cuantifica la pérdida de capacidad de endeudamiento y analiza qué pueden cambiar el BCE y la Fed esta semana.
Una prórroga, no un aprobado
Moody's decidió en la noche del 23 de octubre: Francia conserva su calificación Aa3, con la perspectiva negativa que arrastra desde hace un año. La mayoría de los economistas esperaba una rebaja a A1, que habría alineado a la agencia con S&P y Fitch, ambas en A+. El comunicado es condicional: la nota « supone que se adoptará un presupuesto 2027 reductor del déficit », y la agencia espera que « los costes de financiación y las tensiones sociales se moderen en los próximos meses ». Dicho de otro modo, Moody's no juzga la situación: concede crédito a una trayectoria, con un déficit que pase del 5,4 % al 5 % del PIB y un Parlamento capaz de aprobar un texto. S&P se pronuncia el 27 de noviembre, y las presidenciales de abril de 2027 hacen poco probable una clarificación duradera antes de seis meses.
Las cifras de la semana
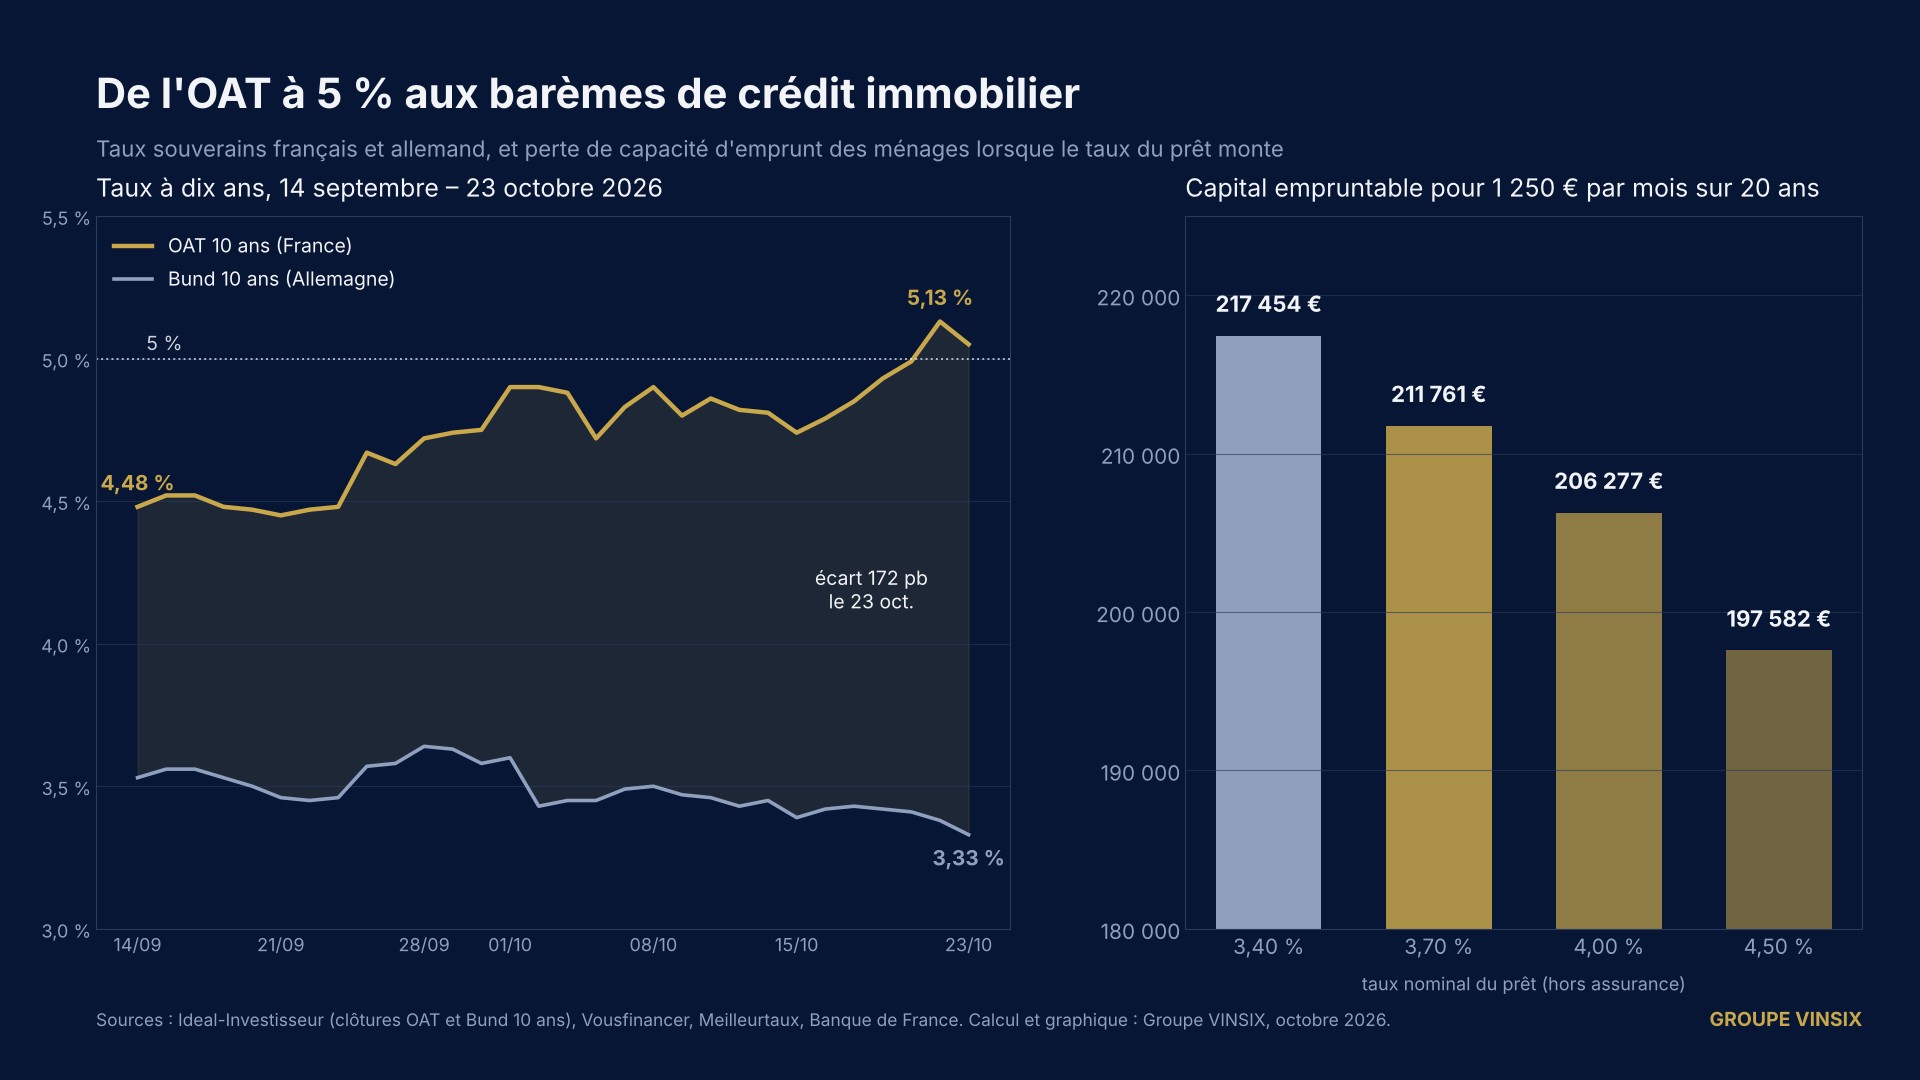
- OAT a diez años: 5,13 % al cierre del 22 de octubre, 5,14 % en sesión, máximo desde julio de 2002; 5,05 % el día 23 tras Moody's
- Bund a diez años: 3,33 % el 23 de octubre, por debajo del 3,60 % del 1 de octubre; el diferencial Francia-Alemania alcanza 171,8 puntos básicos, frente a 95 a mediados de septiembre y una media anual de 78,9
- Tipos medios hipotecarios a veinte años en Francia: 3,70 % el 21 de octubre según Vousfinancer; entre 3,50 % y 3,55 % tras negociación en octubre según Meilleurtaux, frente al 3,40 % de septiembre; baremos estándar al 3,86 % a veintitrés años
- Banque de France: tipo medio de los nuevos préstamos a la vivienda sin renegociación en el 3,32 % en agosto, 24 puntos básicos más que en enero; producción de 12.200 millones de euros
- Euríbor a doce meses: 3,267 % el 23 de octubre, frente al 2,156 % de un año antes; euríbor a tres meses en el 2,666 %
- BCE: tipo de depósito en el 2,50 % desde el 10 de septiembre; decisión el 29 de octubre, con una pausa descontada cerca del 90 %; Fed: horquilla del 3,75 % al 4 %, decisión el 28 de octubre, pausa descontada al 80 % y subida prevista en diciembre
- Tipo de usura francés del cuarto trimestre: 5,40 % en los préstamos a veinte años o más
Por qué una hipoteca no se financia sobre la OAT
El lector atento verá una paradoja: el Estado francés se endeuda al 5,05 % a diez años y un hogar todavía obtiene entre el 3,50 % y el 3,70 % a veinte. Explicamos el 12 de octubre por qué los hogares franceses se financian más barato que su Estado: el banco no se refinancia sobre la OAT, sino sobre sus depósitos, remunerados muy por debajo, y sobre sus propias emisiones, cédulas en primer lugar. Su referencia de mercado no es el soberano sino la curva de swaps, que recoge las expectativas sobre los tipos del BCE. Un préstamo amortizable a veinte años tiene una vida media de unos ocho o nueve años; es el swap a ese plazo, más el coste de liquidez y de capital, más el margen, lo que compone el baremo.
La OAT cuenta, sin embargo, porque el coste de emisión de los bancos franceses está en parte indexado a la firma de su Estado: cuando el diferencial Francia-Alemania pasa de 95 a 172 puntos en seis semanas, las cédulas y la deuda sénior de los bancos franceses también se amplían, y ese encarecimiento acaba en la tabla de tipos. Vousfinancer mide el diferencial entre el tipo medio a veinte años y la OAT en 1,30 puntos, un nivel estrecho; ese colchón es el que se reconstruye, a costa del prestatario.
La transmisión es lenta, y después brusca
El desfase entre el mercado y la oficina se mide en semanas. Los bancos revisan sus tablas cada mes; los expedientes en curso se tramitan al baremo de entrada; y los objetivos de fin de año frenan la subida mientras no se agoten las dotaciones. Las cifras del Banco de Francia, 3,30 % en julio y 3,32 % en agosto, reflejan esa inercia, y nada dicen de octubre.
La segunda fase es más rápida. Meilleurtaux señala que la subida « se acelera », que los baremos estándar han pasado del 3,69 % a principios de septiembre al 3,86 %, y que la barrera del 4 % se acerca. Vousfinancer prevé un tipo medio a veinte años cercano al 4 % a final de año y hasta el 4,50 % en marzo de 2027, con los mejores perfiles todavía en torno al 3,5 %. A ello se suma una tenaza regulatoria: el tipo de usura del cuarto trimestre, 5,40 % TAE a veinte años o más, se calculó sobre un periodo de tipos estables; a medida que suben los baremos, el seguro y las comisiones empujan los préstamos pequeños y a los prestatarios de más edad por encima del techo. Meilleurtaux estima que un veinte años por encima del 4 % excluiría a cerca del 20 % de su clientela actual, salvo que aumente la entrada.
Ejemplo con cifras: lo que cuesta medio punto
Tomemos un hogar capaz de destinar 1.250 euros al mes, sin seguro, a un préstamo a veinte años. Al 3,40 %, el tipo medio de septiembre, puede pedir 217.454 euros. Al 3,70 %, el tipo anunciado el 21 de octubre, 211.761 euros: 5.700 euros menos en un mes. Al 4 %, el nivel esperado a final de año, 206.277 euros. Al 4,50 %, el escenario de marzo de 2027, 197.582 euros. Entre el baremo de septiembre y el de la próxima primavera, este hogar pierde cerca de 20.000 euros de capacidad, un 9 % de su proyecto, sin que sus ingresos hayan cambiado. Los intereses totales pasan, en el mismo recorrido, de 82.546 a 102.418 euros.
Al sur de los Pirineos, la transmisión pasa por el euríbor y no por los baremos. El euríbor a doce meses se situó en el 3,267 % el 23 de octubre, frente al 2,156 % de un año antes; la media provisional de octubre, 3,224 %, queda ligeramente por debajo de la de septiembre, 3,247 %, pero más de un punto por encima de octubre de 2025. Para una hipoteca variable de 167.000 euros a veinticinco años a euríbor + 0,75 %, Rankia calcula una cuota de unos 880 euros, frente a 786 euros antes de la revisión anual: 94 euros más al mes. Allí el movimiento ya está en las cuentas de los hogares; en Francia, está por llegar.
Qué puede cambiar la semana de los bancos centrales
El BCE se reúne el 28 y el 29 de octubre, tras haber subido su tipo de depósito al 2,50 % en septiembre ante una inflación del 3,8 % impulsada por la energía. Los futuros asignan cerca del 90 % de probabilidad a una pausa, y alrededor de tres posibilidades de cada cuatro a al menos una subida antes del 17 de diciembre. En Estados Unidos, la Fed debería mantener su horquilla del 3,75 % al 4 % el 28 de octubre, con el mercado esperando una subida el 9 de diciembre y tipos cortos que podrían acercarse al 5 % a principios de 2027.
Para el crédito hipotecario europeo el mensaje es doble. El tipo corto, que gobierna el euríbor y por tanto las hipotecas variables españolas, no bajará en mucho tiempo. El tipo largo, que gobierna las hipotecas fijas francesas, depende más de la prima de riesgo soberana que de Fráncfort: Moody's ha comprado tiempo, pero un presupuesto 2027 vaciado de ahorros o derribado por una moción de censura devolvería la OAT por encima del 5 % con más seguridad que cualquier decisión del BCE.
Lo que nos quedamos
VINSIX ha podido constatar este último trimestre, en el análisis de los expedientes que se le someten, que los prestamistas han desplazado la conversación: la pregunta ya no es el tipo de hoy, sino si el plan de financiación resiste con un tipo de salida un punto más alto. En las consultas que el Grupo lanza entre los bancos, las ofertas se dispersan más que en primavera: una entidad bien provista de depósitos mantiene su baremo mientras otra, dependiente del mercado de bonos, repercute casi íntegramente el diferencial soberano.
Tres enseñanzas, pues. Para el comprador, el diferencial entre la OAT y el baremo es una prórroga, no una garantía; la pregunta útil no es « ¿bajarán los tipos? » sino « ¿pasa mi expediente por debajo de la usura al 4 %? ». Para el inversor y el operador, una financiación a tipo fijo asegurada hoy vale más que una opción sobre una relajación que ni Moody's ni el BCE prometen; las estructuraciones que arregla el Grupo VINSIX incorporan ya de forma sistemática un escenario de tipos largos por encima del 5 % de forma duradera. Para los poderes públicos, por último, cada semana de deriva presupuestaria se lee en la capacidad de endeudamiento de los hogares: los 20.000 euros que pierde nuestro hogar tipo entre septiembre y marzo son el precio, muy concreto, de una prima de riesgo de 170 puntos.
Moody's no ha cambiado la nota de Francia; el mercado ya ha cambiado el precio del crédito.
Este artículo presenta un análisis general y no constituye asesoramiento personalizado ni promesa de rentabilidad alguna.
La Redacción — Groupe VINSIX
Fuentes
- Reuters via Euronext — France spared Moody's ratings downgrade as it struggles with unrest (23 octobre 2026)
- Agence France Trésor — Les notations de la France (Moody's Aa3, S&P A+, Fitch A+, DBRS AA, Scope A+)
- Ideal-Investisseur — Écart OAT / Bund à dix ans, clôtures quotidiennes au 23 octobre 2026
- MySweetimmo / Vousfinancer — Crédit immobilier : l'OAT à 5 % pousse les taux à la hausse (22 octobre 2026)
- Meilleurtaux — Baromètre des taux immobiliers, octobre 2026
- Banque de France — Panorama des prêts à l'habitat des ménages (juillet 2026)
- Selectra — Crédit immobilier : la Banque de France confirme la remontée des taux (21 octobre 2026, données d'août)
- Euribor-rates.info — Fixings Euribor du 23 octobre 2026
- Rankia — Euríbor hoy 23 de octubre de 2026 (moyennes mensuelles et simulation)
- NewTrading — Hausse des taux BCE : le 29 octobre ou en décembre ?
- Forbes — What to look for from the Fed's October meeting (19 octobre 2026)