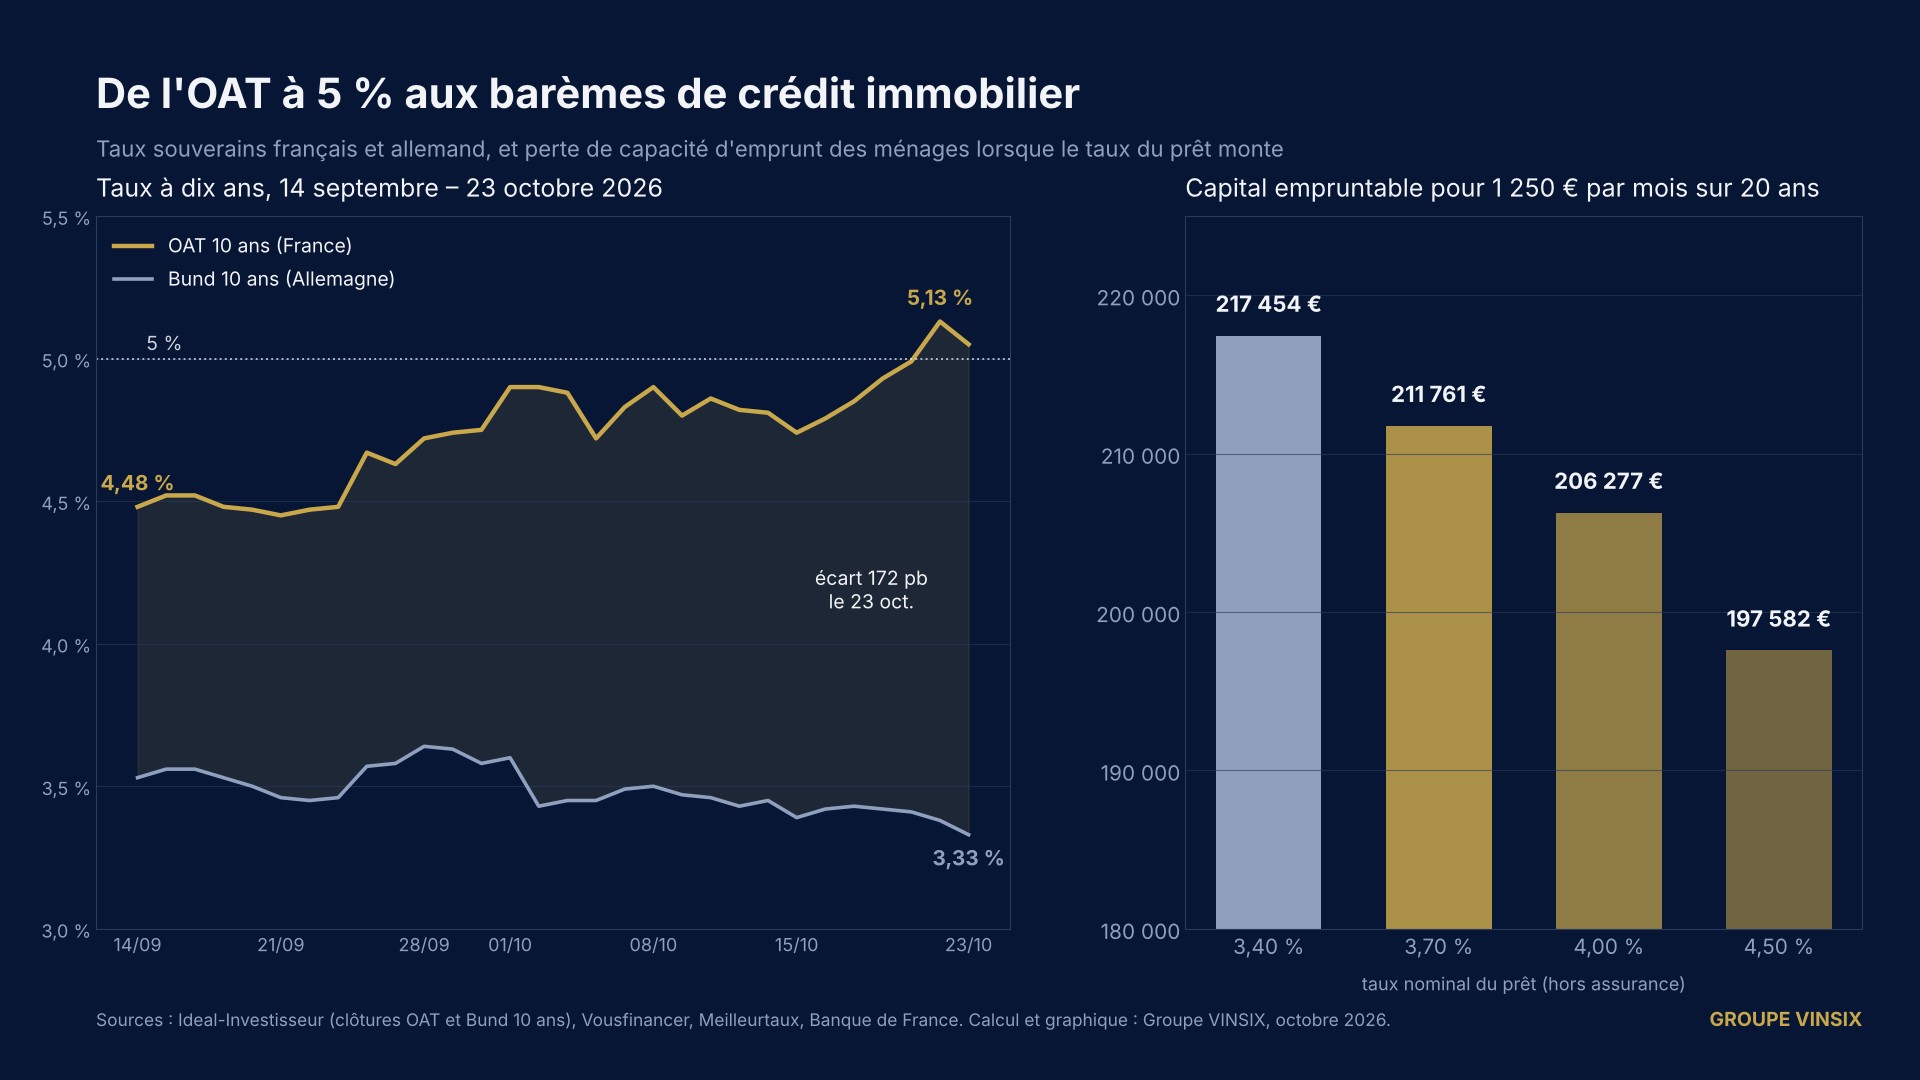
Vendredi 23 octobre, Moody's a maintenu la note Aa3 de la France, à rebours de ce que les marchés avaient intégré. Le répit est réel, mais il arrive après le mouvement : en quinze jours, l'OAT à dix ans est passée de 4,74 % à 5,13 %, et les barèmes de crédit immobilier ont commencé à suivre. Le Groupe VINSIX décrit le mécanisme de transmission, chiffre la perte de capacité d'emprunt, et regarde ce que la BCE et la Fed peuvent changer cette semaine.
Un sursis, pas un quitus
Moody's a tranché le 23 octobre au soir : la France conserve sa note Aa3, avec une perspective toujours négative, celle qu'elle porte depuis un an. La plupart des économistes attendaient un abaissement à A1, qui aurait aligné l'agence sur S&P et Fitch, toutes deux à A+. Le communiqué est conditionnel : la note « suppose qu'un budget 2027 réducteur de déficit sera adopté », et l'agence table sur une détente « des coûts de financement et des tensions sociales dans les prochains mois ». Autrement dit, Moody's ne juge pas la situation, elle fait crédit d'une trajectoire : déficit ramené de 5,4 % à 5 % du PIB, Parlement capable de voter un texte. S&P se prononce le 27 novembre, et l'élection présidentielle d'avril 2027 rend peu probable une clarification durable avant six mois.
Les chiffres de la semaine
- OAT à dix ans : 5,13 % en clôture le 22 octobre, 5,14 % en séance, plus haut depuis juillet 2002 ; 5,05 % le 23 après Moody's
- Bund à dix ans : 3,33 % le 23 octobre, en baisse depuis le 1er octobre (3,60 %) ; l'écart France-Allemagne atteint 171,8 points de base, contre 95 à la mi-septembre et 78,9 en moyenne sur un an
- Taux moyens affichés sur vingt ans : 3,70 % au 21 octobre selon Vousfinancer ; 3,50 à 3,55 % après négociation en octobre selon Meilleurtaux, contre 3,40 % en septembre ; barèmes standards à 3,86 % sur vingt-trois ans
- Banque de France : taux moyen des crédits à l'habitat hors renégociation à 3,32 % en août, en hausse de 24 points depuis janvier ; production de 12,2 milliards d'euros
- Euribor 12 mois : 3,267 % le 23 octobre, contre 2,156 % un an plus tôt ; Euribor 3 mois à 2,666 %
- BCE : taux de dépôt à 2,50 % depuis le 10 septembre ; décision le 29 octobre, statu quo attendu à près de 90 % ; Fed : fourchette 3,75-4 %, décision le 28 octobre, maintien attendu à 80 %, hausse anticipée en décembre
- Taux d'usure du quatrième trimestre : 5,40 % sur les prêts de vingt ans et plus
Pourquoi un prêt immobilier ne se finance pas sur l'OAT
Le lecteur attentif remarquera un paradoxe : l'État emprunte à 5,05 % sur dix ans, et un ménage obtient encore 3,50 à 3,70 % sur vingt ans. Nous avions expliqué le 12 octobre pourquoi le ménage français emprunte moins cher que son État : la banque ne se refinance pas sur l'OAT, mais sur ses dépôts, rémunérés bien en dessous, et sur ses émissions propres, obligations sécurisées en tête. Sa référence de marché n'est pas le souverain mais la courbe des swaps, qui reflète les anticipations de taux BCE. Un prêt à vingt ans amorti a une durée moyenne proche de huit ou neuf ans ; c'est donc le swap à cet horizon, plus le coût de liquidité et de fonds propres, plus la marge, qui fait le barème.
L'OAT compte pourtant, parce que le coût d'émission des banques françaises s'indexe en partie sur la signature de leur État : quand l'écart France-Allemagne passe de 95 à 172 points en six semaines, les obligations sécurisées et seniors des banques tricolores s'écartent aussi, et ce renchérissement finit dans la grille. Vousfinancer mesure l'écart entre le vingt ans moyen et l'OAT à 1,30 point, un niveau étroit ; c'est ce coussin qui se reconstitue, au détriment de l'emprunteur.
La transmission est lente, puis brutale
Le délai entre le marché et le guichet se compte en semaines. Les banques révisent leurs grilles au mois ; les dossiers en cours sont instruits au barème d'entrée ; et les objectifs de fin d'année retiennent la hausse tant que les enveloppes ne sont pas consommées. Les chiffres de la Banque de France, 3,30 % en juillet, 3,32 % en août, décrivent cette inertie, et ne disent rien d'octobre.
La seconde phase est plus rapide. Meilleurtaux relève que la hausse « s'accélère », que les barèmes standards sont passés de 3,69 % début septembre à 3,86 %, et que le cap de 4 % se rapproche. Vousfinancer anticipe un vingt ans moyen proche de 4 % à la fin de l'année et jusqu'à 4,50 % en mars 2027, les meilleurs profils restant autour de 3,5 %. S'ajoute un effet de ciseau réglementaire : le taux d'usure du quatrième trimestre, 5,40 % en TAEG sur vingt ans et plus, a été calculé sur une période de taux stables ; à mesure que les barèmes montent, l'assurance et les frais poussent les petits prêts et les emprunteurs âgés au-delà du plafond. Meilleurtaux estime qu'un vingt ans au-dessus de 4 % exclurait environ 20 % de sa clientèle actuelle, sauf à augmenter l'apport.
Exemple chiffré : ce que coûte un demi-point
Prenons un ménage capable de consacrer 1 250 euros par mois, hors assurance, à un prêt sur vingt ans. À 3,40 %, le taux moyen de septembre, il emprunte 217 454 euros. À 3,70 %, le taux affiché du 21 octobre, 211 761 euros : 5 700 euros de moins en un mois. À 4 %, le niveau attendu pour la fin de l'année, 206 277 euros. À 4,50 %, le scénario de mars 2027, 197 582 euros. Entre le barème de septembre et celui du printemps, ce ménage perd près de 20 000 euros de capacité, soit 9 % de son projet, sans que ses revenus aient changé. Les intérêts totaux passent dans le même temps de 82 546 à 102 418 euros.
De l'autre côté des Pyrénées, la transmission passe par l'Euribor et non par les barèmes. L'Euribor à douze mois s'établit à 3,267 % le 23 octobre, contre 2,156 % un an plus tôt ; la moyenne provisoire d'octobre, 3,224 %, se situe un peu sous celle de septembre, 3,247 %, mais plus d'un point au-dessus d'octobre 2025. Pour un prêt à taux variable de 167 000 euros sur vingt-cinq ans à Euribor + 0,75 %, Rankia calcule une mensualité d'environ 880 euros, contre 786 euros avant la révision annuelle : 94 euros de plus par mois. Le mouvement y est déjà dans les comptes des ménages ; en France, il est devant.
Ce que la semaine des banques centrales peut changer
La BCE se réunit les 28 et 29 octobre, après avoir relevé son taux de dépôt à 2,50 % en septembre face à une inflation de 3,8 % tirée par l'énergie. Les contrats à terme donnent près de 90 % de probabilité à un statu quo, et environ trois chances sur quatre à au moins une hausse d'ici au 17 décembre. Aux États-Unis, la Fed devrait maintenir sa fourchette de 3,75 à 4 % le 28 octobre, les marchés attendant une hausse le 9 décembre et des taux courts pouvant approcher 5 % début 2027.
Pour le crédit immobilier européen, le message est double. Le taux court, qui pilote l'Euribor et donc les prêts variables espagnols, ne baissera pas avant longtemps. Le taux long, qui pilote les prêts fixes français, dépend davantage de la prime de risque souveraine que de Francfort : Moody's a acheté du temps, mais un budget 2027 vidé de ses économies ou renversé par une motion de censure renverrait l'OAT au-dessus de 5 % plus sûrement qu'une décision de la BCE.
Ce que nous en retenons
VINSIX a pu constater ce dernier trimestre, dans l'analyse des dossiers qui lui sont soumis, que les prêteurs ont déplacé la discussion : la question n'est plus le taux du jour, mais la tenue du plan de financement si le taux de sortie se situe un point plus haut. Dans les consultations lancées par le Groupe auprès des banques, les offres se dispersent davantage qu'au printemps, un établissement bien pourvu en dépôts tenant son barème quand un autre, dépendant du marché obligataire, répercute l'écart souverain presque intégralement.
Trois enseignements, donc. Pour l'acquéreur, l'écart entre l'OAT et le barème est un sursis, pas une garantie ; la question utile n'est pas « les taux vont-ils baisser ? » mais « mon dossier passe-t-il sous l'usure à 4 % ? ». Pour l'investisseur et l'opérateur, une ressource à taux fixe sécurisée aujourd'hui vaut davantage qu'une option sur une détente que ni Moody's ni la BCE ne promettent ; les structurations que le Groupe VINSIX arrange intègrent désormais systématiquement un scénario de taux longs durablement au-dessus de 5 %. Pour la puissance publique, enfin, chaque semaine de flottement budgétaire se lit dans la capacité d'emprunt des ménages : les 20 000 euros perdus par notre ménage type entre septembre et mars sont le prix, très concret, d'une prime de risque de 170 points.
Moody's n'a pas changé la note de la France ; le marché, lui, a déjà changé le prix du crédit.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Reuters via Euronext — France spared Moody's ratings downgrade as it struggles with unrest (23 octobre 2026)
- Agence France Trésor — Les notations de la France (Moody's Aa3, S&P A+, Fitch A+, DBRS AA, Scope A+)
- Ideal-Investisseur — Écart OAT / Bund à dix ans, clôtures quotidiennes au 23 octobre 2026
- MySweetimmo / Vousfinancer — Crédit immobilier : l'OAT à 5 % pousse les taux à la hausse (22 octobre 2026)
- Meilleurtaux — Baromètre des taux immobiliers, octobre 2026
- Banque de France — Panorama des prêts à l'habitat des ménages (juillet 2026)
- Selectra — Crédit immobilier : la Banque de France confirme la remontée des taux (21 octobre 2026, données d'août)
- Euribor-rates.info — Fixings Euribor du 23 octobre 2026
- Rankia — Euríbor hoy 23 de octubre de 2026 (moyennes mensuelles et simulation)
- NewTrading — Hausse des taux BCE : le 29 octobre ou en décembre ?
- Forbes — What to look for from the Fed's October meeting (19 octobre 2026)