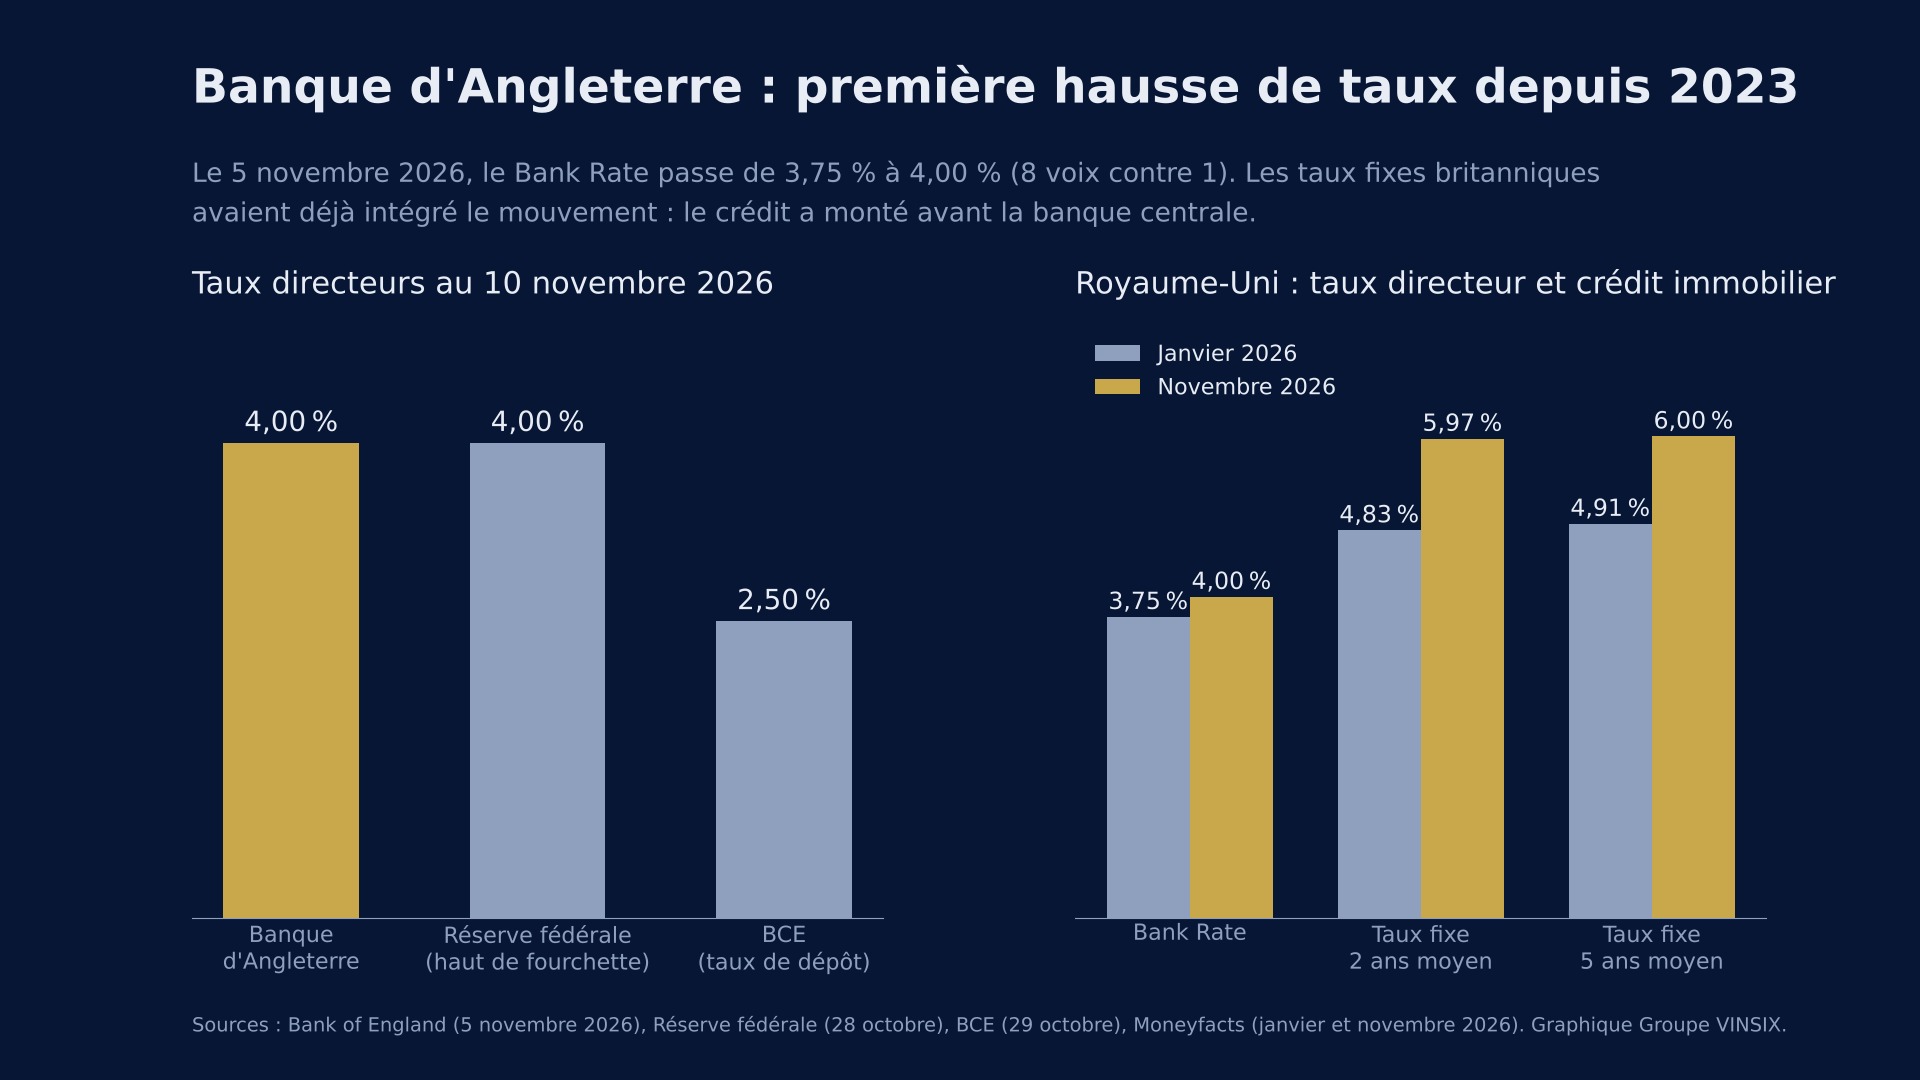
El 5 de noviembre, el Banco de Inglaterra elevó su tipo oficial del 3,75 % al 4 %, su primera subida desde agosto de 2023. La decisión apenas sorprendió: las entidades británicas la habían descontado semanas antes y los tipos fijos ya se acercaban al 6 %. Ese desfase entre la decisión y el precio del crédito es la verdadera noticia de la semana, también para quien se financia en euros.
Una subida esperada, una votación más firme de lo previsto
El Comité de Política Monetaria votó por ocho votos contra uno subir el Bank Rate un cuarto de punto, hasta el 4 %. El único voto discrepante, el de Catherine Mann, pedía más: medio punto, hasta el 4,25 %. Dos miembros que hasta ahora defendían mantener los tipos, Swati Dhingra y Alan Taylor, se sumaron a la mayoría. El mensaje es claro: en Londres ya no se discute si endurecer, sino cuánto.
El gobernador Andrew Bailey insistió en que la subida no debe interpretarse como la primera de una larga serie inevitable. Añadió, no obstante, que otra subida parecía probable si no se resuelve el conflicto en Oriente Medio. La próxima decisión llegará el 17 de diciembre.
Por qué ahora: la energía y el temor a los efectos de segunda ronda
La inflación británica alcanzó el 3,5 % en septiembre, frente a un objetivo del 2 %. El Banco prevé que suba hacia el 5 % a mediados de 2027 por el efecto de los precios de la energía, alterados por el conflicto en Oriente Medio. Reconoce que el contagio a salarios y otros precios sigue siendo limitado, pero considera que la energía lleva cara el tiempo suficiente para que acabe apareciendo. Una actividad más sólida de lo previsto refuerza ese riesgo. De ahí una subida presentada como seguro, más que como el inicio de un ciclo.
El retraso se explica también por el comportamiento de las empresas. Parte del encarecimiento de la energía se ha absorbido en los márgenes, y los contratos a precio fijo y las coberturas han frenado la transmisión. Esos amortiguadores se agotan con el tiempo: es justo el momento que el Banco de Inglaterra eligió para actuar, antes de que los costes se trasladen a los precios de venta y a los salarios.
Las cifras clave
- Bank Rate: 4 % desde el 5 de noviembre de 2026, frente al 3,75 % anterior; votación de 8 a 1
- Inflación en el Reino Unido: 3,5 % en septiembre, en torno al 5 % previsto a mediados de 2027
- Tipo fijo hipotecario medio a 2 años: 5,97 % a principios de noviembre, frente al 4,83 % de enero (Moneyfacts)
- Tipo fijo medio a 5 años: 6 % a principios de noviembre, frente al 4,91 % de enero
- Gilt a 10 años: 5,5 % el 1 de octubre, máximo desde 2007, y en torno al 5,15 % tras la decisión
- Reserva Federal: 3,75 % a 4 % desde septiembre, sin cambios el 28 de octubre; BCE: tipo de depósito en el 2,50 %, sin cambios el 29 de octubre
El crédito británico ya había hecho el camino
La paradoja es solo aparente. Entre enero y noviembre, el Bank Rate subió un cuarto de punto, mientras que el tipo fijo medio a dos años ganó más de un punto. Las entidades no fijan sus préstamos a tipo fijo con el tipo oficial del día, sino con los swaps, es decir, con lo que el mercado anticipa para los próximos años. El swap a cinco años rondaba el 4,62 % antes de la reunión: la subida ya estaba en los precios. El mercado de bonos lo confirmó a su manera. El gilt a 10 años tocó el 5,5 % el 1 de octubre, su nivel más alto desde 2007, y el de 30 años alcanzó el 6 % por primera vez desde 1998. El día de la decisión, en cambio, el 10 años bajó justo por debajo del 5,15 %, señal de que una subida anunciada y acompañada de un discurso prudente tranquiliza más de lo que inquieta.
Un ejemplo con cifras
Tomemos una hipoteca de 500 000 £ a 25 años, con amortización. Al tipo fijo medio de enero, 4,83 %, la cuota mensual es de 2873,64 £. Al tipo medio de noviembre, 5,97 %, sube a 3212,34 £: 338,70 £ más al mes y 4064,43 £ al año. En un periodo fijo de dos años, la diferencia supera las 8100 £, para un prestatario que solo ha visto moverse el tipo oficial un cuarto de punto.
En una financiación profesional a vencimiento referenciada al SONIA, el tipo interbancario británico que sigue al Bank Rate, la transmisión es directa: con 10 000 000 £ de saldo vivo, cada cuarto de punto cuesta 25 000 £ de intereses al año. Sin cobertura, el prestatario a tipo variable paga la subida ese mismo día; con un tipo fijo o un swap contratado demasiado tarde, ya la había pagado.
Tres bancos centrales, tres posturas
El Banco de Inglaterra actúa mientras sus dos grandes vecinos hacen una pausa. La Reserva Federal, que subió los tipos en septiembre por primera vez desde 2023, los mantuvo el 28 de octubre, con dos votos discrepantes a favor de otra subida. El BCE mantuvo el 29 de octubre su tipo de depósito en el 2,50 %, con una inflación de la eurozona del 3,8 %. Pero la pausa de los bancos centrales no protege al prestatario europeo: en Francia, la OAT a 10 años superó el 5 % el 21 de octubre y las condiciones hipotecarias de los bancos siguen subiendo. Es exactamente el mecanismo observado en Londres: el mercado hace el trabajo antes que el banco central.
Mi lectura, para el Groupe VINSIX
La primera lección es de calendario. En las consultas que el Groupe VINSIX realiza ante las entidades financiadoras, en Londres y en el continente, el coste de una financiación se fija cuando se emite la oferta, no cuando se reúne el banco central. Este año, en una estructuración compleja entre el Reino Unido y la Europa continental, comprobé que unas semanas de ventaja al poner en competencia a los prestamistas valían más que cualquier apuesta sobre la próxima decisión de política monetaria.
La segunda es que la cobertura no es un lujo. Una financiación referenciada sin techo de tipos ni swap traslada todo el riesgo al prestatario, y ese riesgo se nota ya cada mes. Los comités de riesgos a los que acudimos analizan la sensibilidad de los flujos a una subida de tipos antes incluso que el valor del activo: un expediente que demuestra su resistencia a un escenario alcista obtiene mejores condiciones que uno que lo ignora.
La tercera es que la distancia entre Londres y Fráncfort no tiene por qué durar. Si la energía sigue cara, el BCE podría retomar sus subidas. Es momento de estructurar más que de esperar: alargar plazos cuando sea posible, diversificar las fuentes de financiación y valorar una emisión de bonos dedicada cuando el importe lo justifique. Es el núcleo de nuestro trabajo de asesoramiento en financiación estructurada.
Este artículo presenta un análisis de conjunto y no constituye asesoramiento personalizado ni promesa de rentabilidad.
Cyril Abensour — Managing Partner, Groupe VINSIX
Fuentes
- Bank of England — Bank Rate raised to 4%, November 2026 Monetary Policy Summary (5 novembre 2026)
- House of Commons Library — Interest rates and monetary policy: economic indicators (novembre 2026)
- Mortgage Trade Association — Monetary Policy Committee interest rate decision, November 2026 (6 novembre 2026)
- Moneyfacts — Mortgage rates and market news (novembre 2026)
- Fox Davidson — UK mortgage rates today, Moneyfacts November 2026 averages and swap rates (5 novembre 2026)
- Trading Economics — UK gilt yields surge as bond selloff intensifies (1er octobre 2026)
- Trading Economics — UK bond yields after the Bank of England decision (6 novembre 2026)
- Euronews — La BCE maintient les taux à 2,5 % (29 octobre 2026)
- GKToday — US Federal Reserve holds interest rates steady (28 octobre 2026)