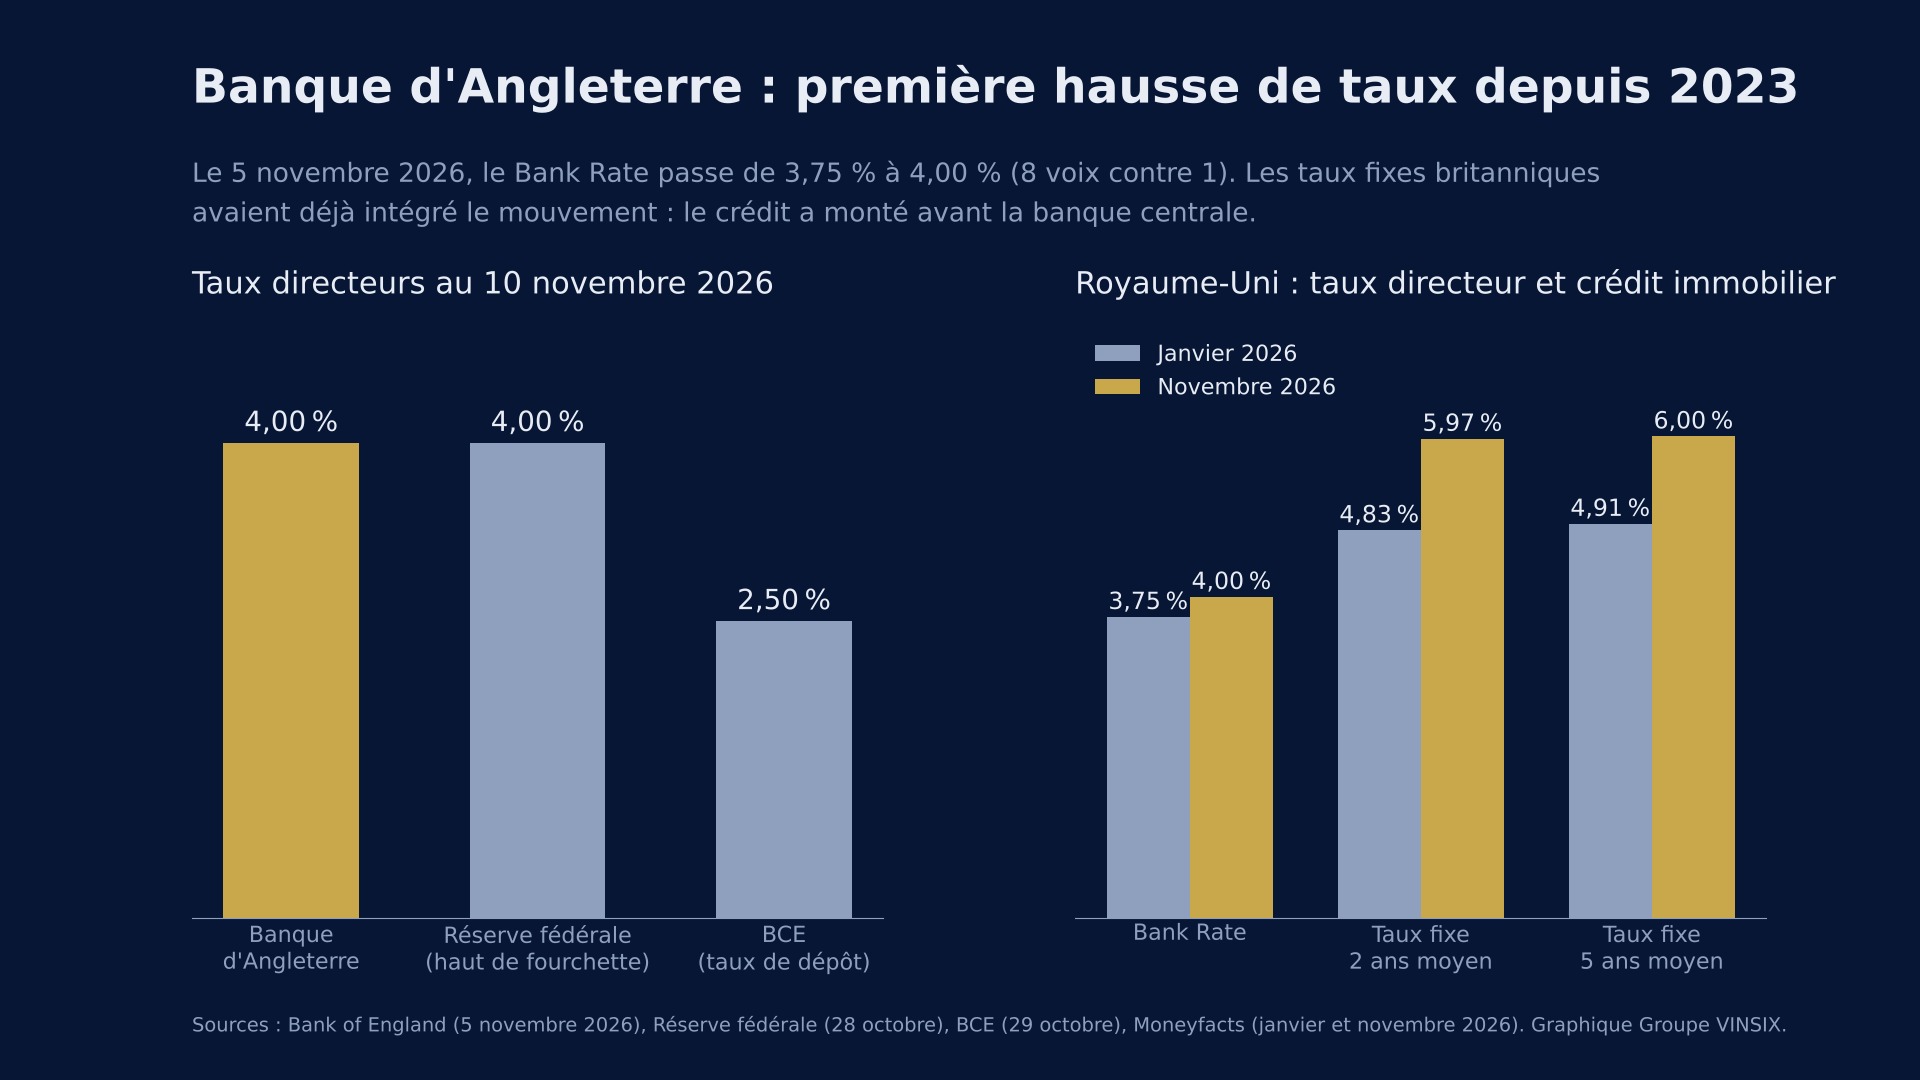
Le 5 novembre, la Banque d'Angleterre a porté son taux directeur de 3,75 % à 4 %, sa première hausse depuis août 2023. L'annonce a peu surpris : les prêteurs britanniques l'avaient anticipée depuis des semaines, et les taux fixes approchaient déjà 6 %. Ce décalage entre la décision et le prix du crédit est la vraie information de la semaine, y compris pour qui emprunte en euros.
Une hausse attendue, un vote plus ferme que prévu
Le Comité de politique monétaire a voté à huit voix contre une pour relever le Bank Rate d'un quart de point, à 4 %. La seule voix dissidente, celle de Catherine Mann, réclamait davantage : un demi-point, soit 4,25 %. Deux membres qui plaidaient jusqu'ici pour le statu quo, Swati Dhingra et Alan Taylor, ont rejoint la majorité. Le signal est clair : à Londres, le débat ne porte plus sur l'opportunité de resserrer, mais sur son ampleur.
Le gouverneur Andrew Bailey a pris soin de préciser que cette hausse ne devait pas être lue comme la première d'une longue série inévitable. Il a toutefois ajouté qu'une nouvelle hausse paraissait probable si le conflit au Moyen-Orient ne trouvait pas d'issue. La prochaine décision est attendue le 17 décembre.
Pourquoi maintenant : l'énergie et la crainte des effets de second tour
L'inflation britannique atteignait 3,5 % en septembre, pour un objectif de 2 %. La Banque d'Angleterre prévoit qu'elle montera vers 5 % d'ici la mi-2027, sous l'effet des prix de l'énergie, perturbés par le conflit au Moyen-Orient. L'institution reconnaît que les effets sur les salaires et les autres prix restent limités à ce stade, mais elle estime que l'énergie est restée chère assez longtemps pour qu'ils finissent par apparaître. Une activité plus robuste que prévu renforce ce risque. D'où une hausse présentée comme une assurance, plutôt que comme le début d'un cycle.
Le délai s'explique aussi par le comportement des entreprises. Une partie du renchérissement de l'énergie a été absorbée par les marges, et les contrats à prix fixe comme les couvertures ont retardé la transmission. Ces amortisseurs s'épuisent avec le temps : c'est précisément le moment que la Banque d'Angleterre a choisi pour agir, avant que la hausse des coûts ne se diffuse aux prix de vente et aux salaires.
Les chiffres clés
- Bank Rate : 4 % depuis le 5 novembre 2026, contre 3,75 % auparavant ; vote à 8 voix contre 1
- Inflation au Royaume-Uni : 3,5 % en septembre, environ 5 % attendus à la mi-2027
- Taux fixe immobilier moyen à 2 ans : 5,97 % début novembre, contre 4,83 % en janvier (Moneyfacts)
- Taux fixe moyen à 5 ans : 6 % début novembre, contre 4,91 % en janvier
- Gilt à 10 ans : 5,5 % le 1er octobre, plus haut depuis 2007, puis autour de 5,15 % après la décision
- Réserve fédérale : 3,75 % à 4 % depuis septembre, inchangé le 28 octobre ; BCE : taux de dépôt à 2,50 %, inchangé le 29 octobre
Le crédit britannique avait déjà fait le chemin
Le paradoxe n'est qu'apparent. Entre janvier et novembre, le Bank Rate n'a gagné qu'un quart de point, alors que le taux fixe moyen à deux ans a pris plus d'un point. Les prêteurs ne financent pas leurs crédits à taux fixe au taux directeur du jour, mais au prix des swaps, c'est-à-dire au taux que le marché anticipe pour les années à venir. Le swap à cinq ans se situait autour de 4,62 % avant la réunion : la hausse était déjà dans les prix. Le marché obligataire l'a confirmé à sa manière. Le gilt à 10 ans a touché 5,5 % le 1er octobre, son plus haut niveau depuis 2007, et le 30 ans a atteint 6 % pour la première fois depuis 1998. Le jour de la décision, le 10 ans est au contraire revenu juste sous 5,15 %, signe qu'une hausse attendue et accompagnée d'un discours prudent rassure plutôt qu'elle n'inquiète.
Un exemple chiffré
Prenons un emprunt immobilier de 500 000 £ sur 25 ans, amortissable. Au taux fixe moyen de janvier, 4,83 %, la mensualité ressort à 2 873,64 £. Au taux moyen de novembre, 5,97 %, elle passe à 3 212,34 £, soit 338,70 £ de plus par mois et 4 064,43 £ par an. Sur une durée fixe de deux ans, l'écart dépasse 8 100 £, pour un emprunteur qui n'a vu le taux directeur bouger que d'un quart de point.
Pour un financement professionnel in fine indexé sur le SONIA, le taux monétaire britannique qui suit le Bank Rate, la transmission est directe : sur un encours de 10 000 000 £, chaque quart de point coûte 25 000 £ d'intérêts par an. Sans couverture, l'emprunteur à taux variable paie la hausse le jour même ; avec un taux fixe ou un swap mis en place trop tard, il l'a déjà payée.
Trois banques centrales, trois postures
La Banque d'Angleterre agit alors que ses deux grandes voisines marquent une pause. La Réserve fédérale, qui avait relevé ses taux en septembre pour la première fois depuis 2023, les a laissés inchangés le 28 octobre, avec deux voix dissidentes favorables à une nouvelle hausse. La BCE a maintenu le 29 octobre son taux de dépôt à 2,50 %, alors que l'inflation de la zone euro atteint 3,8 %. Mais la pause des banques centrales ne protège pas l'emprunteur européen : en France, l'OAT à 10 ans a franchi 5 % le 21 octobre, et les barèmes des banques continuent de monter. C'est exactement le mécanisme observé à Londres : le marché fait le travail avant la banque centrale.
Ma lecture, pour le Groupe VINSIX
Je retiens d'abord une leçon de calendrier. Dans les consultations que le Groupe VINSIX mène auprès des prêteurs, à Londres comme sur le continent, le coût d'un financement se fixe au moment où l'offre est émise, pas au moment où la banque centrale se réunit. J'ai pu constater cette année, dans le cadre d'une structuration complexe entre le Royaume-Uni et l'Europe continentale, que quelques semaines d'avance sur la mise en concurrence des prêteurs valaient davantage que n'importe quel pari sur la prochaine décision de politique monétaire.
Je retiens ensuite que la couverture n'est pas un luxe. Un financement indexé sans plafond de taux ni swap transfère tout le risque à l'emprunteur, et ce risque se lit désormais chaque mois. Les comités de crédit que nous sollicitons examinent la sensibilité des flux à une hausse de taux avant même la valeur de l'actif : un dossier qui montre sa résistance à un scénario de hausse obtient de meilleures conditions qu'un dossier qui l'ignore.
Je retiens enfin que l'écart entre Londres et Francfort ne durera pas nécessairement. Si l'énergie reste chère, la BCE pourrait à son tour reprendre ses hausses. Le moment est donc moins à l'attente qu'à la structuration : allonger la maturité quand c'est possible, diversifier les sources de financement, et envisager une émission obligataire dédiée lorsque le montant le justifie. C'est le cœur de notre métier de conseil en financement structuré.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
Cyril Abensour — Managing Partner, Groupe VINSIX
Sources
- Bank of England — Bank Rate raised to 4%, November 2026 Monetary Policy Summary (5 novembre 2026)
- House of Commons Library — Interest rates and monetary policy: economic indicators (novembre 2026)
- Mortgage Trade Association — Monetary Policy Committee interest rate decision, November 2026 (6 novembre 2026)
- Moneyfacts — Mortgage rates and market news (novembre 2026)
- Fox Davidson — UK mortgage rates today, Moneyfacts November 2026 averages and swap rates (5 novembre 2026)
- Trading Economics — UK gilt yields surge as bond selloff intensifies (1er octobre 2026)
- Trading Economics — UK bond yields after the Bank of England decision (6 novembre 2026)
- Euronews — La BCE maintient les taux à 2,5 % (29 octobre 2026)
- GKToday — US Federal Reserve holds interest rates steady (28 octobre 2026)