El 9 de octubre de 2026, el Estado francés se financiaba a diez años al 4,86 %. Ese mismo día, un hogar obtenía una hipoteca a veinte años en torno al 3,60 %. Un particular se financia, pues, 1,25 puntos por debajo del Tesoro: una situación poco frecuente, sostenida por amortiguadores que se desgastan. Por encima, un tope legal, el tipo de usura, acaba de fijarse en el 5,40 % para el cuarto trimestre. El Groupe VINSIX desmonta el mecanismo, con los números en la mano.
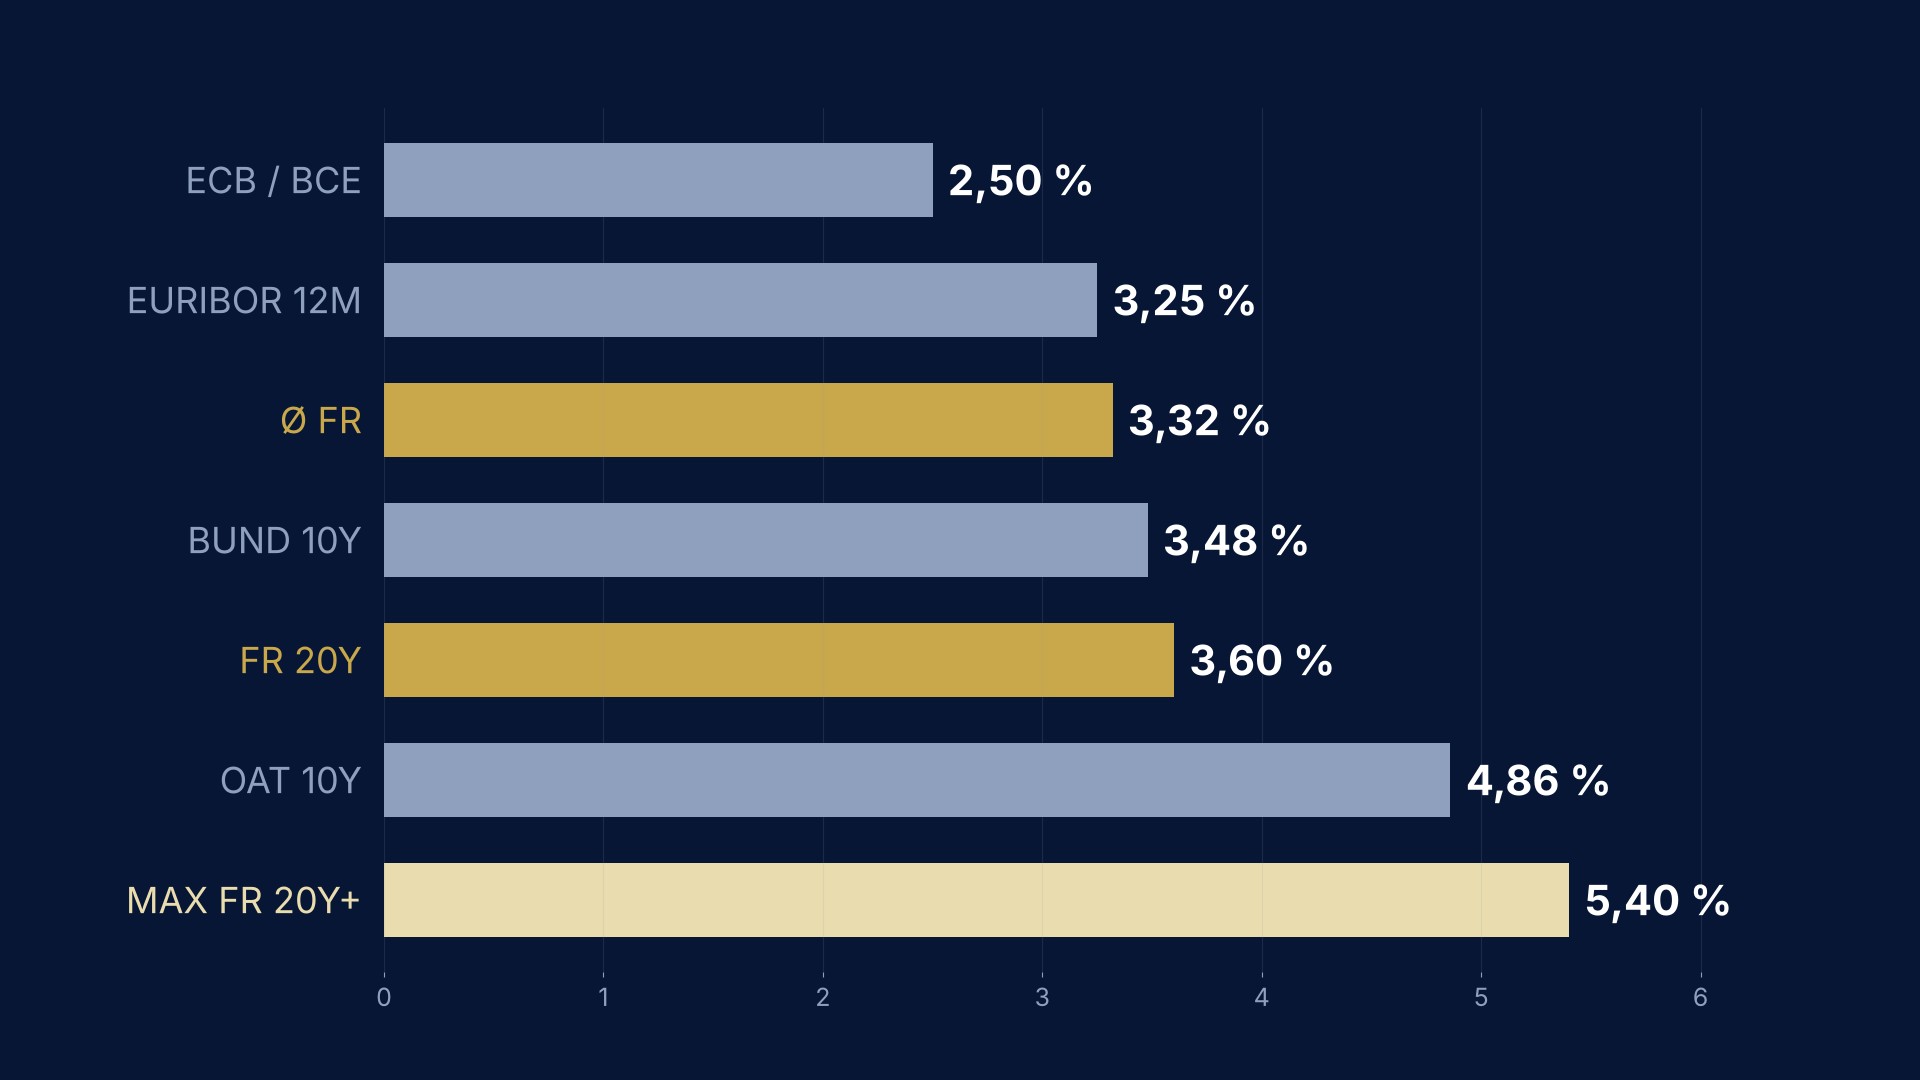
En un sistema financiero corriente, la jerarquía de los tipos es sencilla: el Estado se financia al precio más bajo, los bancos algo más caro, y las empresas y los hogares más caro todavía. La Francia de octubre de 2026 es una excepción. La tensión sobre la deuda pública ha sido tan rápida que las tarifas hipotecarias no la han seguido, y el particular recibe mejor trato que el soberano.
La escala de tipos a 9 de octubre de 2026
- BCE: facilidad de depósito en el 2,50 % desde el 16 de septiembre; próxima reunión el 29 de octubre
- Euríbor a 12 meses: en torno al 3,25 % de media en septiembre, frente al 2,17 % un año antes
- Banque de France (publicación del 6 de octubre): tipo medio de las nuevas hipotecas del 3,32 % en agosto, frente al 3,10 % un año antes; 12.200 millones de euros de nueva producción en el mes
- Tarifas de octubre de los intermediarios: del 3,60 % al 3,66 % a veinte años y del 3,75 % al 3,80 % a veinticinco, entre 0,07 y 0,15 puntos más en un mes
- Deuda pública a diez años, cierre del 9 de octubre: OAT al 4,855 %, Bund al 3,477 %, diferencial de 138 puntos básicos
- Tipo de usura del cuarto trimestre: 5,40 % para los préstamos a tipo fijo a veinte años o más (5,29 % el trimestre anterior), 4,68 % de diez a menos de veinte años y 6,49 % para los préstamos puente
- Inflación de la zona euro, estimación preliminar de septiembre: 3,8 %, tras el 3,2 % de agosto; energía +18,8 % interanual
Por qué un banco presta por debajo del tipo del Estado
Primera explicación: un banco no fija sus tarifas sobre la OAT, sino sobre la curva de swaps y sobre el coste real de sus recursos. Buena parte de la subida de la OAT responde a una prima propia de Francia: el Bund se sitúa en el 3,48 %. Frente a esa referencia, una hipoteca al 3,60 % a veinte años deja un margen de una docena de puntos básicos, muy estrecho pero positivo. Segunda explicación: una parte importante del balance de los bancos franceses se financia con depósitos de clientes, cuya remuneración se ajusta despacio. Tercera, comercial: la hipoteca sigue siendo en Francia un producto de captación, concedido con poco margen para vincular durante veinte años la nómina, el ahorro y los seguros de un hogar.
Los tres amortiguadores se desgastan. Las permutas de incumplimiento crediticio (CDS) a cinco años sobre la deuda subordinada de los grandes bancos franceses se han ampliado entre 30 y 40 puntos básicos desde mediados de septiembre, hasta 131 puntos para BNP Paribas, 132 para Crédit Agricole y 142 para Société Générale, según el Cercle de l'Épargne. Un banco cuya firma se encarece acaba repercutiéndolo: a comienzos de octubre, las nuevas tarifas recibidas por Vousfinancer recogían subidas de 0,10 a 0,30 puntos, y las entidades menos agresivas se situaban ya entre el 4 % y el 4,40 %.
El tipo de usura: un tope que mira por el retrovisor
El tipo de usura es la tasa anual equivalente (TAE; en Francia, TAEG) máxima a la que puede concederse un préstamo. No se aplica al tipo nominal, sino al coste completo: intereses, seguro del prestatario, garantía, comisiones de apertura y de intermediación. La Banque de France lo calcula cada trimestre con una regla fija: toma el tipo efectivo medio aplicado durante el trimestre anterior y le suma un tercio. El tope del 5,40 % corresponde así a un tipo efectivo medio del 4,05 % observado en el tercer trimestre en los préstamos a veinte años o más.
La regla protege al prestatario frente a los abusos, pero tiene un defecto de diseño: sigue al mercado con un trimestre de retraso. El tope acaba de ganar 0,11 puntos en tres meses, mientras que algunas tarifas han subido hasta 0,30 puntos en uno solo. Para que el tope llegue al 5,80 %, el tipo efectivo medio tendría que subir antes al 4,35 %, lo que presupone que esos préstamos hayan podido concederse. Durante la subida de tipos de 2022 y 2023, este efecto tijera dejó fuera a prestatarios solventes, y las autoridades tuvieron que pasar temporalmente a una revisión mensual.
Ejemplo numérico: cinco puntos básicos y la operación ya no pasa
Tomemos un préstamo de 300.000 euros a veinticinco años a un tipo nominal del 3,75 %, con 4.500 euros de gastos de apertura y de garantía. La cuota mensual sin seguro es de 1.542 euros. Para un prestatario cuyo seguro cuesta el 0,36 % del capital al año, es decir, 90 euros al mes, la TAE resulta del 4,53 %: el margen bajo el tope es de 0,87 puntos, y el tipo nominal podría subir hasta cerca del 4,59 % antes de chocar con la usura.
Cambiemos un solo parámetro. Para un prestatario de más edad o con un riesgo de salud, asegurado al 0,90 %, es decir, 225 euros al mes, el mismo préstamo al mismo tipo arroja una TAE del 5,36 %: pasa, por 0,04 puntos. Si el banco sube su tarifa cinco puntos básicos, hasta el 3,80 %, la TAE alcanza el 5,41 %: el préstamo pasa a ser legalmente imposible, aunque los ingresos del prestatario no hayan variado un euro. El tope no selecciona por solvencia; selecciona por el coste del seguro y el nivel de los gastos.
El contraejemplo español
España ofrece un contraste útil. Una parte importante de las hipotecas está referenciada al euríbor a 12 meses, cuya media de septiembre, cercana al 3,25 %, supera en más de un punto la de septiembre de 2025. La subida se transmite sin demora: para un préstamo de 150.000 euros a veinticinco años que se revisa en octubre, la cuota aumenta unos 102 euros al mes, más de 1.200 euros al año. El sistema español ajusta por precio, y quien ya tiene la hipoteca absorbe el golpe. El sistema francés, a tipo fijo y con tope, protege a quien ya tiene el préstamo y ajusta por cantidad: cuando el precio no puede subir más, lo que se cierra es el acceso al crédito.
Qué puede aflojar la tenaza, o apretarla
Tres variables decidirán lo que viene. La primera es monetaria: con una inflación del 3,8 % en la zona euro, del 3,4 % en Francia y del 5,0 % en España, la reunión del BCE del 29 de octubre se celebrará bajo presión, y los mercados descuentan todavía dos subidas de tipos en doce meses. La segunda es presupuestaria: mientras el diferencial entre la OAT y el Bund siga cerca de 140 puntos básicos, la financiación a largo plazo costará a los bancos franceses más que a sus competidores europeos. La tercera es regulatoria: volver a la revisión mensual del tipo de usura reduciría el retraso del tope sin cambiar su principio.
Lo que nos deja
VINSIX ha podido constatar este último trimestre, en el análisis de las operaciones que se le presentan, que la distancia entre el crédito a particulares y el crédito a profesionales se ha ampliado. Los comités de crédito a los que el Grupo acude para financiar activos u operaciones razonan en términos de margen sobre el tipo swap del día: el encarecimiento de los recursos se traslada de inmediato, y la validez de las ofertas se ha acortado. El profesional paga ya el precio de mercado; el hogar disfruta todavía de un precio de tarifa.
Primera enseñanza: un crédito concedido por debajo del tipo del Estado no es una anomalía duradera, es un retraso. Segunda enseñanza: en un régimen con tope, el riesgo principal no es pagar más, sino dejar de ser financiable; el seguro y los gastos se convierten en variables de estructuración de pleno derecho, igual que el plazo o la aportación. Tercera enseñanza, para los operadores: cuando la ventanilla bancaria se estrecha, gana valor poner a competir a un abanico amplio de prestamistas, bancos franceses y extranjeros y fondos de deuda, o recurrir a una emisión de bonos dedicada, núcleo de la actividad de asesoramiento en financiación estructurada del Groupe VINSIX.
Un tope calculado sobre el trimestre pasado no dice nada del que viene. En un mercado que se mueve treinta puntos básicos en un mes, una financiación se conduce mejor mirando la carretera que el retrovisor.
Este artículo presenta un análisis general y no constituye asesoramiento personalizado ni promesa de rentabilidad.
La Redacción — Groupe VINSIX
Fuentes
- Banque de France — Crédits aux particuliers, août 2026 (publication du 6 octobre 2026)
- MoneyVox — Crédit immobilier : les nouveaux taux d'usure à partir du 1er octobre 2026 (28 septembre 2026)
- CreditNews — Taux d'usure du 4e trimestre 2026 : taux effectifs moyens et plafonds (29 septembre 2026)
- MySweetImmo — Crédit immobilier : les taux grimpent, barèmes Vousfinancer et Pretto d'octobre 2026 (3 octobre 2026)
- CAFPI — Les taux de crédit immobilier en octobre 2026
- Cercle de l'Épargne — Le Coin des épargnants du 9 octobre 2026 (OAT, Bund, CDS bancaires)
- Eurostat — Euro area annual inflation up to 3.8%, estimation rapide de septembre 2026 (2 octobre 2026)
- BCE — Décisions de politique monétaire du 10 septembre 2026
- Euribor.com.es — El euríbor cierra septiembre en el 3,243 % (30 septembre 2026)