El 21 de octubre, la rentabilidad del bono francés a diez años superó el 5 % por primera vez desde julio de 2002; al día siguiente tocó el 5,14 %. Cuatro días después de un fin de semana de violencia y saqueos, los inversores no castigaron los daños, sino lo que revelan: un Estado al que le cuesta sostener a la vez sus cuentas y el orden público. El Grupo VINSIX analiza lo que Francia ya está pagando y lo que viene.
Qué ha pasado
El sábado 17 de octubre, las protestas contra la carestía de la vida reunieron entre 500.000 y 800.000 personas según los recuentos citados por la prensa, antes de degenerar en violencia y saqueos en varias ciudades. El domingo, el Ministerio del Interior contabilizaba 2.397 detenciones y 997 policías y gendarmes heridos; el ministro de Comercio cifraba en al menos 3.000 los comercios dañados o saqueados. El economista Marc Touati estima los daños directos en unos 1.500 millones de euros, frente a 900 millones por los chalecos amarillos y 1.000 millones por los disturbios de 2023.
El lunes 19, el CAC 40 cedió un 1,11 %, la mayor caída entre las grandes plazas europeas; Société Générale, Crédit Agricole y BNP Paribas retrocedieron entre un 2,5 % y un 3,4 %, y la OAT a diez años pasó del 4,80 % al 4,93 %. El miércoles superaba el 5 %; el jueves tocaba el 5,14 %.
Las cifras clave
- OAT a diez años: 5,14 % el 22 de octubre, máximo desde 2002; el 5 % se superó el 21 de octubre, cuando el umbral del 4 % solo se había rebasado a finales de julio
- Diferencial con el Bund alemán: unos 170 puntos básicos el 22 de octubre, frente a 137 el 16; Francia paga casi 40 puntos más que Italia
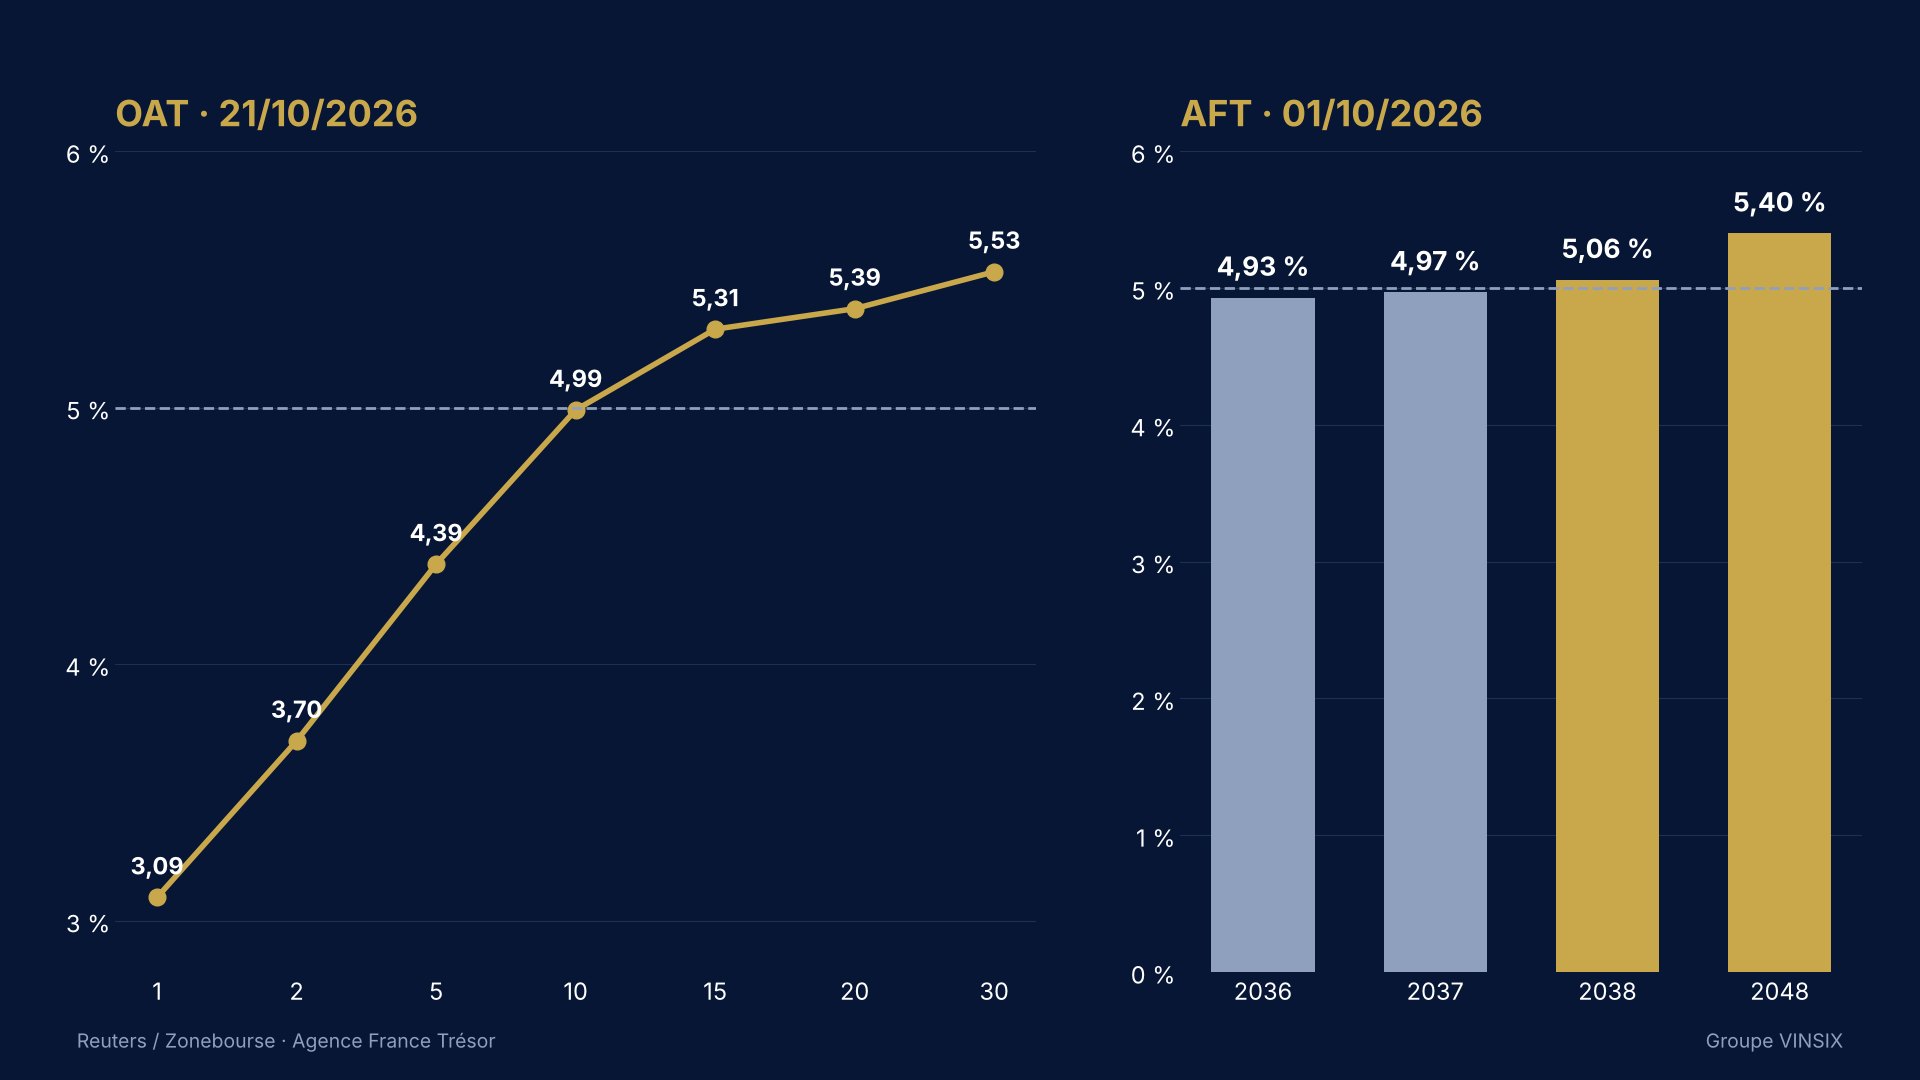
- Curva al 21 de octubre: 2 años 3,70 %, 5 años 4,39 %, 15 años 5,31 %, 30 años 5,53 %
- Subasta del 1 de octubre: 12.000 millones de euros colocados al 4,93 % (2036), 4,97 % (2037), 5,06 % (2038) y 5,40 % (2048)
- Deuda pública: 3,595 billones de euros a finales de junio, el 119 % del PIB; déficit previsto del 5,4 % del PIB en 2026, en lugar del 5 % prometido
- Carga de la deuda: 62.600 millones de euros en 2026, hasta 72.900 millones en 2027; 340.000 millones de emisiones previstas en 2027, un récord
- Calificaciones: Moody's Aa3, perspectiva negativa, decisión el 23 de octubre; S&P y Fitch A+
Los mercados no castigan escaparates, sino una trayectoria
Mil quinientos millones de daños no mueven una deuda de 3,6 billones. Lo que los inversores vieron el 17 de octubre fue un país cuyo déficit deriva hacia el 5,4 % del PIB, cuyo presupuesto de 2027 no está aprobado, con 2.800 enmiendas pendientes y una votación sobre los ingresos aplazada una semana, y cuya autoridad flaquea en la calle. Moody's lo escribe sin rodeos: la aprobación del presupuesto y de la financiación de la Seguridad Social está «lejos de ser segura».
La lección es antigua. Un Estado creíble es el que sostiene a la vez sus cuentas y el orden público: los inversores prestan a treinta años a instituciones, y la capacidad del Estado para hacer cumplir la ley forma parte de su firma. Cuando la calle impone su calendario al Parlamento y la respuesta presupuestaria se reduce a más gasto, la prima de riesgo sube, y la paga el contribuyente.
Antoine Fraysse-Soulier (eToro) resume la duda de los inversores: ¿sabrá Francia conciliar la calma social y el saneamiento presupuestario? Patrick Barbe (Neuberger Berman) observa que el diferencial se amplía menos por una oleada de vendedores que por falta de compradores. La demanda se agota ante un emisor cuya trayectoria ya no se entiende.
Francia ya se financia por encima del 5 %
No es un umbral teórico. El 1 de octubre, la Agence France Trésor colocó 12.000 millones de euros en OAT: la referencia 2038 salió al 5,06 % y la 2048 al 5,40 %. Desde enero, el tipo medio ponderado de las emisiones alcanza el 3,55 %, frente al 3,14 % de 2025. Cada subasta por encima de ese nivel inscribe el sobrecoste en las cuentas públicas durante diez, veinte o treinta años.
Ejemplo con cifras: el precio de una mañana de subasta
Sobre los 12.000 millones captados el 1 de octubre, la diferencia entre los tipos obtenidos, del 4,93 % al 5,40 %, y el tipo medio de las emisiones del año, el 3,55 %, supone unos 179 millones de euros de intereses adicionales al año, y más de 2.300 millones durante la vida de los títulos. A escala del programa de 2027, 340.000 millones de euros, cada punto adicional de tipo costará a la larga 3.400 millones al año.
La factura no se detiene en el Estado. Christopher Dembik (Pictet AM) estima que, con la OAT al 5 % y diferenciales de crédito de 150 a 180 puntos, el coste de refinanciación de algunas empresas se acerca al 6,5 % o al 7 %. El crédito inmobiliario sigue con retraso y solo en parte, pero sigue: los bancos fijan sus condiciones sobre su propio coste de financiación, que se indexa a la firma del Estado.
Hacia dónde va
Dominan dos escenarios. El primero es el de la calma: presupuesto de 2027 aprobado con ahorros creíbles, orden público restablecido, diferencial de vuelta a sus niveles de mediados de octubre y el diez años de nuevo por debajo del 5 %. El segundo es el de la persistencia: presupuesto no aprobado o comprado con más gasto, calificación rebajada, diferencial de 175 a 200 puntos en el escenario adverso de Allianz Research y un diez años duraderamente por encima del 5 %. Invesco prevé diferenciales elevados al menos hasta mediados de 2027; la elección presidencial de abril de 2027 hace poco probable una clarificación antes.
El 23 de octubre por la noche, Moody's se pronuncia. Una rebaja de un escalón, de Aa3 a A1, alinearía a la agencia con S&P y Fitch; Commerzbank prevé un efecto limitado, porque la deuda francesa ya cotiza, según Pictet AM, como la de un emisor con calificación BB+. El mensaje importa más que la nota: sin un plan creíble de control del gasto, vendrán nuevas rebajas.
La lectura de VINSIX
Cyril Abensour, Managing Partner del Grupo VINSIX, ha constatado en una estructuración reciente que los comités de crédito ya no se conforman con el tipo del día: ponen a prueba las operaciones francesas con un escenario de tipos largos duraderamente por encima del 5 % y exigen un margen de seguridad que antes se reservaba a los emisores periféricos.
Tres enseñanzas. Para los prestatarios, asegurar la financiación mientras las condiciones de los bancos no hayan absorbido todo el movimiento, y ampliar la consulta más allá de los prestamistas franceses. Para los inversores, la prima de riesgo de Francia abre puntos de entrada, siempre que la financiación sea a largo plazo y no apueste por una vuelta rápida a los tipos de ayer. Para los poderes públicos, la respuesta que esperan los mercados cabe en dos ideas: gasto controlado, autoridad restablecida. Otros defienden primero nuevos ingresos y una respuesta social; los mercados ya han dado su lectura.
Francia no entra en impago al 5 %; paga el precio de la indecisión. Cada mes perdido se inscribe durante treinta años en la carga de la deuda.
Este artículo presenta un análisis general y no constituye ni un asesoramiento personalizado ni una promesa de rentabilidad.
La Redacción — Groupe VINSIX
Fuentes
- Agence France Trésor — Adjudication du 1er octobre 2026 : 11,999 milliards d'euros d'OAT à long terme
- Reuters / Zonebourse — Le rendement de l'OAT à 10 ans atteint 5 % pour la première fois depuis juillet 2002 (21 octobre 2026)
- Boursorama — France : le rendement de l'OAT à dix ans grimpe à 5,14 % (22 octobre 2026)
- Saxo — Le taux à 10 ans franchit les 5 %, la confiance des marchés sous pression (22 octobre 2026)
- BFM Bourse — Pour la première fois depuis 2002, le taux d'emprunt à 10 ans de la France franchit le cap des 5 %
- Médiaterranée (AFP, Reuters) — Après les violences, l'OAT monte à 4,92 % et le CAC 40 cède 1,11 % avant Moody's (19 octobre 2026)
- Journal du Coin — Dette française : l'OAT frôle 5 %, les banques décrochent, Moody's tranche vendredi (20 octobre 2026)
- ABC Bourse — Après les violentes émeutes en France, les marchés dévissent (19 octobre 2026)