113.348 dólares por cada estadounidense, 75.208 por cada francés, 64.457 por cada español: dividida entre la población, la deuda de los Estados impresiona. Pero la cifra mide una escala, no una solvencia. Los mercados lo recordaron el 1 de octubre de 2026, cuando Francia se financió a diez años al 4,92 %, más caro que Italia, que debe más por habitante. El Groupe VINSIX explica qué dice la clasificación, qué calla y cómo acaba en el coste de un crédito inmobiliario.
Dividir la deuda de un Estado entre el número de sus habitantes es un ejercicio sencillo, y de ahí su éxito: el resultado cabe en una línea y lo entiende cualquiera. Otra cosa es saber leerlo. Un país puede tener una deuda por habitante elevada y financiarse al 0,5 %; otro, deber menos y pagar más del 5 %. Entre ambos está todo lo que interesa a un prestamista: el crecimiento, los ingresos fiscales, la moneda, el banco central y la confianza de los inversores.
La clasificación: dos países por encima de 100.000 dólares por habitante
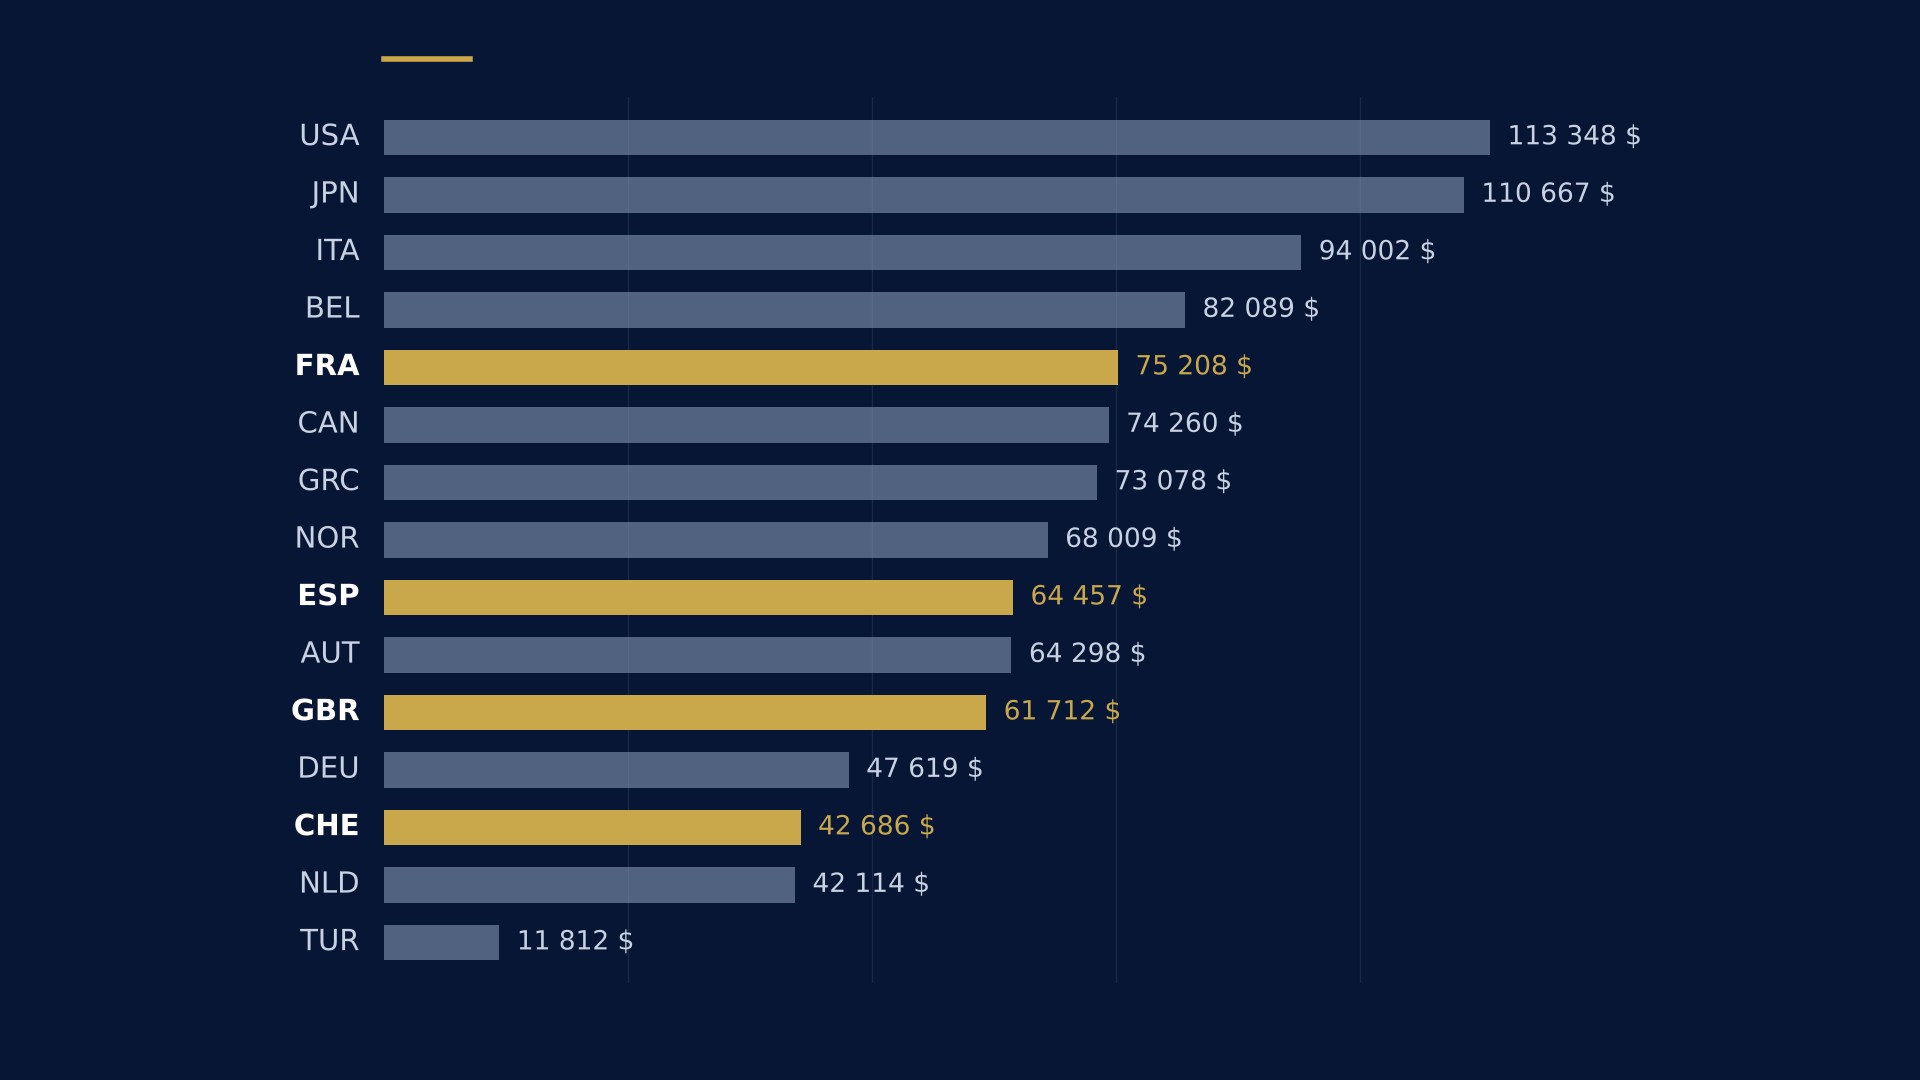
Los datos son los de la OCDE para 2025, expresados en dólares en paridad de poder adquisitivo, es decir, corregidos de las diferencias de precios entre países, y presentados por Visual Capitalist el 23 de septiembre de 2026. De 39 países, solo dos superan los 100.000 dólares de deuda pública bruta por persona: Estados Unidos y Japón. Les siguen Italia, Bélgica y Francia. Alemania, Suiza y los Países Bajos quedan por debajo de 50.000 dólares, y Türkiye cierra la lista.
- Estados Unidos: 113.348 $ por habitante; Japón: 110.667 $
- Italia: 94.002 $; Bélgica: 82.089 $; Francia: 75.208 $; Canadá: 74.260 $; Grecia: 73.078 $
- Noruega: 68.009 $; España: 64.457 $; Austria: 64.298 $; Reino Unido: 61.712 $
- Alemania: 47.619 $; Suiza: 42.686 $; Países Bajos: 42.114 $; Türkiye: 11.812 $ (puesto 39 y último)
- Saldo vivo de bonos soberanos de la OCDE: unos 61 billones de dólares en 2025, frente a 55 billones en 2024
- Deuda pública de la zona euro: 88,9 % del PIB en el primer trimestre de 2026, frente al 87,2 % un año antes (Eurostat)
- Francia, 1 de octubre de 2026: bono a diez años (OAT) al 4,92 %, Bund al 3,62 %, diferencial de unos 130 puntos básicos
Un estadounidense carga así con 2,4 veces la deuda de un alemán, y un francés con un 58 % más que su vecino del otro lado del Rin. Entre el primero y el último de la tabla la relación es de casi diez a uno.
Una montaña que creció 6 billones de dólares en un año
La clasificación retrata un saldo que no deja de crecer. Según el Global Debt Report 2026 de la OCDE, los bonos soberanos en circulación del área OCDE alcanzaron unos 61 billones de dólares en 2025, 6 billones más que un año antes, y las emisiones soberanas de los países miembros llegarían a 18 billones de dólares en 2026, frente a 12 billones en 2022. Estados y empresas captaron conjuntamente un récord de 27 billones de dólares en los mercados en 2025.
En Estados Unidos, la deuda federal bruta superó los 40 billones de dólares el 19 de agosto de 2026, menos de cinco meses después de pasar los 39 billones; se ha duplicado en diez años y la carga de intereses supera el billón de dólares anual. En la zona euro, Eurostat sitúa a cinco países por encima del 100 % del PIB en el primer trimestre de 2026: Grecia (143,5 %), Italia (138,9 %), Francia (117,6 %), Bélgica (109,1 %) y España (101,6 %).
Lo que la cifra por habitante no cuenta
Primer límite: ignora la riqueza producida. Grecia debe menos por habitante que Francia, 73.078 dólares frente a 75.208, pese a que su ratio de deuda sobre PIB es 26 puntos superior. Segundo límite: ignora los activos. Noruega ocupa el octavo puesto con 68.009 dólares por habitante, cuando el Estado noruego posee, a través de su fondo soberano, un patrimonio financiero muy superior a su deuda bruta. Tercer límite: ignora quién tiene la deuda, a qué plazo y en qué moneda. La deuda japonesa está en gran parte en manos de residentes y del propio banco central, lo que cambia la naturaleza del riesgo.
Por último, la cifra ignora la trayectoria. En un año, el ratio griego ha bajado 9,4 puntos de PIB mientras el de la zona euro subía 1,7 puntos. Y los inversores compran una dirección tanto como un nivel.
El veredicto de los mercados: Francia paga más que Italia y que España
Es el hecho de la semana. El 1 de octubre de 2026, día de la presentación del proyecto de presupuestos franceses para 2027, la rentabilidad del bono francés a diez años tocó el 4,92 %, un nivel desconocido desde 2002, tras subir 61 puntos básicos solo en septiembre. El Bund alemán cotizaba al 3,62 %: el diferencial, unos 130 puntos básicos, es el más amplio desde 2012. A comienzos de octubre, Italia se financiaba a diez años en torno al 4,6-4,7 %, Grecia en torno al 4,5 %, España en torno al 4,1 % y Portugal en torno al 4,0 %. El Reino Unido y Estados Unidos pagaban más del 5,3 %, Japón cerca del 3,1 % y Suiza cerca del 0,5 %.
La comparación con la clasificación es reveladora. Italia, tercera por deuda por habitante, paga menos que Francia, quinta. El Reino Unido, undécimo, paga más que ambas. Japón, segundo, se financia más barato que Alemania, decimoséptima. El mercado no pone precio a un importe por cabeza: pone precio a una inflación, a una política monetaria, a una senda fiscal y a la capacidad política de sostenerla.
El presupuesto francés ilustra la mecánica. Prevé 43.000 millones de euros de medidas de ajuste, un déficit que pasaría del 5,4 % del PIB en 2026 al 5,0 % en 2027 y una deuda del 121,7 % del PIB. La carga de la deuda alcanzaría 72.900 millones de euros en 2027, frente a 62.600 millones en 2026, un 16,5 % más y más de 1.000 euros por habitante y año. El Estado prevé emitir 340.000 millones de euros a medio y largo plazo en 2027: solo en esa añada, cada punto adicional de tipo supone 3.400 millones de euros de intereses anuales.
Del bono soberano al crédito inmobiliario: la cadena de transmisión
¿Por qué debería un prestatario inmobiliario seguir la rentabilidad de la deuda pública? Porque la hereda por tres vías. La primera es el tipo de referencia: la curva soberana y la de swaps, sobre las que se fijan los créditos a tipo fijo, suben a la vez cuando empujan la inflación y los bancos centrales. La segunda es el coste de financiación de los bancos: una entidad rara vez se financia más barato que su soberano, y sus cédulas y su deuda sénior incorporan la prima del país. La tercera es el valor de los activos: cuando el bono a diez años renta cerca del 5 %, un inmueble con una rentabilidad inferior debe ofrecer una perspectiva de subida de rentas, o ver ajustarse su valor.
Consecuencia práctica: a igual calidad, un activo situado en Francia se financia hoy sobre una base más cara que un activo comparable en España o en Portugal, justo lo contrario de lo que ocurría hace pocos años.
Ejemplo numérico: un punto de tipo y el covenant se rompe
Tomemos un edificio de oficinas que genera 1,5 millones de euros de renta neta anual, financiado con un préstamo de 20 millones de euros con amortización al vencimiento y una cláusula de cobertura de intereses (ICR) mínima de 1,25. A un tipo total del 5,50 %, los intereses ascienden a 1,10 millones de euros al año y el ICR es de 1,36: la cláusula se cumple. Si el tipo total pasa al 6,50 %, los intereses suben a 1,30 millones de euros y el ICR cae a 1,15: la cláusula se incumple. Para volver a 1,25, la deuda debe reducirse a unos 18,46 millones de euros, es decir, 1,54 millones de euros de fondos propios adicionales. Un solo punto de tipo sin cubrir basta para convertir una operación holgada en una operación que hay que reestructurar.
Lectura VINSIX
VINSIX ha podido constatar este último trimestre, en las consultas lanzadas a los prestamistas, que la prima de país vuelve a ser una línea explícita de las ofertas: fondos de deuda y bancos extranjeros distinguen ya, a igualdad de activo, una operación francesa de una española, y acortan la validez de sus propuestas cuando los tipos soberanos se mueven diez puntos básicos en un día. Cyril Abensour, Managing Partner del Groupe VINSIX, ha constatado en el marco de una estructuración compleja que la discusión más larga ya no giraba en torno al margen del prestamista, sino a la cobertura de tipos y a la fecha exacta en que se fijaría.
De ahí tres enseñanzas. La primera: la deuda por habitante es un buen titular y una mala herramienta de decisión; lo que se paga es el diferencial de rentabilidad, y se lee cada mañana. La segunda: en un mercado en el que el propio soberano es volátil, la estructura pesa más que el tipo de salida, ya se trate de la cobertura, del perfil de amortización o del margen dejado en los covenants. La tercera: poner a competir a los prestamistas, núcleo de la actividad de asesoramiento en financiación estructurada del Groupe VINSIX, vale más cuando la apreciación del riesgo país difiere de una entidad a otra; para los importes que lo justifican, una emisión de bonos dedicada permite además fijar un coste durante toda la vida de la operación.
Los Estados de la OCDE tienen que colocar 18 billones de dólares en títulos este año. El prestatario inmobiliario acude a la misma ventanilla, justo detrás de ellos: mejor llegar con una operación estructurada que con una clasificación.
Este artículo presenta un análisis general y no constituye asesoramiento personalizado ni promesa de rentabilidad.
La Redacción — Groupe VINSIX
Fuentes
- Visual Capitalist — Ranked: Countries With the Most Government Debt Per Person (23 septembre 2026, données OCDE)
- OCDE — Global Debt Report 2026 (mars 2026)
- Eurostat — Government debt at 88.9% of GDP in euro area, premier trimestre 2026 (21 juillet 2026)
- Committee for a Responsible Federal Budget — Gross National Debt Reaches $40 Trillion (19 août 2026)
- ABC Bourse — Dette française : le taux à 10 ans atteint 4,92 %, un sommet inédit depuis 2002 (1er octobre 2026)
- Boursorama — Taux souverains à dix ans (relevé du 2 octobre 2026)
- Trading Economics — Government bond yields by country (début octobre 2026)
- Public Sénat — Budget 2027 : un effort de 43 milliards d'euros (1er octobre 2026)
- France Transactions — La France devra emprunter 339,7 milliards d'euros en 2027 (29 septembre 2026)