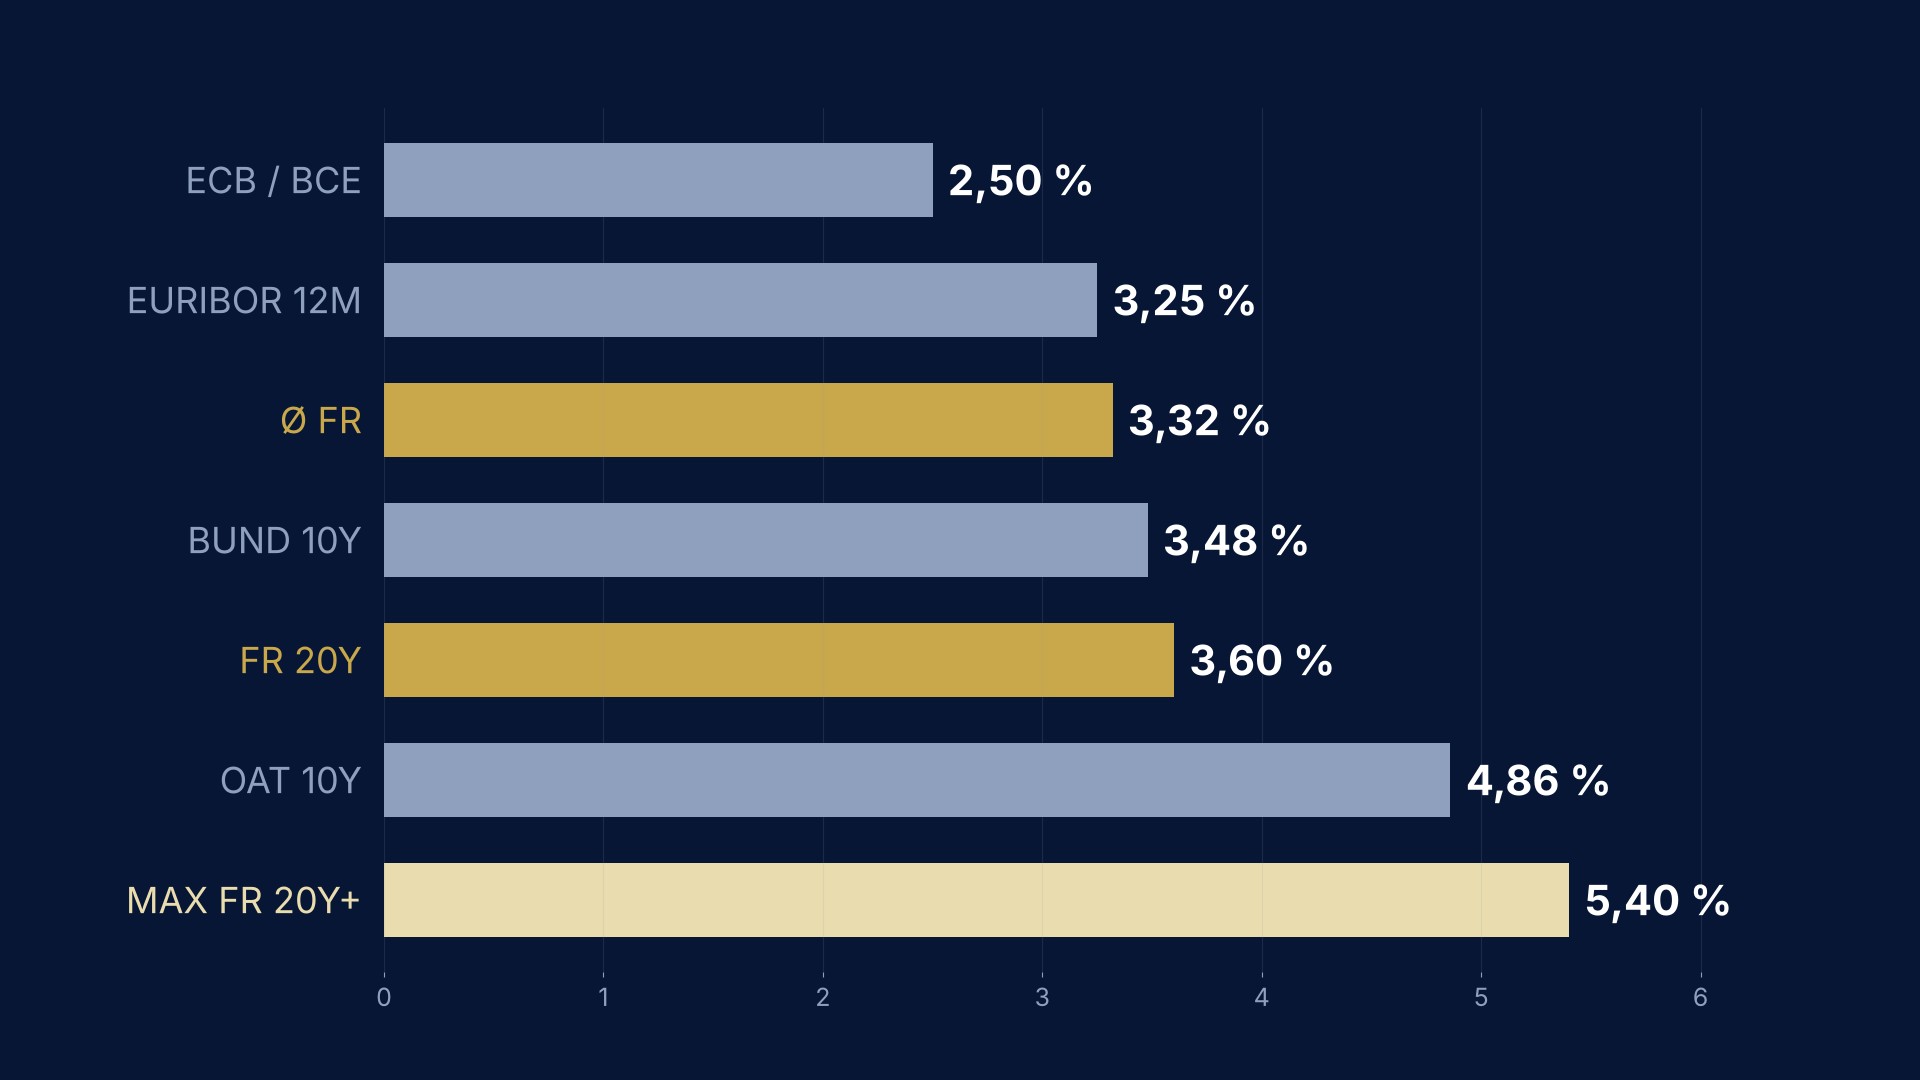
Le 9 octobre 2026, l'État français empruntait à dix ans à 4,86 %. Le même jour, un ménage obtenait un crédit immobilier sur vingt ans autour de 3,60 %. Un particulier se finance donc 1,25 point moins cher que le Trésor : la situation est rare, et elle ne tient qu'à des amortisseurs qui s'usent. Au-dessus, un plafond légal, le taux d'usure, vient d'être fixé à 5,40 % pour le quatrième trimestre. Le Groupe VINSIX démonte la mécanique, calcul à l'appui.
Dans un système financier ordinaire, la hiérarchie des taux est simple : l'État emprunte au prix le plus bas, les banques un peu plus cher, les entreprises et les ménages plus cher encore. La France d'octobre 2026 fait exception. La tension sur la dette publique a été si rapide que les barèmes de crédit immobilier n'ont pas suivi, et le particulier se retrouve mieux traité que le souverain.
L'échelle des taux au 9 octobre 2026
- BCE : taux de dépôt à 2,50 % depuis le 16 septembre ; prochaine réunion le 29 octobre
- Euribor 12 mois : environ 3,25 % en moyenne en septembre, contre 2,17 % un an plus tôt
- Banque de France (publication du 6 octobre) : taux moyen des nouveaux crédits à l'habitat à 3,32 % en août, contre 3,10 % un an plus tôt ; production de 12,2 Md€ dans le mois
- Barèmes d'octobre des courtiers : 3,60 % à 3,66 % sur vingt ans, 3,75 % à 3,80 % sur vingt-cinq ans, en hausse de 0,07 à 0,15 point sur un mois
- Dette d'État à dix ans, clôture du 9 octobre : OAT à 4,855 %, Bund à 3,477 %, écart de 138 points de base
- Taux d'usure du quatrième trimestre : 5,40 % pour les prêts à taux fixe de vingt ans et plus (5,29 % au trimestre précédent), 4,68 % de dix à moins de vingt ans, 6,49 % pour les prêts relais
- Inflation en zone euro, estimation rapide de septembre : 3,8 %, après 3,2 % en août ; énergie +18,8 % sur un an
Pourquoi une banque prête sous le taux de l'État
Première explication : une banque ne fixe pas ses barèmes sur l'OAT, mais sur la courbe des swaps et sur le coût réel de ses ressources. Or la hausse de l'OAT tient pour une large part à la prime propre à la France : le Bund, lui, s'établit à 3,48 %. Rapporté à cette référence, un crédit à 3,60 % sur vingt ans laisse une marge d'une douzaine de points de base, très mince mais positive. Deuxième explication : une part importante du bilan des banques françaises est financée par les dépôts de la clientèle, dont la rémunération s'ajuste lentement. Troisième explication, commerciale : le crédit immobilier reste en France un produit de conquête, consenti à faible marge pour capter les revenus, l'épargne et l'assurance d'un ménage pendant vingt ans.
Ces trois amortisseurs s'usent. Les contrats d'échange sur défaut (CDS) à cinq ans sur la dette subordonnée des grandes banques françaises ont progressé de 30 à 40 points de base depuis la mi-septembre, à 131 points pour BNP Paribas, 132 pour Crédit Agricole et 142 pour Société Générale, relève le Cercle de l'Épargne. Une banque dont la signature se renchérit finit par le répercuter : début octobre, les nouveaux barèmes reçus par Vousfinancer affichaient des hausses de 0,10 à 0,30 point, et les établissements les moins offensifs se situaient déjà entre 4 % et 4,40 %.
Le taux d'usure, un plafond qui regarde dans le rétroviseur
Le taux d'usure est le taux annuel effectif global (TAEG) maximal auquel un prêt peut être consenti. Il ne s'applique pas au taux nominal, mais au coût complet : intérêts, assurance emprunteur, garantie, frais de dossier et de courtage. La Banque de France le calcule chaque trimestre selon une règle fixe : elle relève le taux effectif moyen pratiqué au cours du trimestre précédent et le majore d'un tiers. Le plafond de 5,40 % correspond ainsi à un taux effectif moyen de 4,05 % constaté au troisième trimestre pour les prêts de vingt ans et plus.
La règle protège l'emprunteur contre les abus, mais elle a un défaut de construction : elle suit le marché avec un trimestre de retard. Le plafond vient de gagner 0,11 point en trois mois, quand certains barèmes ont pris jusqu'à 0,30 point en un seul. Pour que le plafond atteigne 5,80 %, il faudrait que le taux effectif moyen monte d'abord à 4,35 %, ce qui suppose que ces prêts aient pu être accordés. Lors de la remontée des taux de 2022 et 2023, cet effet de ciseau avait conduit à exclure des dossiers solvables, et les pouvoirs publics avaient dû rendre la révision mensuelle à titre temporaire.
Exemple chiffré : cinq points de base, et le dossier ne passe plus
Prenons un prêt de 300 000 euros sur vingt-cinq ans au taux nominal de 3,75 %, avec 4 500 euros de frais de dossier et de garantie. La mensualité hors assurance est de 1 542 euros. Pour un emprunteur dont l'assurance coûte 0,36 % du capital par an, soit 90 euros par mois, le TAEG ressort à 4,53 % : la marge sous le plafond est de 0,87 point, et le taux nominal pourrait monter jusqu'à 4,59 % environ avant de buter sur l'usure.
Changeons un seul paramètre. Pour un emprunteur plus âgé ou présentant un risque de santé, assuré à 0,90 %, soit 225 euros par mois, le même prêt au même taux affiche un TAEG de 5,36 % : il passe, à 0,04 point près. Que la banque relève son barème de cinq points de base, à 3,80 %, et le TAEG atteint 5,41 % : le prêt devient légalement impossible, alors que le revenu de l'emprunteur n'a pas varié d'un euro. Le plafond ne trie pas selon la solvabilité, il trie selon le coût de l'assurance et le niveau des frais.
Le contre-exemple espagnol
L'Espagne offre un contraste utile. Une part importante des prêts hypothécaires y est indexée sur l'Euribor à douze mois, dont la moyenne de septembre, proche de 3,25 %, dépasse de plus d'un point celle de septembre 2025. La hausse y est transmise sans délai : pour un prêt de 150 000 euros sur vingt-cinq ans révisé en octobre, la mensualité augmente d'environ 102 euros, soit plus de 1 200 euros par an. Le système espagnol ajuste par le prix, et l'emprunteur en place supporte le choc. Le système français, à taux fixe et sous plafond, protège l'emprunteur en place et ajuste par la quantité : quand le prix ne peut plus monter, c'est l'accès au crédit qui se ferme.
Ce qui peut desserrer l'étau, ou le refermer
Trois variables décideront de la suite. La première est monétaire : avec une inflation à 3,8 % en zone euro, à 3,4 % en France et à 5,0 % en Espagne, la réunion de la BCE du 29 octobre se tiendra sous pression, et les marchés anticipent encore deux hausses de taux sur douze mois. La deuxième est budgétaire : tant que l'écart entre l'OAT et le Bund reste proche de 140 points de base, la ressource longue des banques françaises coûte plus cher que celle de leurs concurrentes européennes. La troisième est réglementaire : un retour à la révision mensuelle du taux d'usure réduirait le retard du plafond sans en changer le principe.
Ce que nous en retenons
VINSIX a pu constater ce dernier trimestre, dans l'analyse des dossiers qui lui sont soumis, que le décalage entre le crédit aux particuliers et le crédit aux professionnels s'est creusé. Les comités de crédit que le Groupe sollicite pour des financements d'actifs ou d'opérations raisonnent en marge au-dessus d'un taux de swap du jour : la hausse de la ressource y est répercutée immédiatement, et la durée de validité des offres s'est raccourcie. Le professionnel paie déjà le prix de marché ; le ménage bénéficie encore d'un prix de barème.
Premier enseignement : un crédit accordé sous le taux de l'État n'est pas une anomalie durable, c'est un retard. Deuxième enseignement : dans un régime plafonné, le risque principal n'est pas de payer plus cher, mais de ne plus être finançable ; l'assurance et les frais deviennent des variables de structuration à part entière, au même titre que la durée ou l'apport. Troisième enseignement, pour les opérateurs : quand le guichet bancaire se resserre, l'intérêt d'une mise en concurrence large des prêteurs, banques françaises et étrangères, fonds de dette, ou d'une émission obligataire dédiée, cœur du métier de conseil en financement structuré du Groupe VINSIX, augmente d'autant.
Un plafond calculé sur le trimestre passé ne dit rien du trimestre qui vient. Dans un marché qui bouge de trente points de base en un mois, mieux vaut piloter un financement en regardant la route que le rétroviseur.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Banque de France — Crédits aux particuliers, août 2026 (publication du 6 octobre 2026)
- MoneyVox — Crédit immobilier : les nouveaux taux d'usure à partir du 1er octobre 2026 (28 septembre 2026)
- CreditNews — Taux d'usure du 4e trimestre 2026 : taux effectifs moyens et plafonds (29 septembre 2026)
- MySweetImmo — Crédit immobilier : les taux grimpent, barèmes Vousfinancer et Pretto d'octobre 2026 (3 octobre 2026)
- CAFPI — Les taux de crédit immobilier en octobre 2026
- Cercle de l'Épargne — Le Coin des épargnants du 9 octobre 2026 (OAT, Bund, CDS bancaires)
- Eurostat — Euro area annual inflation up to 3.8%, estimation rapide de septembre 2026 (2 octobre 2026)
- BCE — Décisions de politique monétaire du 10 septembre 2026
- Euribor.com.es — El euríbor cierra septiembre en el 3,243 % (30 septembre 2026)