Le 21 octobre, le taux à dix ans de la France a franchi 5 %, une première depuis juillet 2002 ; il touchait 5,14 % le lendemain. Quatre jours après un week-end de violences et de pillages, les investisseurs n'ont pas sanctionné les dégâts, mais ce qu'ils révèlent : un État qui peine à tenir à la fois ses comptes et l'ordre public. Le Groupe VINSIX fait le point sur ce que la France paie déjà, et sur la suite.
Ce qui s'est passé
Le samedi 17 octobre, des manifestations contre la vie chère ont réuni entre 500 000 et 800 000 personnes selon les comptages repris par la presse, avant de dégénérer en violences et en pillages dans plusieurs villes. Au dimanche, le ministère de l'Intérieur recensait 2 397 interpellations et 997 policiers et gendarmes blessés ; le ministre du Commerce comptait au moins 3 000 commerces dégradés ou pillés. L'économiste Marc Touati évalue les dégâts directs à environ 1,5 milliard d'euros, contre 900 millions pour les gilets jaunes et 1 milliard pour les émeutes de 2023.
Lundi 19, le CAC 40 a cédé 1,11 %, plus forte baisse des grandes places européennes ; Société Générale, Crédit Agricole et BNP Paribas ont reculé de 2,5 à 3,4 %, et l'OAT à dix ans est passée de 4,80 % à 4,93 %. Mercredi 21, elle franchissait 5 % ; jeudi 22, elle touchait 5,14 %.
Les chiffres clés
- OAT à dix ans : 5,14 % le 22 octobre, plus haut depuis 2002 ; 5 % franchis le 21 octobre, alors que le seuil de 4 % n'avait été dépassé que fin juillet
- Écart avec le Bund allemand : environ 170 points de base le 22 octobre, contre 137 le 16 ; la France paie près de 40 points de plus que l'Italie
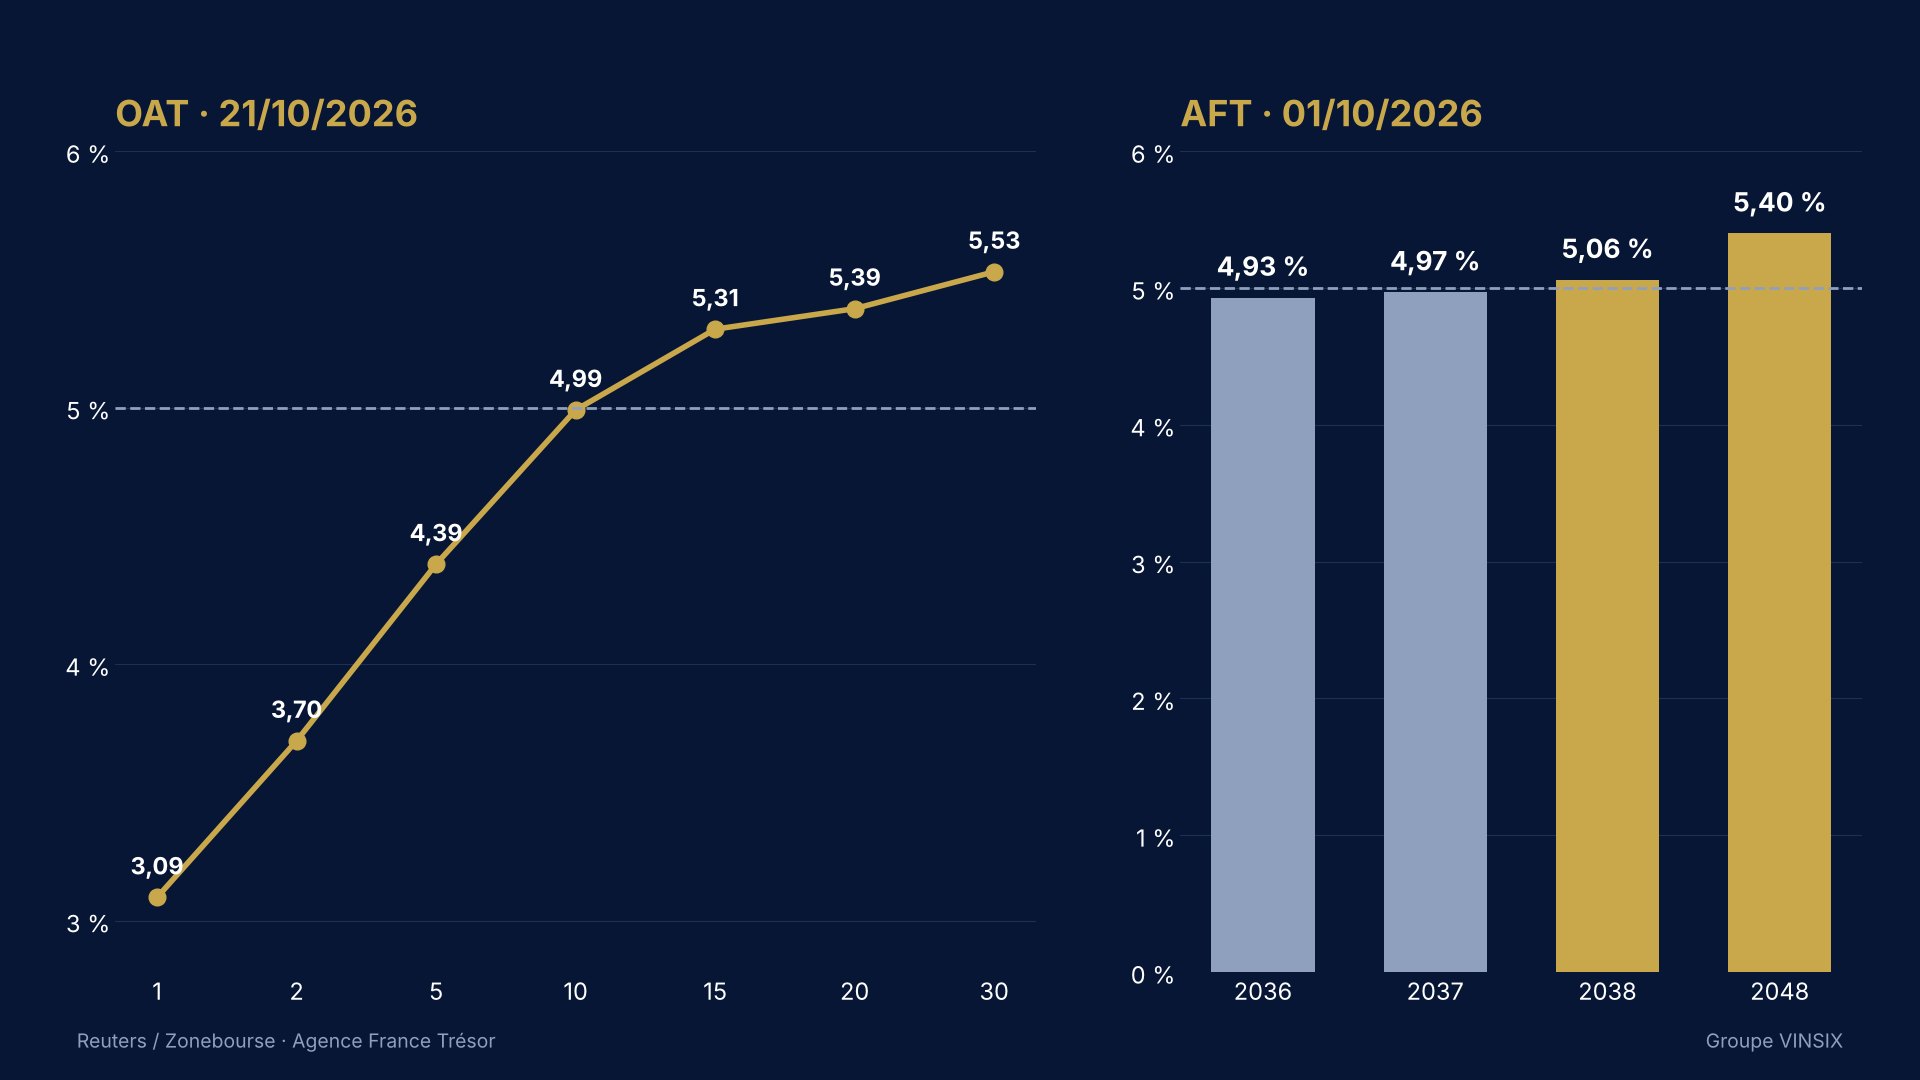
- Courbe au 21 octobre : 2 ans 3,70 %, 5 ans 4,39 %, 15 ans 5,31 %, 30 ans 5,53 %
- Adjudication du 1er octobre : 12 milliards d'euros levés à 4,93 % (2036), 4,97 % (2037), 5,06 % (2038) et 5,40 % (2048)
- Dette publique : 3 595 milliards d'euros fin juin, 119 % du PIB ; déficit attendu à 5,4 % du PIB en 2026, au lieu des 5 % promis
- Charge de la dette : 62,6 milliards d'euros en 2026, jusqu'à 72,9 milliards en 2027 ; 340 milliards d'émissions prévues en 2027, un record
- Notations : Moody's Aa3, perspective négative, décision le 23 octobre ; S&P et Fitch A+
Les marchés ne sanctionnent pas des vitrines, mais une trajectoire
Un milliard et demi de dégâts ne déplace pas une dette de 3 600 milliards. Ce que les investisseurs ont vu le 17 octobre, c'est un pays dont le déficit dérive à 5,4 % du PIB, dont le budget 2027 n'est pas voté, avec 2 800 amendements en souffrance et un vote sur les recettes reporté d'une semaine, et dont l'autorité vacille dans la rue. Moody's l'écrit sans détour : l'adoption du budget et du financement de la Sécurité sociale est « loin d'être certaine ».
La leçon est ancienne. Un État crédible est un État qui tient à la fois ses comptes et l'ordre public : les investisseurs prêtent à trente ans à des institutions, et la capacité de l'État à faire respecter la loi fait partie de sa signature. Quand la rue impose son calendrier au Parlement et que la réponse budgétaire se résume à de nouvelles dépenses, la prime de risque monte, et c'est le contribuable qui la paie.
Antoine Fraysse-Soulier (eToro) résume le doute des investisseurs : la France saura-t-elle concilier apaisement social et redressement budgétaire ? Patrick Barbe (Neuberger Berman) observe que l'écart se creuse moins par afflux de vendeurs que par manque d'acheteurs. La demande se tarit pour un émetteur dont la trajectoire n'est plus lisible.
La France emprunte déjà au-dessus de 5 %
Ce n'est pas un seuil théorique. Le 1er octobre, l'Agence France Trésor a placé 12 milliards d'euros d'OAT : la ligne 2038 est partie à 5,06 %, la ligne 2048 à 5,40 %. Depuis janvier, le taux moyen pondéré des émissions atteint 3,55 %, contre 3,14 % en 2025. Chaque adjudication réalisée au-dessus de ce niveau inscrit le surcoût dans les comptes publics pour dix, vingt ou trente ans.
Exemple chiffré : le prix d'une matinée d'adjudication
Sur les 12 milliards levés le 1er octobre, l'écart entre les taux obtenus, de 4,93 % à 5,40 %, et le taux moyen des émissions de l'année, 3,55 %, représente environ 179 millions d'euros d'intérêts supplémentaires par an, et plus de 2,3 milliards sur la durée de vie des titres. À l'échelle du programme de 2027, 340 milliards d'euros, chaque point de taux supplémentaire coûtera à terme 3,4 milliards par an.
La facture ne s'arrête pas à l'État. Christopher Dembik (Pictet AM) estime qu'avec une OAT à 5 % et des écarts de crédit de 150 à 180 points, le coût de refinancement de certaines entreprises approche 6,5 à 7 %. Le crédit immobilier suit avec retard et partiellement, mais il suit : les banques fixent leurs barèmes sur leur propre coût de ressources, qui s'indexe sur la signature de l'État.
Où cela se dirige
Deux scénarios dominent. Le premier est celui de l'apaisement : budget 2027 adopté avec des économies crédibles, ordre public rétabli, écart qui revient vers ses niveaux de la mi-octobre et dix ans qui repasse sous 5 %. Le second est celui de la persistance : budget non voté ou acheté au prix de nouvelles dépenses, notation dégradée, écart de 175 à 200 points dans le scénario adverse d'Allianz Research, et un dix ans durablement au-dessus de 5 %. Invesco anticipe des écarts élevés au moins jusqu'à la mi-2027 ; l'élection présidentielle d'avril 2027 rend une clarification peu probable avant.
Le 23 octobre au soir, Moody's se prononce. Un abaissement d'un cran, de Aa3 à A1, alignerait l'agence sur S&P et Fitch ; Commerzbank y voit un effet limité, la dette française étant déjà valorisée, selon Pictet AM, comme celle d'un émetteur noté BB+. Le message compte plus que la note : sans plan crédible de maîtrise de la dépense, d'autres abaissements suivront.
Lecture VINSIX
Cyril Abensour, Managing Partner du Groupe VINSIX, a constaté dans le cadre d'une structuration récente que les comités de crédit ne se contentent plus du taux du jour : ils testent les dossiers français dans un scénario de taux longs durablement au-dessus de 5 %, et réclament une marge de sécurité que l'on réservait naguère aux signatures périphériques.
Trois enseignements. Pour les emprunteurs, sécuriser la ressource tant que les barèmes n'ont pas intégré tout le mouvement, et élargir la consultation au-delà des seuls prêteurs français. Pour les investisseurs, la prime de risque France crée des points d'entrée, à condition de financer long et de ne pas parier sur un retour rapide aux taux d'hier. Pour la puissance publique, la réponse attendue par les marchés tient en deux mots : dépense maîtrisée, autorité rétablie. D'autres plaident d'abord pour de nouvelles recettes et une réponse sociale ; les marchés, eux, ont déjà rendu leur lecture.
La France ne fait pas défaut à 5 % ; elle paie le prix de l'indécision. Chaque mois perdu s'inscrit pour trente ans dans la charge de la dette.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Agence France Trésor — Adjudication du 1er octobre 2026 : 11,999 milliards d'euros d'OAT à long terme
- Reuters / Zonebourse — Le rendement de l'OAT à 10 ans atteint 5 % pour la première fois depuis juillet 2002 (21 octobre 2026)
- Boursorama — France : le rendement de l'OAT à dix ans grimpe à 5,14 % (22 octobre 2026)
- Saxo — Le taux à 10 ans franchit les 5 %, la confiance des marchés sous pression (22 octobre 2026)
- BFM Bourse — Pour la première fois depuis 2002, le taux d'emprunt à 10 ans de la France franchit le cap des 5 %
- Médiaterranée (AFP, Reuters) — Après les violences, l'OAT monte à 4,92 % et le CAC 40 cède 1,11 % avant Moody's (19 octobre 2026)
- Journal du Coin — Dette française : l'OAT frôle 5 %, les banques décrochent, Moody's tranche vendredi (20 octobre 2026)
- ABC Bourse — Après les violentes émeutes en France, les marchés dévissent (19 octobre 2026)