113 348 dollars pour chaque Américain, 75 208 pour chaque Français, 42 686 pour chaque Suisse : rapportée à la population, la dette des États donne le vertige. Mais ce chiffre mesure une échelle, pas une solvabilité. La preuve par les marchés : le 1er octobre 2026, la France a emprunté à dix ans à 4,92 %, plus cher que l'Italie, pourtant plus endettée par habitant. Le Groupe VINSIX explique ce que ce classement dit, ce qu'il ne dit pas, et comment il finit dans le coût d'un crédit immobilier.
Diviser la dette d'un État par le nombre de ses habitants est un exercice simple, et c'est ce qui fait son succès : le résultat tient en une ligne et parle à chacun. Encore faut-il savoir le lire. Un pays peut afficher une dette par habitant élevée et emprunter à 0,5 %, un autre une dette plus modeste et payer plus de 5 %. Entre les deux, il y a tout ce qui intéresse un prêteur : la croissance, les recettes, la monnaie, la banque centrale et la confiance des investisseurs.
Le classement : deux pays au-dessus de 100 000 dollars par habitant
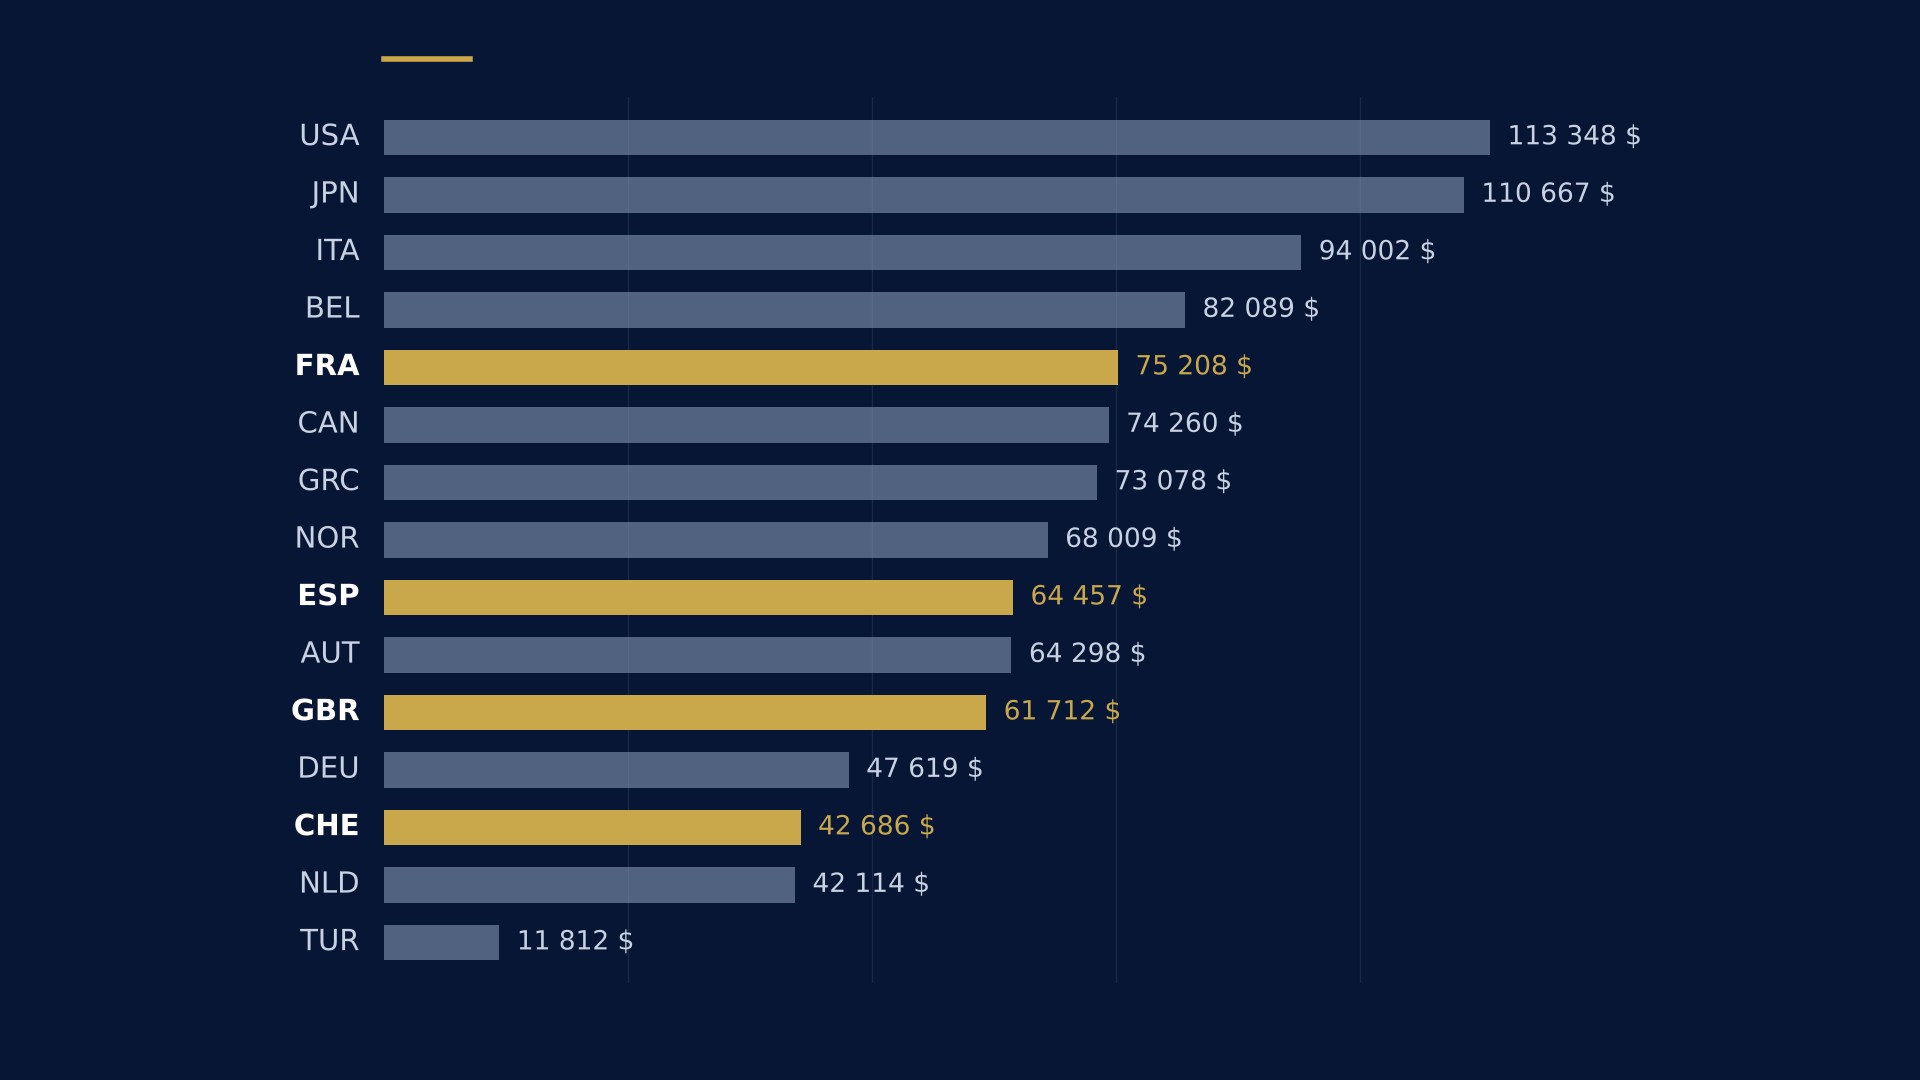
Les données sont celles de l'OCDE pour 2025, exprimées en dollars à parité de pouvoir d'achat, c'est-à-dire corrigées des écarts de prix entre pays, et mises en forme par Visual Capitalist le 23 septembre 2026. Sur 39 pays, deux seulement dépassent 100 000 dollars de dette publique brute par personne : les États-Unis et le Japon. L'Italie, la Belgique et la France suivent. L'Allemagne, la Suisse et les Pays-Bas se situent sous 50 000 dollars, et la Türkiye ferme la marche.
- États-Unis : 113 348 $ par habitant ; Japon : 110 667 $
- Italie : 94 002 $ ; Belgique : 82 089 $ ; France : 75 208 $ ; Canada : 74 260 $ ; Grèce : 73 078 $
- Norvège : 68 009 $ ; Espagne : 64 457 $ ; Autriche : 64 298 $ ; Royaume-Uni : 61 712 $
- Allemagne : 47 619 $ ; Suisse : 42 686 $ ; Pays-Bas : 42 114 $ ; Türkiye : 11 812 $ (39e et dernière)
- Encours obligataire des États de l'OCDE : environ 61 000 Md$ en 2025, contre 55 000 Md$ en 2024
- Dette publique de la zone euro : 88,9 % du PIB au premier trimestre 2026, contre 87,2 % un an plus tôt (Eurostat)
- France, 1er octobre 2026 : OAT à dix ans à 4,92 %, Bund à 3,62 %, écart d'environ 130 points de base
Un Américain porte ainsi 2,4 fois la dette d'un Allemand, et un Français 58 % de plus que son voisin d'outre-Rhin. L'écart entre le premier et le dernier du classement est de un à près de dix.
Une montagne qui grossit de 6 000 milliards de dollars en un an
Le classement photographie un stock qui ne cesse de croître. Selon le Global Debt Report 2026 de l'OCDE, l'encours des obligations d'État de la zone OCDE a atteint environ 61 000 milliards de dollars en 2025, soit 6 000 milliards de plus en un an, et les émissions souveraines des pays membres devraient atteindre 18 000 milliards de dollars en 2026, contre 12 000 milliards en 2022. États et entreprises ont emprunté ensemble un record de 27 000 milliards de dollars sur les marchés en 2025.
Aux États-Unis, la dette fédérale brute a franchi 40 000 milliards de dollars le 19 août 2026, moins de cinq mois après avoir passé 39 000 milliards ; elle a doublé en dix ans et la charge d'intérêts dépasse 1 000 milliards de dollars par an. En zone euro, Eurostat relève cinq pays au-dessus de 100 % du PIB au premier trimestre 2026 : la Grèce (143,5 %), l'Italie (138,9 %), la France (117,6 %), la Belgique (109,1 %) et l'Espagne (101,6 %).
Ce que le chiffre par habitant ne dit pas
Première limite : il ignore la richesse produite. La Grèce doit moins par habitant que la France, 73 078 dollars contre 75 208, alors que son ratio de dette sur PIB est supérieur de 26 points. Deuxième limite : il ignore les actifs. La Norvège figure au huitième rang avec 68 009 dollars par habitant, alors que l'État norvégien détient, par son fonds souverain, un patrimoine financier très supérieur à sa dette brute. Troisième limite : il ignore qui détient la dette, à quelle échéance et dans quelle monnaie. La dette japonaise est largement détenue par des résidents et par la banque centrale du pays, ce qui change la nature du risque.
Enfin, le chiffre ignore la trajectoire. En un an, le ratio grec a reculé de 9,4 points de PIB quand celui de la zone euro progressait de 1,7 point. Or les investisseurs achètent une direction autant qu'un niveau.
Le verdict des marchés : la France emprunte plus cher que l'Italie
C'est le fait marquant de la semaine. Le 1er octobre 2026, jour de la présentation du projet de loi de finances pour 2027, le rendement de l'OAT à dix ans a touché 4,92 %, un niveau inconnu depuis 2002, après une hausse de 61 points de base sur le seul mois de septembre. Le Bund allemand se traitait à 3,62 % : l'écart, environ 130 points de base, est le plus large depuis 2012. Début octobre, l'Italie empruntait à dix ans autour de 4,6 à 4,7 %, la Grèce autour de 4,5 %, l'Espagne autour de 4,1 % et le Portugal autour de 4,0 %. Le Royaume-Uni et les États-Unis payaient plus de 5,3 %, le Japon environ 3,1 % et la Suisse environ 0,5 %.
Le rapprochement avec le classement est instructif. L'Italie, troisième dette par habitant, paie moins que la France, cinquième. Le Royaume-Uni, onzième, paie davantage que les deux. Le Japon, deuxième, emprunte moins cher que l'Allemagne, dix-septième. Le marché ne note pas un montant par tête : il note une inflation, une politique monétaire, une trajectoire budgétaire et une capacité politique à la tenir.
Le projet de budget français illustre la mécanique. Il prévoit 43 milliards d'euros de mesures de redressement, un déficit ramené de 5,4 % du PIB en 2026 à 5,0 % en 2027 et une dette portée à 121,7 % du PIB. La charge de la dette atteindrait 72,9 milliards d'euros en 2027, contre 62,6 milliards en 2026, soit une hausse de 16,5 % et plus de 1 000 euros par habitant et par an. L'État prévoit d'émettre 340 milliards d'euros de titres à moyen et long terme en 2027 : sur ce seul millésime, chaque point de taux supplémentaire représente 3,4 milliards d'euros d'intérêts annuels.
De l'OAT au crédit immobilier : la chaîne de transmission
Pourquoi un emprunteur immobilier devrait-il suivre le rendement de la dette d'État ? Parce qu'il en hérite par trois canaux. Le premier est le taux de référence : la courbe des emprunts d'État et celle des swaps, sur lesquelles sont indexés les crédits à taux fixe, montent ensemble quand l'inflation et les banques centrales poussent. Le deuxième est le coût de ressource des banques : un établissement se refinance rarement moins cher que son souverain, et ses obligations sécurisées comme sa dette senior intègrent la prime du pays. Le troisième est la valeur des actifs : quand l'emprunt d'État à dix ans rapporte près de 5 %, un immeuble dont le rendement est inférieur doit offrir une perspective de hausse des loyers, ou voir sa valeur s'ajuster.
Conséquence pratique : à qualité identique, un actif situé en France se finance aujourd'hui sur une base plus chère qu'un actif comparable en Espagne ou au Portugal, ce qui était l'inverse il y a encore quelques années.
Exemple chiffré : un point de taux, et le covenant cède
Prenons un immeuble de bureaux qui dégage 1,5 million d'euros de revenu net annuel, financé par un prêt de 20 millions d'euros remboursable in fine, assorti d'une clause de couverture des intérêts (ICR) minimale de 1,25. À un taux global de 5,50 %, les intérêts s'élèvent à 1,10 million d'euros par an et l'ICR ressort à 1,36 : la clause est respectée. Si le taux global passe à 6,50 %, les intérêts montent à 1,30 million d'euros et l'ICR tombe à 1,15 : la clause est rompue. Pour revenir à 1,25, la dette doit être ramenée à environ 18,46 millions d'euros, soit 1,54 million d'euros de fonds propres supplémentaires. Un seul point de taux, non couvert, suffit à transformer un dossier confortable en dossier à restructurer.
Lecture VINSIX
VINSIX a pu constater ce dernier trimestre, dans les consultations lancées auprès des prêteurs, que la prime de pays est redevenue une ligne explicite des offres : des fonds de dette et des banques étrangères distinguent désormais, à actif comparable, un dossier français d'un dossier espagnol, et raccourcissent la durée de validité de leurs propositions quand les taux d'État bougent de dix points de base dans la journée. Cyril Abensour, Managing Partner du Groupe VINSIX, a constaté dans le cadre d'une structuration complexe que la discussion la plus longue ne portait plus sur la marge du prêteur, mais sur la couverture de taux et sur la date exacte à laquelle elle serait fixée.
Trois enseignements s'en dégagent. Le premier : la dette par habitant est un bon chiffre de titre et un mauvais outil de décision ; ce qui se paie, c'est l'écart de rendement, et il se lit chaque matin. Le deuxième : dans un marché où le souverain lui-même est volatil, la structure prime le taux d'appel, qu'il s'agisse de la couverture, du profil d'amortissement ou des marges de manœuvre laissées sur les covenants. Le troisième : la mise en concurrence des prêteurs, au cœur du métier de conseil en financement structuré du Groupe VINSIX, prend plus de valeur quand les appréciations du risque pays divergent d'un établissement à l'autre ; pour les montants qui le justifient, une émission obligataire dédiée permet en outre de figer un coût sur la durée.
Les États de l'OCDE devront placer 18 000 milliards de dollars de titres cette année. L'emprunteur immobilier se présente au même guichet, juste derrière eux : mieux vaut y arriver avec un dossier structuré qu'avec un classement.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Visual Capitalist — Ranked: Countries With the Most Government Debt Per Person (23 septembre 2026, données OCDE)
- OCDE — Global Debt Report 2026 (mars 2026)
- Eurostat — Government debt at 88.9% of GDP in euro area, premier trimestre 2026 (21 juillet 2026)
- Committee for a Responsible Federal Budget — Gross National Debt Reaches $40 Trillion (19 août 2026)
- ABC Bourse — Dette française : le taux à 10 ans atteint 4,92 %, un sommet inédit depuis 2002 (1er octobre 2026)
- Boursorama — Taux souverains à dix ans (relevé du 2 octobre 2026)
- Trading Economics — Government bond yields by country (début octobre 2026)
- Public Sénat — Budget 2027 : un effort de 43 milliards d'euros (1er octobre 2026)
- France Transactions — La France devra emprunter 339,7 milliards d'euros en 2027 (29 septembre 2026)