Eurostat confirmó el 16 de octubre una inflación del 3,8 % en la zona euro en septiembre, el doble del objetivo, dos días después de un dato estadounidense del 3,7 %. En ambos casos la energía explica lo esencial y la inflación subyacente se mantiene cerca del 2,5 %. Esta inflación a dos velocidades sitúa al BCE, que se reúne el 29 de octubre, y a la Fed, el 28, ante el mismo dilema. Para quien financia inmuebles, la clave está en otra parte: en unos tipos largos que no bajan. El Groupe VINSIX hace balance, con un ejemplo calculado.
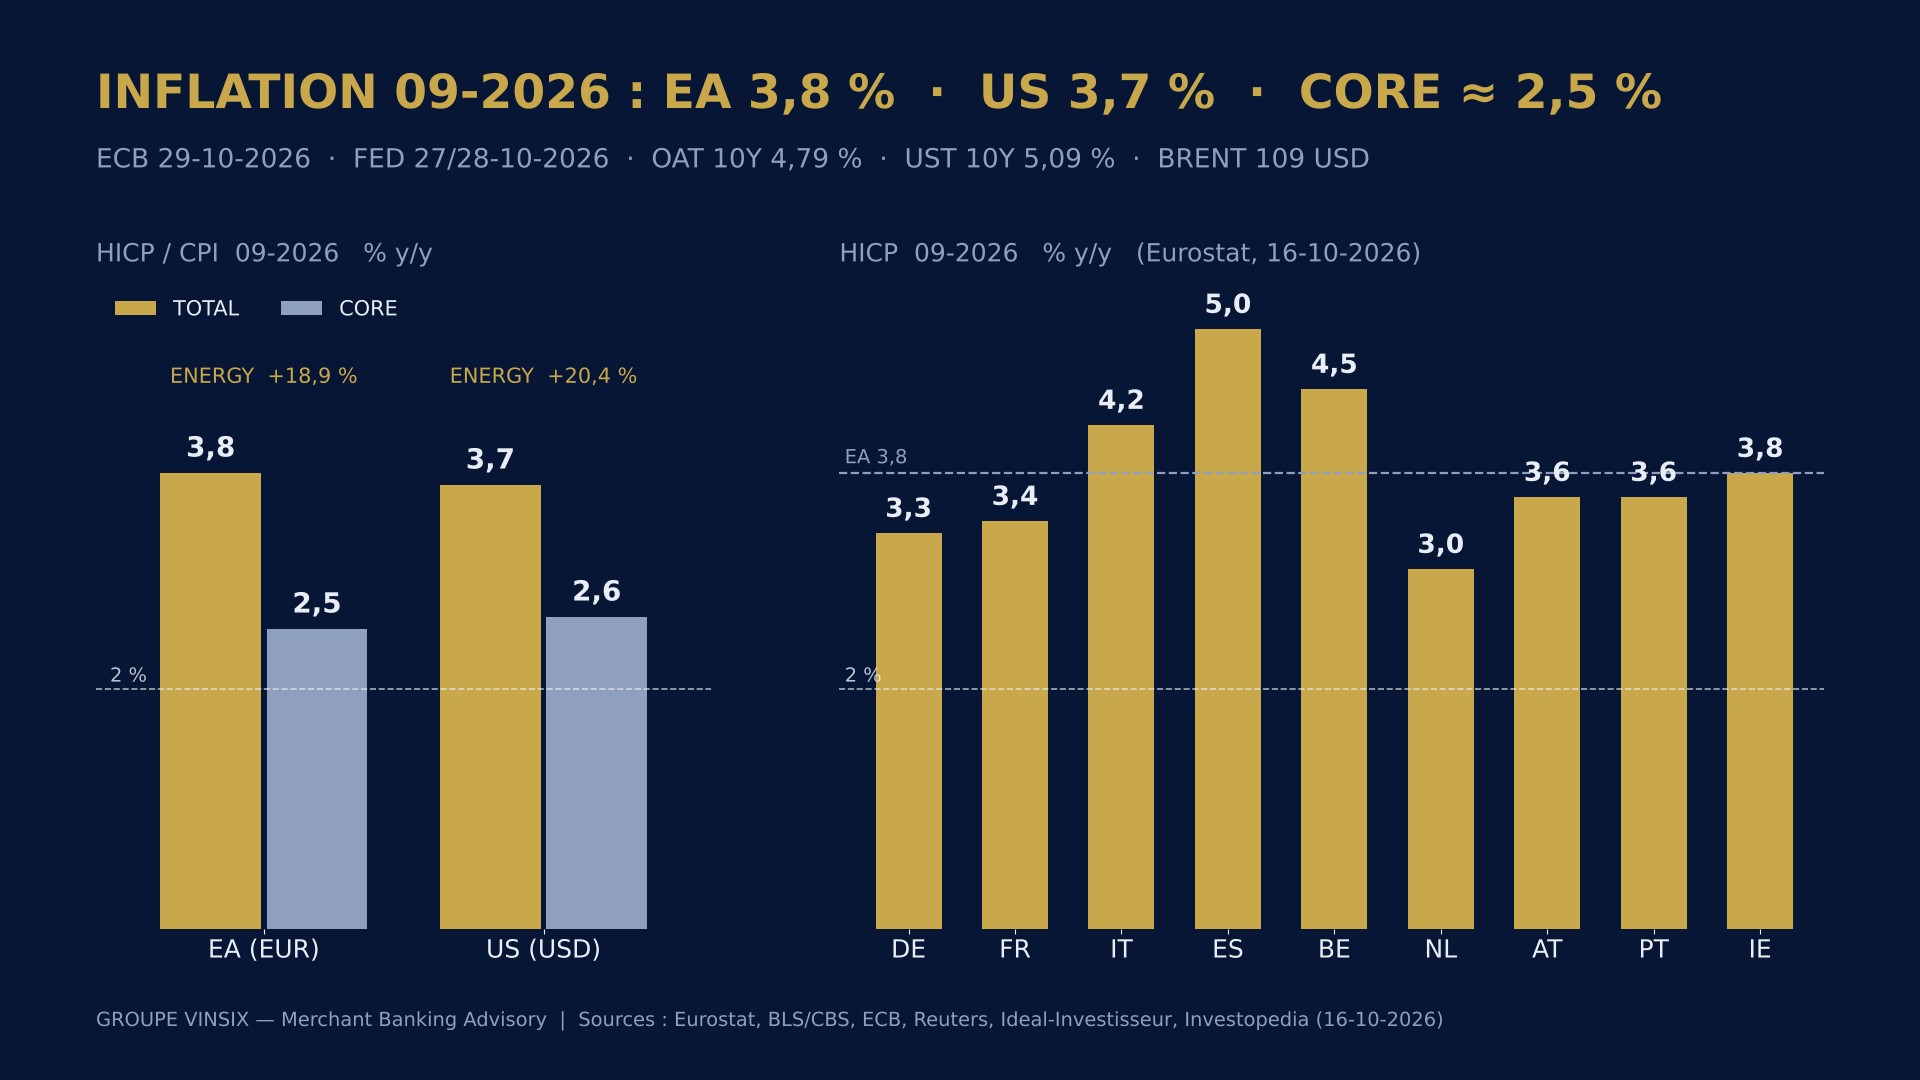
El 14 de octubre, el índice de precios estadounidense de septiembre se situó en el 3,7 % interanual, por encima del 3,6 % esperado. El 16, Eurostat confirmó la estimación preliminar de la zona euro: 3,8 %, tras el 3,2 % de agosto y el 2,2 % de un año antes. La misma temperatura a ambos lados del Atlántico y el mismo diagnóstico: un choque energético superpuesto a una inflación de fondo contenida.
Las cifras de la semana
- Zona euro, septiembre de 2026 (Eurostat, 16 de octubre): 3,8 % interanual; energía +18,9 % (contribución de 1,71 puntos), servicios +3,2 %, alimentación +1,3 %; sin energía ni alimentos: 2,5 %
- Por países: Alemania 3,3 %, Francia 3,4 %, Italia 4,2 %, España 5,0 %, Bélgica 4,5 %; subida en 23 de los 27 Estados miembros
- Estados Unidos, septiembre de 2026 (14 de octubre): 3,7 % interanual (3,4 % en agosto), subyacente 2,6 %; energía +20,4 %, gasolina +9,1 % solo en el mes
- Mercados a 16 de octubre: OAT francesa a diez años 4,79 %, Bund 3,42 %, diferencial de 137 puntos básicos; bono del Tesoro estadounidense a diez años 5,09 %, tras un máximo del 5,33 % el 14 de octubre; Brent a 109,55 dólares
- Euríbor a 12 meses: media provisional de octubre 3,216 %, frente al 2,187 % de octubre de 2025
- BCE en el 2,50 % (facilidad de depósito) desde el 10 de septiembre, reunión el 29 de octubre; Fed en el 3,75–4,00 %, reunión los días 27 y 28; probabilidad de subida de la Fed descontada el 16 de octubre: 17 % en octubre, 89 % en diciembre
Una inflación de energía, no de demanda
El desglose de Eurostat no deja lugar a dudas. De los 3,8 puntos de inflación de la zona euro, 1,71 proceden de la energía: el 45 % del total para una partida que pesa menos de una décima parte de la cesta. Los servicios, núcleo de la inflación interna, suben un 3,2 %, exactamente igual que en septiembre de 2025; la alimentación se modera hasta el 1,3 %. Sin energía ni alimentos, el índice se sitúa en el 2,5 %, a medio punto del objetivo, y no se ha movido desde el verano.
El perfil estadounidense es el mismo, pero más acusado: la gasolina se disparó un 9,1 % en un solo mes, lo que explica más de la mitad de la subida mensual del índice. La subyacente, en el 2,6 %, repunta despacio: los costes de transporte empiezan a filtrarse. Es esa filtración, y no el petróleo en sí, lo que vigilan los bancos centrales. El BCE, que subió los tipos el 10 de septiembre, proyectaba entonces una inflación del 3,0 % en 2026: septiembre se sitúa por encima de esa senda.
Dos bancos centrales, un mismo dilema
Un banco central nada puede contra un barril cuyo precio fija un estrecho: subir los tipos ante un choque de oferta frena una economía ya ralentizada por la factura energética, pero dejar correr una inflación cercana al 4 % expone a que salarios y precios de los servicios se ajusten a ella. La opción de 2022 fue apretar fuerte y tarde; la de 2026 parece ser apretar pronto y poco.
La encuesta de Reuters realizada del 5 al 8 de octubre entre 73 economistas resume las expectativas: 70 esperan que la facilidad de depósito siga en el 2,50 % el 29 de octubre, 64 prevén una subida de un cuarto de punto en diciembre. La mayoría ve el techo en el 2,75 %, pero 24 economistas mencionan ya el 3,00 %. En Estados Unidos, el índice de septiembre elevó brevemente al 50 % la probabilidad de una subida de la Fed ya el 28 de octubre, antes de que una corrección de los valores tecnológicos la devolviera al 17 %; una subida en diciembre se da casi por segura. La pregunta ya no es si los tipos oficiales suben, sino si bastará con una o dos subidas; la encuesta del BCE sobre préstamos bancarios, prevista el 20 de octubre, dirá si el endurecimiento del segundo trimestre ha continuado.
Tipos reales: la lectura que importa para el inmobiliario
Para un inversor inmobiliario la variable decisiva no es el tipo oficial sino el tipo largo y, más exactamente, el tipo real, corregido por la inflación. Con la OAT a diez años en el 4,79 % y una inflación del 3,8 %, el tipo real francés ronda el 1 %. Medido sobre la inflación subyacente, la que quedará cuando se disipe el choque energético, alcanza el 2,3 %. En Estados Unidos, un 5,09 % frente a un 3,7 % da un 1,4 %, y un 2,5 % sobre la subyacente.
Son niveles altos para los estándares de la última década, y no bajan: el diez años estadounidense tocó el 5,33 % el 14 de octubre, un nivel no visto desde 2007. Christine Lagarde lo dijo en septiembre: la subida de los tipos largos es un fenómeno mundial, alimentado por las necesidades de financiación de la inteligencia artificial y por el tamaño de las emisiones estadounidenses. Los activos inmobiliarios europeos, cuyo valor se compara con un tipo sin riesgo, sufren esa competencia por el capital a largo plazo incluso cuando el BCE no se mueve.
Ejemplo numérico: la actualización de rentas no alcanza al coste de la deuda
La inflación sería amiga del inversor endeudado, porque las rentas se actualizan y la deuda no. El argumento vale para una deuda a tipo fijo; se vuelve en contra con una deuda a tipo variable, la norma en la financiación de activos terciarios. Tomemos un edificio de oficinas financiado con un préstamo de 10 millones de euros, amortizable en quince años, referenciado al euríbor a 12 meses más un 1,80 %, con una renta neta anual de 1,2 millones de euros.
En octubre de 2025, con un euríbor del 2,187 %, el tipo total era del 3,99 % y la anualidad de 887.000 euros: la ratio de cobertura del servicio de la deuda (DSCR) se situaba en 1,35. En octubre de 2026, el euríbor del 3,216 % eleva el tipo al 5,02 % y la anualidad a 950.000 euros, 63.000 euros más. Con la renta sin cambios, la DSCR cae a 1,26. Si la renta se actualiza un 3,8 %, como la inflación, pasa a 1,246 millones y la DSCR se recupera hasta 1,31: la actualización recupera la mitad del deterioro, no más. Volver a 1,35 exigiría una renta un 6,9 % mayor, casi el doble de la inflación registrada.
Lectura VINSIX
En las consultas lanzadas por el Grupo ante los prestamistas en las últimas semanas, VINSIX ha podido constatar que la discusión ya no gira en torno al margen, que se ha estabilizado, sino en torno al tipo de referencia y a su cobertura. Los comités de crédito consultados someten los ingresos a prueba con un euríbor un punto por encima del nivel del día, exigen a menudo una cobertura, mediante permuta o techo, desde el primer día, y solo admiten ya la actualización de rentas como amortiguador en proporción a la inflación subyacente.
Tres enseñanzas. Una inflación de energía no es una inflación de rentas: los índices de los contratos la seguirán, con retraso y en parte, mientras que la carga de una deuda variable la sigue sin demora. Para una financiación inmobiliaria, la decisión del BCE del 29 de octubre importa menos que la trayectoria de los tipos largos mundiales, donde el inmobiliario europeo compite por el capital con las emisiones soberanas y con las infraestructuras de la inteligencia artificial. Por último, la estructura de la deuda vuelve a ser la primera palanca: parte fija y parte variable, cobertura, competencia entre bancos y fondos de deuda, o una emisión de bonos dedicada cuyo cupón se conoce desde el primer día, núcleo del trabajo de asesoramiento en financiación estructurada del Groupe VINSIX.
Un choque energético siempre acaba pasando. Lo que queda en un balance es el tipo al que se atravesó.
Este artículo presenta un análisis general y no constituye ni un asesoramiento personalizado ni una promesa de rentabilidad.
La Redacción — Groupe VINSIX
Fuentes
- Eurostat — Annual inflation up to 3.8% in the euro area, septembre 2026 (16 octobre 2026)
- BCE — Déclaration de politique monétaire et conférence de presse du 10 septembre 2026
- BCE — Enquête sur la distribution du crédit bancaire, deuxième trimestre 2026 (21 juillet 2026)
- Reuters / FXStreet — ECB expected to pause in October before hiking rates in December, sondage du 5 au 8 octobre 2026
- CBS News — September CPI report shows inflation accelerated to 3.7% as energy costs soared (14 octobre 2026)
- Investopedia / Yahoo Finance — Markets News, Oct. 16, 2026 : rendement à dix ans, pétrole, probabilités FedWatch
- Ideal-Investisseur — Écart OAT / Bund au 16 octobre 2026 (137,4 points de base)
- Kelisto — Euríbor hoy, 16 de octubre de 2026 : valeur quotidienne et moyenne mensuelle
- FXStreet — Markets just priced out rate hikes on financial stress (5 octobre 2026) : écart France-Allemagne et anticipations BCE
- Trading Economics — Brent crude oil (19 octobre 2026)