Eurostat a confirmé le 16 octobre une inflation de 3,8 % en zone euro pour septembre, le double de la cible, deux jours après un indice américain à 3,7 %. Dans les deux cas, l'énergie explique l'essentiel et l'inflation sous-jacente reste proche de 2,5 %. Cette inflation à deux vitesses place la BCE, qui se réunit le 29 octobre, et la Fed, le 28, devant le même dilemme. Pour les emprunteurs immobiliers, l'enjeu est ailleurs : dans des taux longs qui ne redescendent pas. Le Groupe VINSIX fait le point, calcul à l'appui.
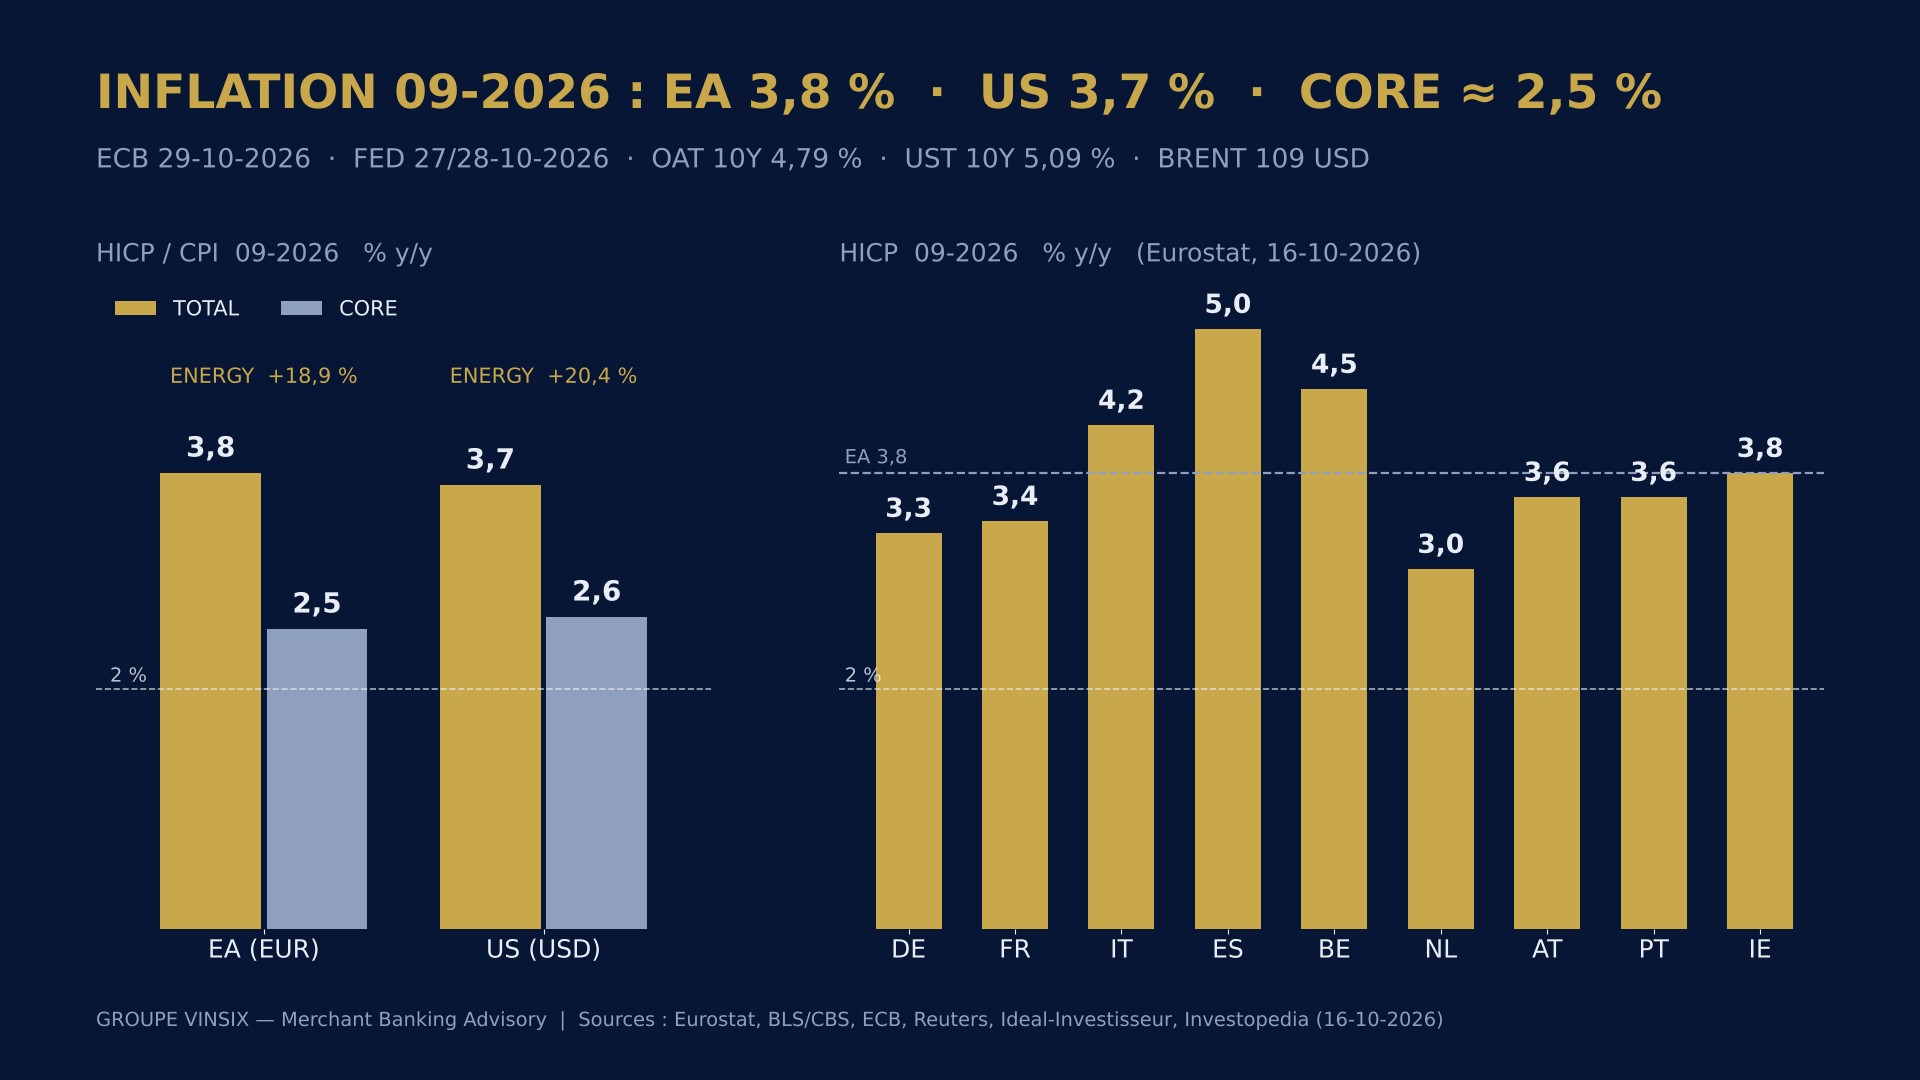
Le 14 octobre, l'indice des prix américain de septembre est ressorti à 3,7 % sur un an, au-dessus des 3,6 % attendus. Le 16, Eurostat a confirmé l'estimation rapide de la zone euro : 3,8 %, après 3,2 % en août et 2,2 % un an plus tôt. Même température des deux côtés de l'Atlantique, et même diagnostic : un choc d'énergie qui se superpose à une inflation de fond maîtrisée.
Les chiffres de la semaine
- Zone euro, septembre 2026 (Eurostat, 16 octobre) : 3,8 % sur un an ; énergie +18,9 % (contribution de 1,71 point), services +3,2 %, alimentation +1,3 % ; hors énergie et alimentation : 2,5 %
- Par pays : Allemagne 3,3 %, France 3,4 %, Italie 4,2 %, Espagne 5,0 %, Belgique 4,5 % ; hausse dans 23 États membres sur 27
- États-Unis, septembre 2026 (14 octobre) : 3,7 % sur un an (3,4 % en août), sous-jacente 2,6 % ; énergie +20,4 %, essence +9,1 % sur le seul mois
- Marchés au 16 octobre : OAT à dix ans 4,79 %, Bund 3,42 %, écart de 137 points de base ; emprunt d'État américain à dix ans 5,09 %, après un pic à 5,33 % le 14 octobre ; Brent à 109,55 dollars
- Euribor 12 mois : moyenne provisoire d'octobre 3,216 %, contre 2,187 % en octobre 2025
- BCE à 2,50 % (taux de dépôt) depuis le 10 septembre, réunion le 29 octobre ; Fed à 3,75–4,00 %, réunion les 27 et 28 octobre ; probabilité d'une hausse de la Fed le 16 octobre : 17 % en octobre, 89 % en décembre
Une inflation d'énergie, pas une inflation de demande
La décomposition d'Eurostat est sans ambiguïté. Sur les 3,8 points d'inflation de la zone euro, 1,71 point vient de l'énergie, soit 45 % du total pour un poste qui pèse moins d'un dixième du panier. Les services, cœur de l'inflation domestique, progressent de 3,2 %, exactement comme en septembre 2025 ; l'alimentation ralentit à 1,3 %. Hors énergie et alimentation, l'indice s'établit à 2,5 %, à un demi-point de la cible, et n'a pas bougé depuis l'été.
Le profil américain est le même, en plus accentué : l'essence a bondi de 9,1 % en un seul mois, ce qui explique plus de la moitié de la hausse mensuelle de l'indice. L'inflation sous-jacente, à 2,6 %, remonte doucement : les coûts de transport commencent à se diffuser. C'est ce glissement, et non le pétrole lui-même, que surveillent les banques centrales. La BCE, qui a relevé ses taux le 10 septembre, tablait alors sur 3,0 % d'inflation en 2026 : septembre se situe au-dessus de cette trajectoire.
Deux banques centrales, un même dilemme
Une banque centrale ne peut rien contre un prix du baril fixé par un détroit : relever les taux face à un choc d'offre freine une économie déjà ralentie par la facture énergétique, mais laisser filer une inflation à près de 4 % expose à ce que salaires et prix des services s'y ajustent. Le choix de 2022 avait été de serrer fort et tard ; celui de 2026 semble être de serrer tôt et peu.
Le sondage Reuters réalisé du 5 au 8 octobre auprès de 73 économistes résume les anticipations : 70 attendent un statu quo à 2,50 % le 29 octobre, 64 une hausse d'un quart de point en décembre. La majorité voit le taux de dépôt plafonner à 2,75 %, mais 24 économistes évoquent désormais 3,00 %. Aux États-Unis, l'indice de septembre a brièvement porté à 50 % la probabilité d'une hausse de la Fed dès le 28 octobre, avant qu'une correction des valeurs technologiques ne la ramène à 17 % ; une hausse en décembre reste tenue pour presque certaine. La question n'est plus de savoir si les taux directeurs montent, mais si une ou deux hausses suffiront ; l'enquête de la BCE sur la distribution du crédit, attendue le 20 octobre, dira si le durcissement du deuxième trimestre s'est poursuivi.
Taux réels : la lecture qui compte pour l'immobilier
Pour un investisseur immobilier, la variable décisive n'est pas le taux directeur mais le taux long, et plus précisément le taux réel, corrigé de l'inflation. Avec une OAT à dix ans à 4,79 % et une inflation à 3,8 %, le taux réel français ressort à environ 1 %. Mesuré sur l'inflation sous-jacente, celle qui restera quand le choc d'énergie se sera dissipé, il atteint 2,3 %. Aux États-Unis, 5,09 % face à 3,7 % donnent 1,4 %, et 2,5 % sur la sous-jacente.
Ces niveaux sont élevés au regard de la décennie passée, et ils ne baissent pas : le dix ans américain a touché 5,33 % le 14 octobre, un niveau inédit depuis 2007. Christine Lagarde l'a dit en septembre : la hausse des taux longs est un phénomène mondial, alimenté par les besoins de financement de l'intelligence artificielle et par la taille des émissions américaines. Les actifs immobiliers européens, dont la valeur se compare à un taux sans risque, subissent cette concurrence pour le capital long même quand la BCE ne bouge pas.
Exemple chiffré : l'indexation des loyers ne rattrape pas le coût de la dette
L'inflation serait l'amie de l'investisseur endetté, parce que les loyers sont indexés et la dette ne l'est pas. L'argument vaut pour une dette à taux fixe ; il se retourne pour une dette à taux variable, la règle en financement d'actifs professionnels. Prenons un immeuble de bureaux financé par un prêt de 10 millions d'euros, amortissable sur quinze ans, indexé sur l'Euribor 12 mois majoré de 1,80 %, pour un loyer net annuel de 1,2 million d'euros.
En octobre 2025, avec un Euribor à 2,187 %, le taux tout compris était de 3,99 % et l'annuité de 887 000 euros : le ratio de couverture du service de la dette (DSCR) s'établissait à 1,35. En octobre 2026, l'Euribor à 3,216 % porte le taux à 5,02 % et l'annuité à 950 000 euros, 63 000 euros de plus. À loyer inchangé, le DSCR tombe à 1,26. Si le loyer est indexé de 3,8 %, comme l'inflation, il passe à 1,246 million et le DSCR remonte à 1,31 : l'indexation récupère la moitié de la dégradation, pas davantage. Pour revenir à 1,35, il faudrait un loyer en hausse de 6,9 %, près du double de l'inflation constatée.
Lecture VINSIX
Dans les consultations lancées ces dernières semaines par le Groupe auprès des prêteurs, VINSIX a pu constater que la discussion ne porte plus sur la marge, qui s'est stabilisée, mais sur le taux de référence et sur sa couverture. Les comités de crédit sollicités testent les revenus avec un Euribor supérieur d'un point au niveau du jour, exigent souvent une couverture, par échange ou par plafond, dès la mise en place, et n'admettent plus l'indexation des loyers comme amortisseur qu'à proportion de l'inflation sous-jacente.
Trois enseignements. Une inflation d'énergie n'est pas une inflation de loyers : les indices des baux suivront, avec retard et partiellement, quand la charge d'une dette variable suit sans délai. La décision de la BCE du 29 octobre compte moins, pour un financement immobilier, que la trajectoire des taux longs mondiaux, où l'immobilier européen dispute le capital aux émissions souveraines et aux infrastructures de l'intelligence artificielle. Enfin, la structure de la dette redevient le premier levier : part fixe et part variable, couverture, mise en concurrence des banques et des fonds de dette, ou émission obligataire dédiée dont le coupon est connu dès le premier jour, cœur du métier de conseil en financement structuré du Groupe VINSIX.
Un choc d'énergie finit toujours par passer. Ce qui reste, dans un bilan, c'est le taux auquel on l'a traversé.
Cet article présente une analyse d'ensemble et ne constitue ni un conseil personnalisé ni une promesse de rendement.
La Rédaction — Groupe VINSIX
Sources
- Eurostat — Annual inflation up to 3.8% in the euro area, septembre 2026 (16 octobre 2026)
- BCE — Déclaration de politique monétaire et conférence de presse du 10 septembre 2026
- BCE — Enquête sur la distribution du crédit bancaire, deuxième trimestre 2026 (21 juillet 2026)
- Reuters / FXStreet — ECB expected to pause in October before hiking rates in December, sondage du 5 au 8 octobre 2026
- CBS News — September CPI report shows inflation accelerated to 3.7% as energy costs soared (14 octobre 2026)
- Investopedia / Yahoo Finance — Markets News, Oct. 16, 2026 : rendement à dix ans, pétrole, probabilités FedWatch
- Ideal-Investisseur — Écart OAT / Bund au 16 octobre 2026 (137,4 points de base)
- Kelisto — Euríbor hoy, 16 de octubre de 2026 : valeur quotidienne et moyenne mensuelle
- FXStreet — Markets just priced out rate hikes on financial stress (5 octobre 2026) : écart France-Allemagne et anticipations BCE
- Trading Economics — Brent crude oil (19 octobre 2026)